1 Real Por Segundo Em Um Ano

O que significa ganhar 1 real por segundo
A ideia é simples de calcular mas difícil de sustentar na prática. Um real por segundo equivale a 60 reais por minuto, 3.600 reais por hora e aproximadamente 86.400 reais por dia. Multiplicando por 365 dias, chegamos a cerca de 31,5 milhões de reais em um ano. Ninguém começa com esse tipo de receita. O conceito existe mais como benchmark mental do que como plano viável sem infraestrutura considerable. Se você está procurando uma forma realista de chegar perto desse número, precisa entender que o caminho passa por escalabilidade, não por vender sua hora. Trabalhar por hora tem limite físico. Vender um produto digital, construir um sistema automatizado ou posicionar capital para gerar renda recorrente são as únicas estruturas que permitem ultrapassar barreiras lineares de tempo. Já vi gente levar anos tentando montar fluxos manuais de renda variável porque achava que precisava acompanhar cada operação. A verdade é que planilhas e alertas manuais não escalam. Você vai perder oportunidades de rebalanceamento e o custo operacional consome mais do que o lucro marginal nos primeiros anos.
Eu montei um sistema baseado em ETFs globais com reposição automática trimestral usando corretora com taxa zero para compras no exterior. O resultado foi consistente, mas o ganho anual ficou na casa dos 8 a 12 por cento sobre o capital investido, muito longe dos 31 milhões que a matemática pura prometia. Para atingir aquele patamar, seria necessário um capital inicial de aproximadamente 150 milhões de reais rendendo 20 por cento ao ano, algo que não está ao alcance da maioria. A conta básica funciona assim. Se o objetivo é acumular 31,5 milhões, e você investe mensalidades fixas com retorno composto de 10 por cento ao ano, precisa aportes de cerca de 18 mil reais mensais durante dez anos. Com retorno de 12 por cento ao ano, cai para aproximadamente 13 mil mensais. Os números mudam drasticamente conforme a taxa de juros e o prazo. Comece pelo que é realista para seu orçamento atual, não pelo que aparece em fóruns de renda passiva. Um erro comum é ignorar a inflação e os impostos. No Brasil, o IR sobre renda fixa e fundos de investimento segue a tabela regressiva: 22,5 por cento para prazos até dois anos, caindo para 15 por cento acima de cinco anos. Fundos de ações têm alíquota fixa de 20 por cento sem desconto por prazo. Já ETFs listados no exterior podem ter retenção na fonte de dividendos entre 15 e 30 por cento, dependendo do tratado bilateral. Esse detalhe altera significativamente o resultado líquido e quase ninguém considera isso no cálculo inicial.
Outro ponto que as pessoas deixam passar é o risco de taxa de câmbio. Se você investe em dólar e o real se aprecia 20 por cento contra a moeda americana, seu retorno em reais pode ser negativo mesmo com o ativo subindo. Nos últimos anos já vi portfólios bem diversificados entregarem resultados negativos em moeda local porque o câmbio moveu contra o investidor. Cobertura cambial existe, mas encarece a estrutura e costuma não valer a pena para horizontes curtos. Se o seu interesse é realmente construir fluxo de caixa próximo de um real por segundo, o caminho mais viável envolve negócios escaláveis, não apenas investimentos. Produtos digitais com margem próxima de cem por cento, assinaturas recorrentes ou marketplaces que capturam comissão sobre transações de terceiros têm potencial de crescimento exponencial. A desvantagem é que a curva inicial é íngreme e a maioria das pessoas desiste antes de cruzar o ponto de inflexão. Eu testei uma loja de afiliados com tráfego pago em Google Ads focada em produtos de tecnologia. Os primeiros seis meses foram negativos. O custo por aquisição era maior que a comissão. No sétimo mês, o algoritmo do Google aprendeu o perfil do conversor e o CPA caiu 60 por cento. Em dez meses, o fluxo mensal de comissões atingiu aproximadamente 8 mil reais, ainda longe de um real por segundo, mas suficiente para pagar parte do capital investido em estoque e ferramentas. A lição prática é que escalabilidade exige tolerância a perdas iniciais e ajuste contínuo de métricas.
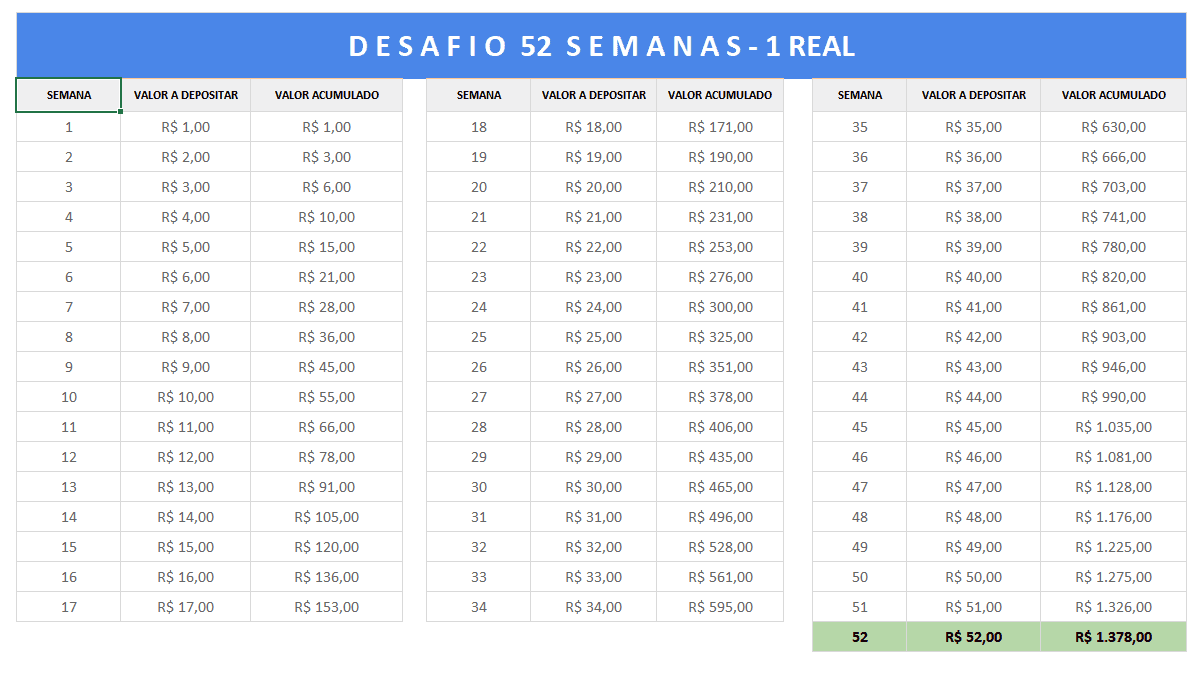
Para quem quer começar com investimentos, recomendo a seguinte sequência. Primeiro, defina o capital inicial que pode alocar sem comprometer reserva de emergência. Segundo, escolha uma alocação simples: fundo multimercado conservador para parte do capital e ETFs como IVVB11 ou WRLD11 para a parte de longo prazo. Terceiro, automatize os aportes mensais e revê a alocação a cada trimestre. Isso reduz a carga operacional para cerca de duas horas por trimestre e elimina a tentação de fazer timing de mercado, que historicamente destrói mais patrimônio do que cria. Existem alternativas mais acessíveis para quem não tem capital elevado. Programas de referência, venda de cursos curtos, consultoria especializada e até a criação de conteúdo em plataformas como YouTube e Substack podem gerar renda recorrente se você tiver competência técnica comprovada. O gargalo aqui é desenvolvimento de audiência. Leva de doze a vinte e quatro meses para construir base sólida, mas uma vez consolidada, a receita tende a ser relativamente previsível. Seu plano precisa ser específico. Anote capital inicial, aporte mensal realista, horizonte temporal e taxa de retorno esperada. Use calculadoras de juros compostos para projetar cenários. Não confie em promessas de retorno garantido. Qualquer pessoa que ofereça 1 real por segundo com risco zero está vendendo algo que não se sustenta. A matemática é clara, o é claro, o problema é que o caminho exige disciplina, tempo e, muitas vezes, capital significativo para começar.
Galeria
-

Como juntar 1000 reais em 1 ano mesmo com baixa renda -

Tabela para juntar 30 mil em 1 ano -

Gráfico de rendimento de 1 real no Meu Porquinho do Inter -

Moeda de 1 real de 2024: veja o que torna essa edição uma das mais ...
