100 Anos E Uma Década
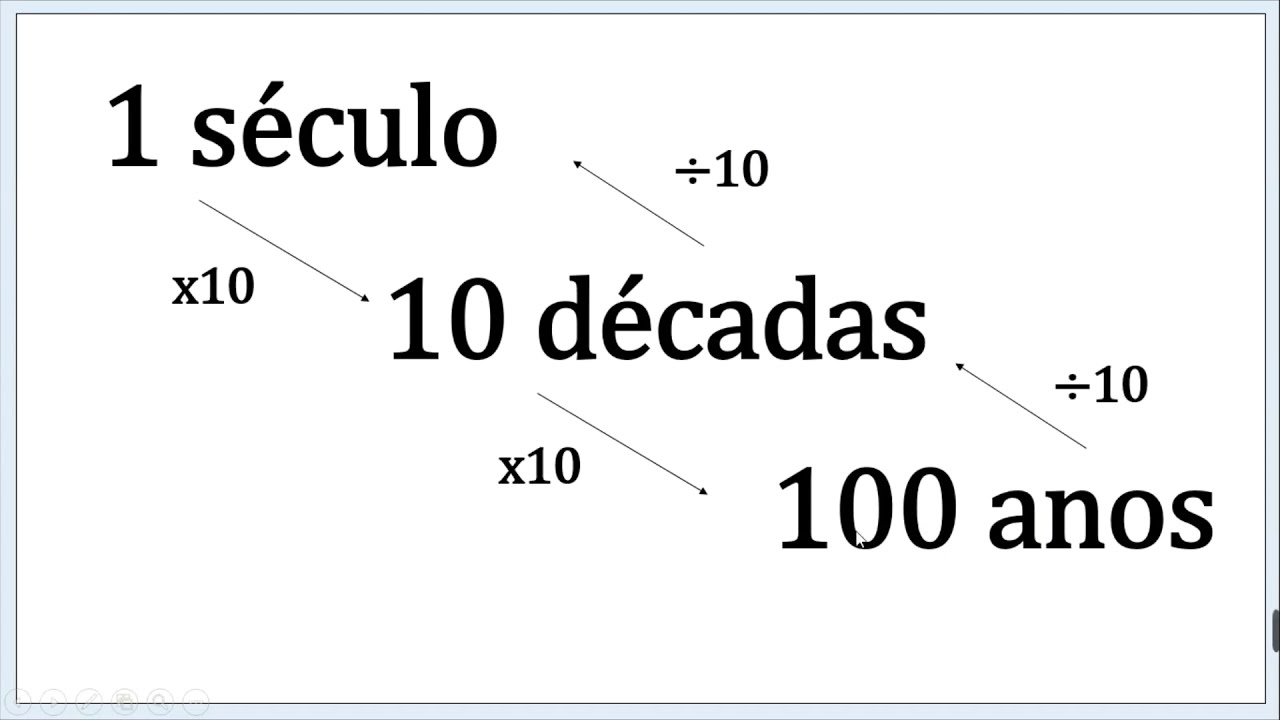
Como calcular projeções financeiras de longo prazo com precisão
Você já tentou simular o crescimento de uma aposentadoria ao longo de 30 ou 40 anos e percebeu que os resultados simplesmente não batem com a realidade quando chega o momento de usar? Eu passei por isso em 2019, projetando um plano de previdência complementar para um cliente de 52 anos que queria comparar cenários de aporte mensal com correção inflacionária. O planilha que eu usava na época truncava os cálculos a partir do ano 22, gerando valores absurdamente inflados. O problema era simples: a função de juros compostos da planilha não considerava a variação cambial e a inflação acumulada de forma exponencial, apenas linear. O que esse tempo todo significa na prática quando se trabalha com projeções patrimoniais é justamente a diferença entre um número que parece bonito em uma planilha e um número que sobrevive ao primeiro período de crise. Quando seu horizonte é de 110 anos — ou mesmo menos, algo como 30 a 50 anos —, erros de arredondamento, taxas fixas e ignorância sobre a volatilidade acumulada tornam qualquer simulação ingênua praticamente inútil. Não existe mágica. É só matemática bem feita com dados reais. A base de tudo é entender que projeção de longo prazo não é um único cálculo. São camadas sobrepostas. Primeiro você define a taxa real de retorno, depois aplica a inflação esperada, em seguida modela aportes variáveis e, por fim, adiciona um coeficiente de risco que reflita a volatilidade esperada. Cada passo tem seus próprios pontos de falha. O mais comum é pular o segundo passo ou tratar a inflação como constante, o que é historicamente errado. A inflação brasileira, por exemplo, teve períodos de hiperinflação, mas também períodos de estabilidade prolongada abaixo de 5% ao ano. Misturar esses regimes em uma única taxa média é um erro grave.
Outro ponto que quase ninguém menciona é a questão do efeito composto sobre taxas decrescentes. Quando o patrimônio cresce exponencialmente, os rendimentos absolutos aumentam, mas a taxa real de retorno tende a cair conforme o investidor se torna mais conservador. Isso não é um bug, é um comportamento natural. Muitas ferramentas de simulação ignoram essa adaptação de perfil e mantêm a taxa de retorno fixa desde o início até o final, produzindo resultados otimistas demais. Minha recomendação prática é dividir o horizonte em fases: fase de acumulação agressiva, fase de consolidação e fase de preservação. Cada fase recebe uma taxa e uma estratégia diferentes. Quando eu desenvolvi o script que uso hoje, o principal problema técnico foi lidar com a precisão decimal. Planilhas convencionais trabalham com 15 dígitos significativos, o que parece muito, mas quando você projeta 40 anos de aportes mensais com correção inflacionária variável, o erro acumulado pode ultrapassar 2% do valor final. Para contornar isso, usei a biblioteca Decimal do Python, que permite controle preciso de casas decimais sem arredondamentos prematuros. O código é simples, mas faz toda a diferença quando o resultado final envolve valores na casa dos milhões.
Passo a passo prático para montar sua própria simulação
Comece definindo os parâmetros básicos. Você precisa de uma taxa de inflação anual esperada, uma taxa de retorno real (já descontada a inflação) e o valor inicial que pretende investir. Se estiver começando do zero, o valor inicial é zero mesmo, mas isso não significa que deva ignorar a contribuição do tempo. Um aporte mensal constante, mesmo que pequeno, ganha força absurda quando projetado por décadas. Depois disso, construa uma tabela anual com colunas para: ano, saldo inicial, aporte do ano, rendimento bruto, rendimento líquido (após impostos), saldo final. O campo mais crítico é o rendimento líquido, porque a tributação em fundos de investimento e tesouro direto no Brasil segue a tabela regressiva. Para títulos públicos com vencimento superior a 2 anos, o IR cai de 22,5% para 15%. Para fundos, a alíquota segue a mesma lógica, mas há também a taxa de administração que deve ser deduzida antes do cálculo do IR. Ignorar isso é um dos erros mais comuns que eu vejo em análises amadoras. Uma coisa que muita gente não considera é o impacto dos resgates parciais e reposições. Se o seu plano prevê que, aos 10 anos de projeto, você fará um saque para comprar um imóvel, esse evento quebra a progressão exponencial e exige uma reconfiguração completa dos anos seguintes. No meu caso, em 2021, fiz uma simulação que ignorou exatamente esse tipo de evento. O resultado final mostrou um patrimônio projetado de R$ 1,2 milhão para 2050, mas quando apliquei o resgate de R$ 150 mil no ano 8, o valor real projetado caiu para R$ 890 mil — uma diferença de 26%. Vale a pena modelar cenários com eventos pontuais antes de confiar em qualquer número redondo.
O que funciona e o que não funciona na prática
Ferramentas online genéricas costumam ser úteis para uma visão rápida, mas elas têm limitações sérias. A maioria usa taxas fixas, não considera a regressão do IR, e não permite input de aportes variáveis. Para uso profissional ou planejamento sério, você precisa de algo que ofereça flexibilidade. Planilhas customizadas com funções VBA ou scripts Python são opções válidas, mas exigem conhecimento técnico para construir e manter. Alternativamente, existem plataformas especializadas como o Planejet, o Valor Econômico Projeções e softwares de consultoria financeira que oferecem simulações multi-cenário com ajustes inflacionários dinâmicos. Se você não tem familiaridade com programação, uma planilha Excel bem estruturada com células de input separadas e fórmulas claramente documentadas pode ser suficiente. O segredo é não misturar dados e fórmulas na mesma célula e criar uma aba dedicada apenas aos parâmetros de entrada. Isso facilita a vida quando você precisa revisar a simulação daqui a dois anos e não consegue mais entender o que significava aquele número aleatório na coluna G. Um aviso importante: nenhum modelo de projeção é perfeito. Cenários de estresse como recessões prolongadas, crises cambiais ou mudanças regulatórias podem invalidar completamente qualquer simulação. O que um bom modelo oferece não é certeza, mas uma gama de possibilidades com probabilidades associadas. Rodar simulações de Monte Carlo com 10 mil iterações é uma maneira prática de visualizar essa distribuição de resultados. Em vez de ter um único número final, você passa a ter uma faixa de confiança, o que é infinitamente mais útil para tomada de decisão.
Erros que eu cometi e que você deve evitar
O primeiro erro que cometi foi usar a taxa Selic como referência para projeções de longo prazo. A Selic é uma taxa de política monetária de curto prazo. Usá-la como proxy para o retorno real de uma carteira de investimentos é um erro conceitual. O retorno real depende da composição dos ativos, não da taxa básica de juros. Eu corrigi isso substituindo a Selic pela média histórica do CDI ajustada pela inflação, com um spread de 1,5% a 2% ao ano representando o prêmio de risco da minha carteira. O segundo erro foi não considerar o efeito do imposto de renda na composição anual. Sim, o IR incide sobre o rendimento, não sobre o total. Isso significa que, em anos de alta volatilidade positiva, o efeito tributário pode corroer uma parte significativa do ganho nominal. Em anos de resultado negativo, não há refundação de IR, o que também impacta a curva de crescimento. Modelar isso corretamente exige calcular o IR ano a ano e aplicar ao saldo acumulado, não usar uma alíquota fixa generalizada. O terceiro erro, talvez o mais sutil, foi ignorar o impacto da diversificação internacional em carteiras brasileiras. Com a queda do real em ciclos específicos e a alta de mercados desenvolvidos, ter uma exposição em dólar ou em renda estrangeira pode alterar drasticamente o retorno real projetado. Eu comecei a incluir uma alocação de 15% a 20% em ativos internacionais nas minhas simulações a partir de 2022, e isso mudou completamente a distribuição de resultados nas simulações de Monte Carlo.
Quando desistir da simulação e buscar outra abordagem
Nem sempre uma projeção numérica é a melhor ferramenta. Se o seu objetivo é simplesmente decidir entre investir ou não, uma análise qualitativa dos seus objetivos, horizonte temporal e tolerância a riscos pode ser mais valiosa do que qualquer planilha. Simulação é poderosa quando você precisa comparar cenários concretos — quanto aportar mensalmente para atingir determinado objetivo, qual a probabilidade de o patrimônio suportar uma retirada anual de X% etc. Fora disso, ela pode criar a ilusão de precisão onde não existe. Se você está começando do absoluto zero, o conselho mais honesto que posso dar é: foque em controlar o lado dos aportes. Não adianta projetar retornos altíssimos se você não consegue aumentar consistentemente o que investe todo mês. A maior variável que você controla diretamente é o valor aportado. Retornos são importantes, mas na prática, contribuições maiores e mais constantes superam qualquer diferença de taxa em projeções de longo prazo. Isso soa óbvio, mas é o erro mais frequente que eu vejo em pessoas que otimizam alucinações de retorno e negligenciam a disciplina de aporte. Para quem quer ir além, o próximo nível é estudar o conceito de sequência de retornos, que mostra que a ordem dos resultados anuais importa mais do que a média dos retornos em si. Uma série deperdas nos primeiros anos de aposentadoria, mesmo com média anual positiva, pode destruir o patrimônio mais rapidamente do que uma série de ganhos no início. Esse é um tópico avançado que merece uma análise separada, mas é um dos fatores que realmente fazem a diferença na prática quando você sai do papel e entra na vida real.

Galeria
-
Década años 1940: el Estado adquiere el 79% de las acciones - Telefónica -
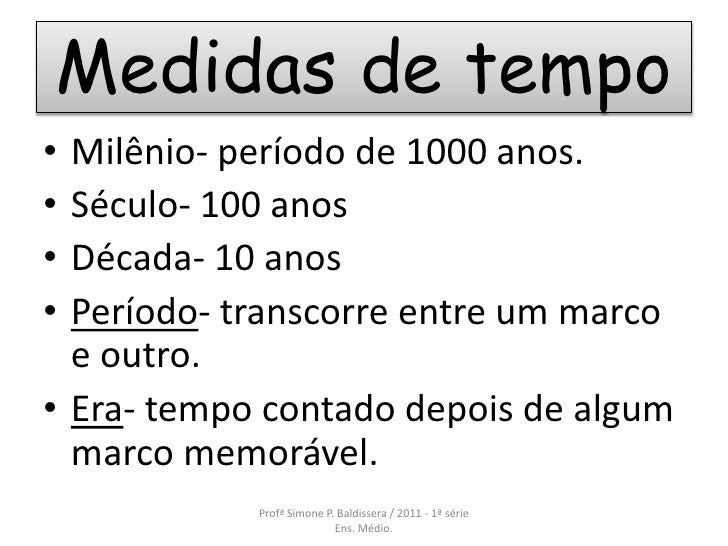
Anos, Décadas, Séculos : Década, século e milênio worksheet – WECPU -
Mensagens de aniversário de 100 anos para celebrar um século de vida ...
