180 Parcelas São Quantos Anos
O básico
A conta é direta: 180 parcelas são 15 anos. Você divide 180 por 12 e pronto. Isso se aplica a financiamentos imobiliários, empréstimos consignados, e alguns contratos de crédito pessoal de médio prazo. Mas a pergunta que as pessoas deveriam estar fazendo não é "quantos anos são", e sim "qual o custo real dessas 180 parcelas". O prazo em si é só um número. O que importa é como os juros funcionam ao longo desse período.
180 parcelas são quantos anos na prática
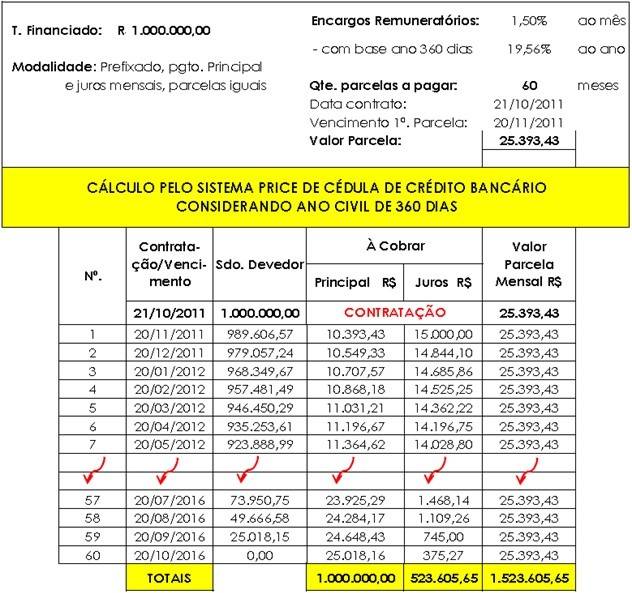
Na vida real, eu vi muita gente pegar um financiamento de 15 anos sem olhar a planilha de amortização inteira. O resultado é sempre o mesmo: no final, a pessoa pagou mais do que o valor original financiado. Isso é óbvio, mas as pessoas não percebem porque olham só a parcela mensal e acham que está "barato". Uma coisa que não todo mundo sabe: algumas instituições permitem antecipar parcelas ou fazer amortizações extras durante o contrato. Isso pode reduzir os 15 anos para 10, 8, ou até menos, dependendo do valor que você conseguir desembolsar. É um detalhe que faz diferença no total pago. Eu já usei essa tática num financiamento imobiliário há uns anos e cortei quase 4 anos do prazo final pagando uma quantia razoável de uma vez só. Outro ponto que passa despercebido: o regime de amortização. No Sistema de Amortização Constante (SAC), as parcelas começam mais altas e caem com o tempo. Na Tabela Price, que é mais comum, elas ficam praticamente iguais durante os 15 anos. Escolher um regime errado pode significar pagar centenas de reais a mais por mês no início, ou pagar muito mais juros no total. Isso é algo que eu apreiendi na prática depois de comparar orçamentos de diferentes bancos.
Se o objetivo é quitar em menos tempo, aqui vai um caminho que funciona: antes de assinar qualquer contrato, peça a simulação completa com a tabela de amortização. Veja o total de juros previstos. Se possível, negocie o regime SAC. E deixe claro desde o início que pretende fazer amortizações parciais ao longo do tempo. Alguns bancos deixam você fazer isso sem multa, outros cobram. Essa informação está nas condições do contrato, mas poucas pessoas leem antes de assinar. O downside disso tudo? 15 anos é um prazo longo mesmo. A inflação come parte da dívida com o tempo, mas não o suficiente para compensar os juros acumulados. Se você tem renda variável ou trabalho instável, assumir um comprometimento de 180 parcelas é arriscado. Nesse caso, um prazo menor, mesmo com parcelas mais altas, costuma ser mais seguro. Existem alternativas como financiamentos com carência inicial ou linhas com subsidized interest rates que reduzem o risco, mas essas opções são mais difíceis de conseguir e variam muito de banco para banco. O importante é não tratar 180 parcelas como se fosse só "15 anos e está resolvido". O número é simples. As consequências não são.
Galeria
-
O Correto Cálculo das Parcelas Mensais na Amortização de Empréstimo ... -

JUROS COMPOSTOS | ANTECIPAÇÃO DE PARCELAS | RÁPIDO e FÁCIL - YouTube -

Planilha de simulação de financiamento e parcelas no Excel 4.0 -
Cálculo de Parcelas em Financiamento | PDF

