200 Parcelas São Quantos Anos

Parcelas mensais na prática
Se você está olhando para um contrato de financiamento com 200 parcelas e quer saber quanto tempo isso corresponde em anos, a resposta direta é que 200 parcelas são quantos anos depende fundamentalmente da periodicidade das pagamentos. Na grande maioria dos casos no Brasil, quando se fala em parcelas de financiamento imobiliário ou de veículos, o padrão é mensal. Dividindo 200 por 12, chegamos a aproximadamente 16 anos e 8 meses. Isso significa que o contrato se estende por pouco mais de 16 anos completos. Aqui está onde a coisa fica interessante, porque na prática raramente esse número redondo aparece sem nuances. Eu já vi contratos onde as parcelas eram trimestrais, e nesse caso 200 parcelas seriam 200 vezes 3 meses, dando 600 meses, ou seja, 50 anos. Soa absurdo, mas existe em linhas de crédito rurais muito específicas. O mais comum mesmo continua sendo o mensal, mas antes de assumir qualquer coisa, confirme a periodicidade no contrato. Já perdi tempo tentando refazer planilhas porque alguém assumiu que era mensal quando na verdade era quinzenal. O que muita gente não leva em conta é o sistema de amortização. No Price, que é o mais vendido pelos bancos, a parcela tem valor fixo durante todo o contrato, então 200 parcelas de R$ 1.200,00 realmente significa 200 pagamentos iguais. No SAC, a parcela começa mais alta e vai caindo, mas o número de parcelas permanece o mesmo. O prazo em anos é idêntico nos dois sistemas, apenas a composição da parcela muda. O que varia mesmo é o custo total do empréstimo, e isso tem implicação direta no seu bolso.
Tem outra coisa que ninguém sempre menciona: a possibilidade de portabilidade de dívida e entrada antecipada. Se você entrar com 200 parcelas restantes num financiamento imobiliário de 17 anos e fizer uma entrada grande no meio do caminho, pode reduzir o número de parcelas ou o valor delas. Eu fiz isso numa oportunidade específica há alguns anos e reduzi de 200 para 143 parcelas restantes, economizando cerca de R$ 47 mil em juros ao longo do contrato. O banco não vai te oferecer isso de graça, você precisa procurar ativamente.
Como calcular na prática
Para transformar parcelas em anos, o procedimento básico é dividir o total de parcelas por 12. Se as parcelas forem semanais, divide por 52 e multiplica por 7 para ter os dias, depois converte para anos dividindo por 365. A matemática é simples, o problema é que o mercado financeiro adora criar exceções. Linhas de financiamento estudantil podem ter carência que não conta como parcela, o que distorce completamente a percepção do prazo real. Um financiamento com 200 parcelas póstegas pode ter 12 meses de carência, significando que você paga só a partir do 13º mês, e o período total de comprometimento financeira é de 17 anos e 8 meses, não 16 anos e 8 meses. Para quem precisa fazer essa conta com frequência, o jeito mais rápido é usar a função NPER do Excel ou Google Sheets. A fórmula é =NPER(taxa/12; -valor_parcela; valor_financiamento). Ela retorna exatamente o número de parcelas, e você pode cruzar com o valor que o banco informou para validar se está tudo correto. Isso evita o erro clássico de confiar cegamente na tabela exibida no site do financiador, que às vezes arredonda de formas que favorecem a instituição.

Limitações e armadilhas comuns
O maior problema ao trabalhar com prazos longos de 200 parcelas é a volatilidade das taxas. Em financiamentosatrelados à TR ou ao IPCA, o valor da parcela pode mudar drasticamente ao longo dos 16 ou 17 anos. Eu vi um caso onde a parcela inicial era de R$ 980 e, após cinco anos, subiu para R$ 1.650 por causa da correção monetária. O número de parcelas permaneceu o mesmo, mas a capacidade de pagamento do cliente foi comprometida. Sempre verifique qual é o índice de correção antes de assinar. Outro ponto cego é a taxa de adesão e o seguro obrigatório. Eles não aparecem no cálculo das 200 parcelas, mas encarecem significativamente o custo efetivo total. Um financiamento de R$ 200 mil com 200 parcelas pode ter CET 2 pontos percentuais acima da taxa nominal por causa desses encargos. Se o objetivo é comparar ofertas, olhe sempre o CET e não a taxa de juros isolada. O banco vai mostrar a taxa atrativa, mas o Custo Efetivo Total é que revela o preço real do dinheiro. Se seu prazo for realmente longo e sua renda instável, considere negociar parcelas maiores num período menor, se possível. Reduzir de 200 para 180 parcelas pode parecer pouco, mas em juros compostos faz uma diferença enorme no montante final. É mais trabalho negociar com o banco e talvez exija uma entrada maior, mas o custo total cai substancialmente. Na maioria das vezes, o custo dos juros ao longo de 16 anos supera em muito o esforço de renegociação.
Galeria
-
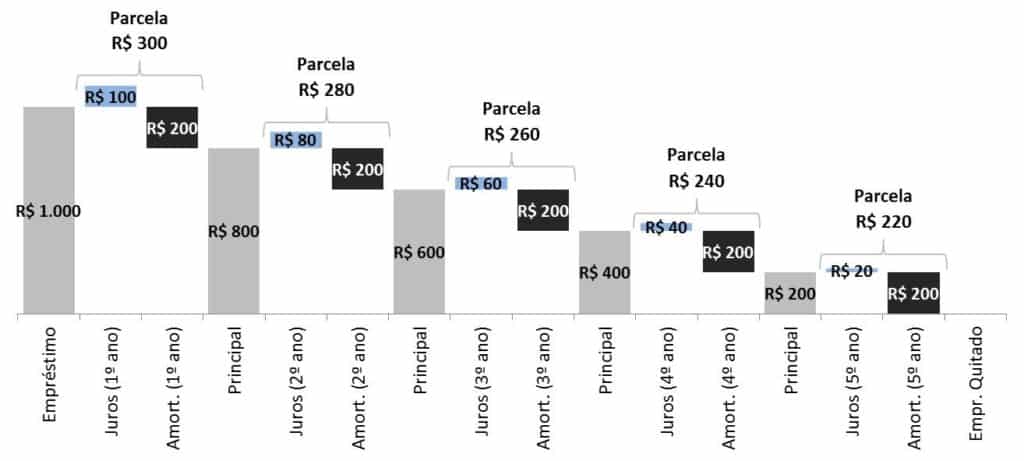
Tabela SAC e Price: Aprenda a calcular as parcelas -
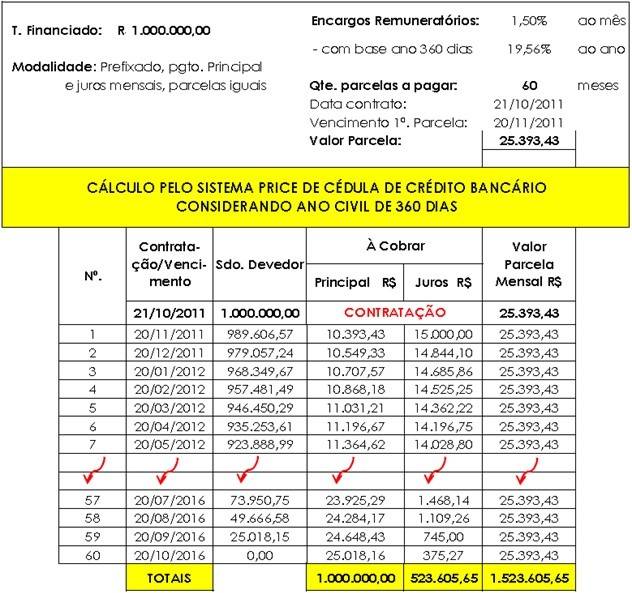
O Correto Cálculo das Parcelas Mensais na Amortização de Empréstimo ... -
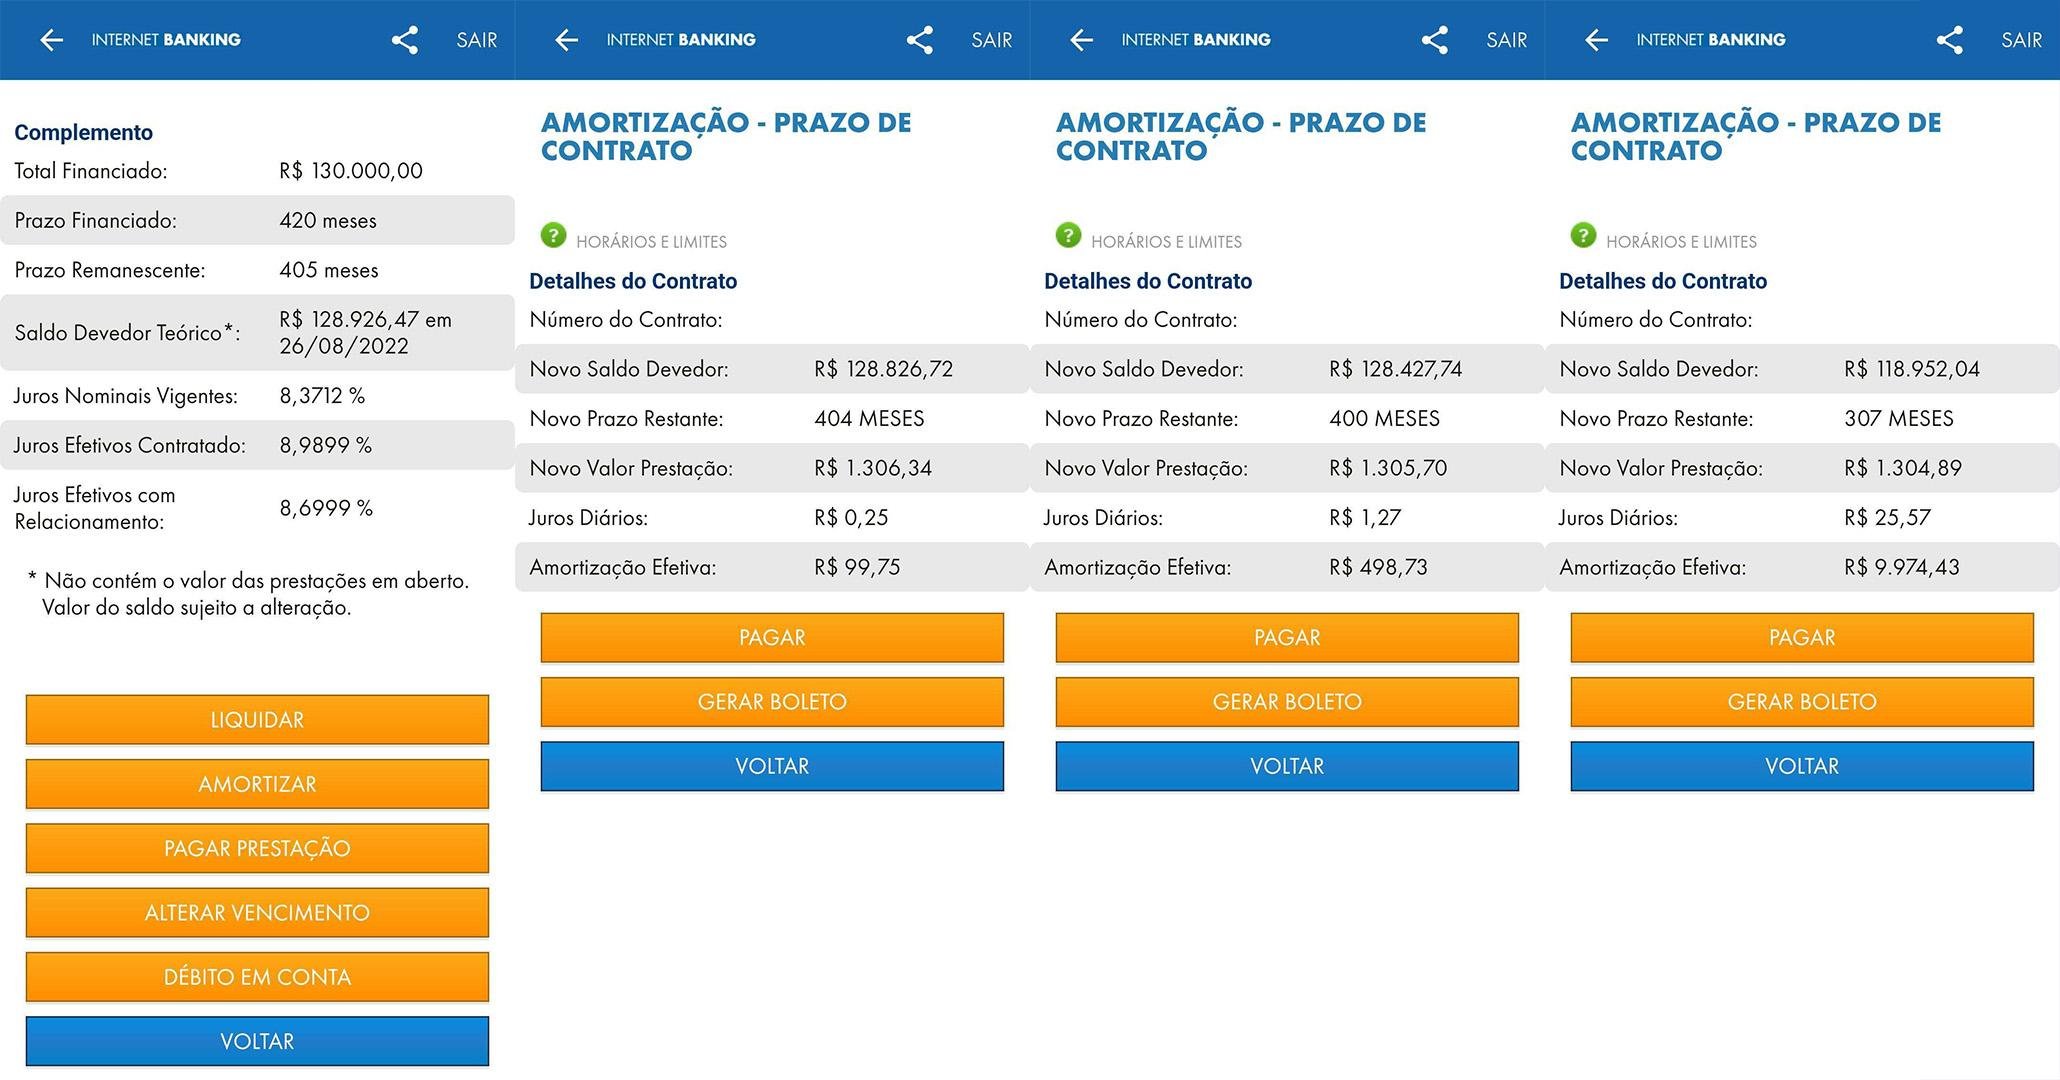
Financiamento: como reduzir juros e parcelas com amortização - TecMundo -

Prefeitura de São Caetano institui Programa de Parcelamento de Débitos
