24 Parcelas São Quantos Anos
Entendendo parcelas e prazos no financiamento
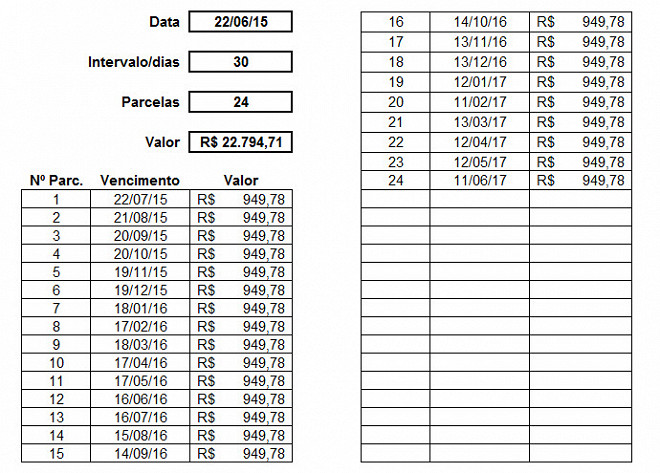
Quem trabalha com crédito imobiliário ou veicular todo dia se depara com gente perguntando 24 parcelas são quantos anos. A resposta curta é: depende do que você tá olhando. Se forem parcelas mensais, são dois anos. Mas o negócio não é tão simples assim quando a coisa entra na prática. Eu tinha um cliente em 2021 que estava fechando financiamento de imóvel e o gerente da banca disse que a parcela cabia no orçamento dele. Aí eu conferi a planilha e percebi que o sistema tava calculando com base em prazo de 24 parcelas trimestrais, não mensais. Ele achava que pagaria em dois anos. Na realidade, eram seis anos. A diferença entre meses e trimestres é o tipo de erro que gera dor de cabeça real. Então a pergunta certa não é só converter parcelas em anos. A pergunta certa é: qual é a periodicidade dessas parcelas? Mensal, trimestral, semestral? No mercado brasileiro, o padrão é mensal. Mas existem operações — sobretudo financiamento rural e algumas linhas específicas do BNDES — onde a parcela é trimestral ou semestral.
Como calcular de verdade
Vou explicar do jeito que eu faço. Você pega o número total de parcelas, divide pela quantidade de parcelas por ano no seu contrato, e pronto. Se forem mensais, divide por 12. Se forem trimestrais, divide por 4. Se forem semestrais, divide por 2. O resultado é o prazo em anos. Um detalhe que muita gente esquece: às vezes o prazo em anos não fica redondo. Digamos que você tenha 30 parcelas mensais. Divide por 12 e dá 2,5 anos. Isso existe e é comum em operações de menor prazo. Não tem nada de errado com isso.
O erro mais comum que eu vejo
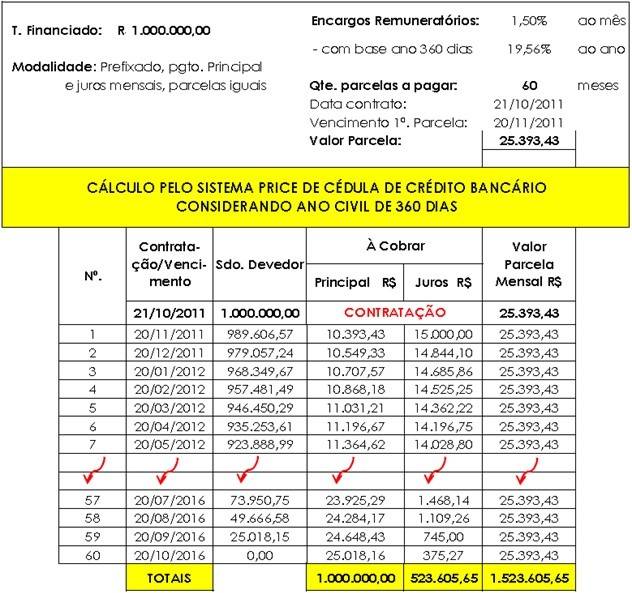
As pessoas confundem número de parcelas com valor total pago. São coisas diferentes. Eu já vi alguém achando que 24 parcelas de R$ 1.200 eram barato porque pensava que seria só dois anos. Aí descobria que a taxa de juros embutida tornava o custo total bem acima do esperado. O importante aqui é olhar a CET, não só o número de parcelas. Outra pegadinha: o saldo devedor e o sistema de amortização. No Price, a parcela fica mais ou menos fixa e o saldo devedor cai devagar no começo. No SAC, a parcela cai todo mês e o custo total de juros é menor. Isso não muda o número de parcelas, mas muda drasticamente o que vale a pena.
Quando a conversão direta não funciona
Têm situações onde não adianta só dividir por 12. Financiamento com carência inicial, por exemplo. A carência conta como tempo do contrato mas não gera parcela. Se o contrato diz 24 parcelas mais 6 meses de carência, o prazo total é maior do que o cálculo simples. Eu já perdi tempo argumentando com analista de crédito que insistia que o cliente não podia entrar num programa de redução de parcela porque o sistema tava marcando o prazo errado devido à carência. Segundo caso onde a conversão direta falha: refinanciamento com carência parcial. Você paga umas parcelas, depois pede carência e continua pagando. O número original de parcelas não reflete mais a realidade.
Dica prática de quem lida com isso
Sempre peça a tabela completa da operação antes de aprovar qualquer coisa. Eu costumo pedir três documentos: a tabela de amortização, a planilha de evolução do saldo devedor, e a simulação oficial da CET. Com esses três itens, dá para ver de cara se o prazo informado bate com a periodicidade real. Outro ponto: anote a periodicidade no contrato escrito. Eu já vi contrato com cláusula dizendo "parcelas mensais" e a planilha do sistema trazendo parcelas trimestrais. O cliente assinou confiante achando que seria mensal. Isso gera processo e prejuízo.
Valores médios que ajudam a ter uma noção
No financiamento imobiliário residencial, prazos costumam variar de 180 a 420 parcelas mensais. Veicular é mais curto, geralmente de 36 a 72 meses. Crédito consignado pode chegar a 120 meses. Se o número de parcelas for 24 e o produto for imobiliário, já chega a ser incomum e merece atenção extra sobre o que está por trás. A conversão direta é isso mesmo. Divida pelo número de parcelas por ano do seu contrato. Mas o verdadeiro trabalho é garantir que o contrato, a simulação e a realidade financeira do cliente estejam alinhados antes da assinatura. É aqui que o negócio trava de verdade.

