3 Fases Do Capitalismo

As 3 fases do capitalismo que ninguém ensina do jeito certo
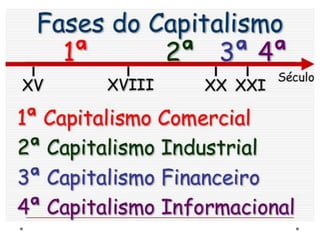
Quem estuda economia ou trabalha com análise de mercado provavelmente já se deparou com o conceito das 3 fases do capitalismo sem perceber que aquilo tem nuances bem práticas. A divisão clássica separa o capitalismo em fases competitiva, monopolista e financeiro-especulativa, mas a teoria pura não te prepara pra quando você precisa aplicar isso numa decisão real. A primeira fase é o capitalismo competitivo, aquele onde as empresas brigam por preço e qualidade num mercado fragmentado. Nada extraordinário na teoria. Na prática, entretanto, identificar quando você está nessa fase exige olhar para dados que a maioria ignora. Margem de lucro média do setor, taxa de entrada e saída de concorrentes, elasticidade-preço da demanda. Se a margem média está abaixo de 10% e entram novas empresas todo ano, você tá na fase competitiva. Isso acontece hoje em setores como alimentação por assinatura, apps de mobilidade urbana e comércio eletrônico de nicho. Já a segunda fase, a monopolista ou oligopolista, é onde a coisa começa a ficar interessante. Empresas consolidam posições, criam barreiras de entrada com patentes, escala ou capital. Aqui é comum ver governos intervindo com legislação antitruste. Eu trabalhei num projeto de due diligence onde a empresa-alvo parecia saudável nos números, mas ao mapear o setor percebemos que ela já havia se posicionado na fase monopolista há anos sem que ninguém notasse. O indicador que revelou isso foi a concentração de receita: três empresas detinham 78% do mercado e a margem bruta era consistentemente 40% superior à média do setor. A armadilha é achar que uma empresa grande é necessariamente monopolista. Tamanho não é sinônimo de poder de mercado. O que importa é a elasticidade cruzada da demanda e a dificuldade de substituição.
A terceira fase é a do capitalismo financeiro-especulativo, onde o lucro vem mais da movimentação de capital do que da produção propriamente dita. Isso não é apenas teoria de livro. Quando você analisa fundos de investimento ou participações em private equity, percebe que o modelo de ganho mudou completamente. O retorno não vem de vender mais produtos, mas de otimizar balanços, reestruturações e saídas estratégicas. A dificuldade aqui é que os indicadores tradicionais de saúde empresarial perdem significado. Uma empresa pode ter EBITDA negativo por três anos consecutivos e ainda assim ser considerada um ativo extremamente valioso porque o modelo de exit está programado para gerar retorno via multiplos de mercado.
Pegadinhas que todo mundo cometee erra ao classificar as fases
O erro mais frequente é tentar classificar um setor inteiro como pertencente a uma única fase. Setores são heterogêneos. O varejo de eletrônicos, por exemplo, tem simultaneamente uma base competitiva com revendedores pequenos e um núcleo oligopolista controlado por gigantes de varejo. A classificação depende de qual camada você está analisando. Outro erro comum é confundir ciclo com fase. Uma recessão econômica não transforma o capitalismo competitivo em financeiro. São coisas diferentes que operam em temporalidades distintas. Um problema específico que eu encontrei recentemente envolveu a análise de um setor de energia renovável. Os indicadores macroapontavam para fase competitiva, com dezenas de players entrando no mercado. Mas ao dissecar a cadeia de valor, percebi que o segmento de geração estava se monopolizando rapidamente enquanto a distribuição permanecia fragmentada. A classificação errada do setor teria levado a decisões de investimento completamente equivocadas. O workaround que funcionou foi uma análise segmentada por elos da cadeia, não por setor como um todo.

Como aplicar isso de forma concreta
Se você quer usar essa estrutura analiticamente, o primeiro passo é levantar dados de concentration ratio (CR4 e CR8) para o setor em questão. Esses índices mostram quanto do mercado está nas mãos das quatro ou oito maiores empresas. Valores acima de 60% indicam forte tendência oligopolista. Depois, calcule o índice HHI (Herfindahl-Hirschman) para uma medida mais refinada da concentração. Isso leva cerca de uma tarde de trabalho se você já tem acesso a bases de dados setoriais. Para a fase financeira, observe a proporção entre receita operacional e ganhos financeiros no resultado da companhia. Se os ganhos com holdings, investimentos e correção monetária ultrapassam 30% do lucro líquido, você provavelmente está lidando com lógica de fase financeira. Empresas como holding groups e conglomerados operam naturalmente nessa regime, mas startups de tecnologia também estão migrando para esse modelo, onde o foco muda de rentabilidade operacional para valuation e rodada de investimento seguinte. O maior limitante dessa abordagem é que ela não prevê crises individualmente. Ela classifica a estrutura, não o timing de eventos. Uma empresa pode estar num setor oligopolista e mesmo assim falir por má gestão. O modelo ajuda a entender o terreno, não a prever o resultado de cada partida. Para decisões de investimento concretas, combine essa análise estrutural com métricas de governança, endividamento e fluxo de caixa livre. Juntas, essas camadas dão uma visão muito mais confiável do que qualquer classificação isolada.
Se quiser se aprofundar nos conceitos originais, as referências acadêmicas mais sólidas partem de autores como Rosa Luxemburgo, que mapeou a evolução do capital, e Lenin, que expandiu a análise para o imperialismo como fase superior. Leitura complementar moderna inclui trabalhos de Richard Whittington sobre reestruturação corporativa e publicações do Banco Central sobre concentração setorial.
Galeria
-

Fases do Capitalismo | Fases do capitalismo resumo, Mapa mental fases ... -
fases do Capitalismo.ppt -

Fases do capitalismo – Artofit -

Mapa Mental Fases Do Capitalismo - RETOEDU
