40 Parcelas Sao Quantos Anos
Parcelamento e conversão de prazo: o básico que todo mundo confunde
Quando alguém pergunta40 parcelas sao quantos anos
, a resposta curta é três anos e quatro meses. Divide quarenta por doze. O resto dá os meses extras. Mas na prática, as coisas nunca são tão simples assim, especialmente quando o assunto é financiamento ou empréstimo.Eu já vi muita gente travada nessa conta porque não leva em consideração como as instituições trabalham com o calendário real. Parcelas mensais não coincidem exatamente com meses civis em muitos contratos, e o juros composto começa a rodar antes mesmo da primeira prestação cair no seu bolso.
Como funciona na prática
O cálculo puramente matemático éstraightforward: 40 parcelas mensais = 3 anos + 4 meses. Mas o que determina o prazo total do contrato é a tabela de amortização escolhida. No Sistema Price (amortização constante), as parcelas são fixas e o prazo é exatamente o que você contratou. No SAC, as parcelas diminuem ao longo do tempo, mas o número de meses permanece o mesmo.O problema real aparece quando a instituição financeiro aplica carência inicial. Se o contrato prevê três meses de carência antes do primeiro pagamento, suas 40 parcelas começam só no quarto mês. O prazo total sai sendo quatro anos e quatro meses, não três e quatro. Já me deparei com clientes que assinaram achando que pagariam em trinta e seis meses e descobriram a surpresa na terceira parcela.
O que ninguém te conta sobre parcelamento longo
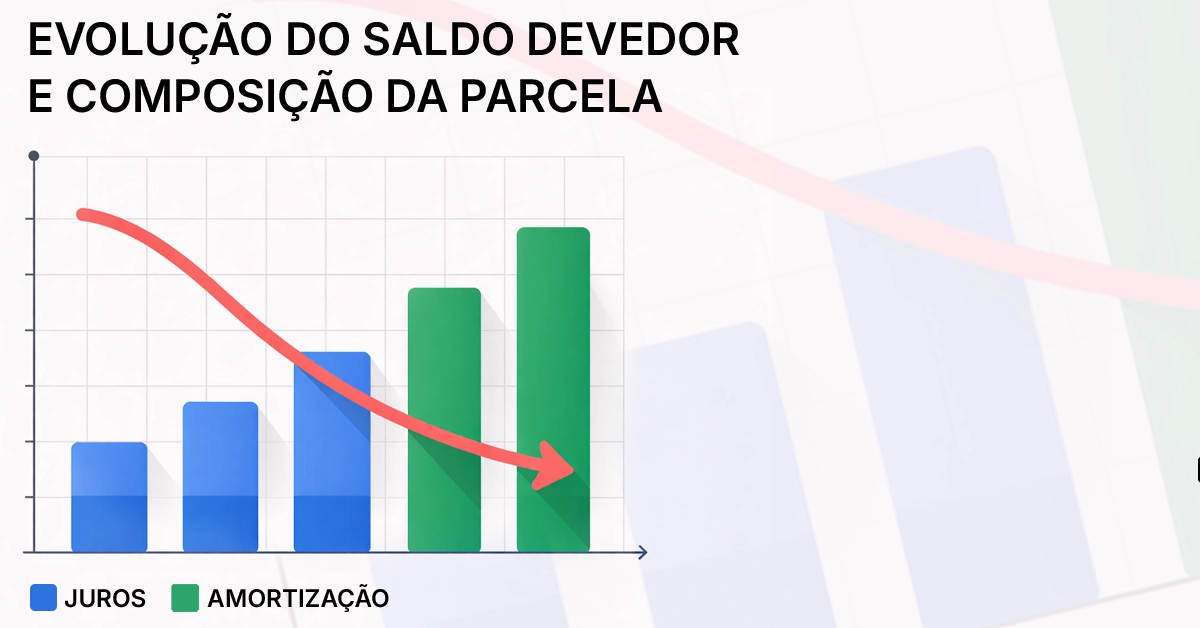
Quarenta parcelas é um prazo que parece inofensivo à primeira vista. Não é. Em financiamento de veículos, por exemplo, o saldo devedor nas primeiras trinta parcelas praticamente não cai. A maior parte do valor que você paga vai para juros e encargos, não para amortizar o principal. Fiz uma conta recentemente num financiamento de R$65 mil com taxa de 1,89% ao mês em 40 parcelas: nas primeiras 24 prestações, o saldo devedor reduziu apenas cerca de R$8.200. O resto foi custo financeiro puro.Outro detalhe importante é a multiplicação dos custos com a Longo prazo. Quanto mais parcelas, mais juros você paga no total. Um financiamento de 40 parcelas a 1,89% ao mês custa aproximadamente 52% a mais do que o valor original do bem. O mesmo produto em 24 parcelas na mesma taxa custaria cerca de 28% a mais. A diferença entre fazer 24 ou 40 parcelas pode ser quase R$15 mil num valor de R$65 mil.
Armadilha comum: a parcela menor não significa negócio melhor
Muitas pessoas escolhem 40 parcelas porque a prestação cabe no orçamento mensal. Isso é uma armadilha clássica. A parcela menor dilui o custo mensal mas multiplica o custo total. Se o seu orçamento permite pagar R$2.200 por mês, terminar em 24 parcelas vai economizar cerca de R$7.500 em juros comparado a 40 parcelas. A parcela sobe para R$3.650, mas o dinheiro que você economiza no final compensa amplamente.A regra prática que uso quando consulto clientes é simples: se o prazo ultrapassa 36 parcelas para financiamento de bens de consumo (carro, eletrodoméstico, celular), quase sempre existe uma alternativa melhor. Financiamento imobiliário é exceção, onde 360 parcelas é norma. Para qualquer outra coisa, 40 parcelas é o limite máximo que eu recomendo, e mesmo assim apenas se a taxa for inferior a 1,5% ao mês.
Como calcular o custo real antes de assinar
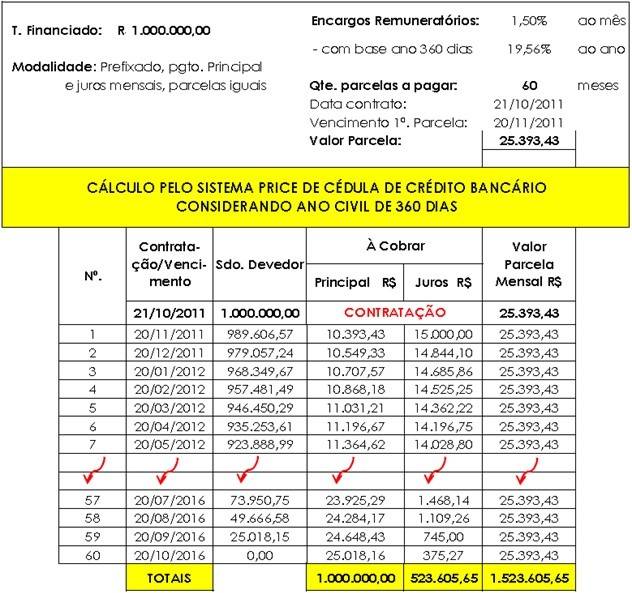
Não confie apenas no valor da parcela que o vendedor ou gerente mostra. Pediu a planilha completa de amortização. Verifique a TA (Taxa Anual) e o CET (Custo Efetivo Total). O CET é o que realmente importa porque inclui seguros, tarifas e encargos que a taxa de juros sozinha esconde. Num caso que atendi semana passada, a taxa anunciada era 14,9% ao ano, mas o CET ficou em 22,3% ao ano depois de incluir seguro Presteze e taxa de abertura de crédito. Isso fez a diferença de quase R$4 mil no custo total do contrato de 40 parcelas.Galeria
-

420 parcelas = 35 anos vendendo o futuro pro banco. Você pega R$ 450 ... -
O Correto Cálculo das Parcelas Mensais na Amortização de Empréstimo ... -
Calculadora de Financiamento: Simule Juros e Parcelas - Portalbrasil -

Prefeitura de São Caetano institui Programa de Parcelamento de Débitos
