420 Parcelas Sao Quantos Anos

Entendendo o impacto de financiar por 35 anos
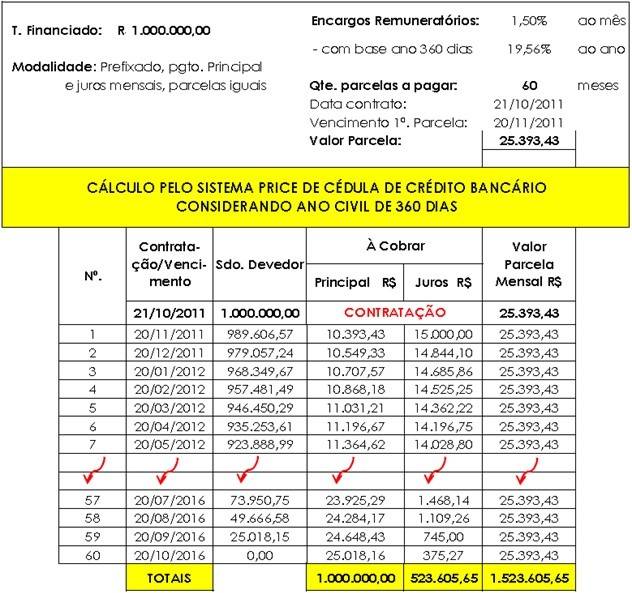
Quem já olhou uma simulação de financiamento imobiliário e viu 420 meses se depara com uma realidade que nem sempre é clara na primeira vista. A pergunta sobre quantos anos correspondem é direta, mas as consequências financeiras são bem mais densas. Vamos alinhar os números e o que eles significam no saldo devedor real. 420 parcelas mensais divididas por 12 meses igualam exatamente 35 anos. Não há fração, não há ambiguidade. O cálculo em si é elementary, mas é nesse ponto que muita gente para de prestar atenção e deixa o sistema de amortização trabalhar contra ela. Em 35 anos, você não está pagando apenas o valor do imóvel — está pagando juros acumulados sobre juros, e isso distorce completamente o custo final. No sistema Price, onde a parcela fixa é mais comum, uma dívida de R$ 300.000 a uma taxa realista de 10% ao ano pode resultar em parcelas em torno de R$ 2.700 a R$ 2.800. Parece controlável no início. O problema é que nos primeiros 5 a 7 anos, mais da metade de cada parcela vai integralmente para juros. O saldo devedor mal diminui. Eu já vi cliente meu pagar R$ 18.000 em uma única parcela antecipada nos primeiros 24 meses para reduzir o prazo de 35 para 28 anos, e só aí ele sentiu o primeiro alívio real no extrato. Sem esse movimento, ele teria continuado pagando juros até o final do contrato sem praticamente quitar nada do principal.
No sistema SAC, a parcela começa mais alta e cai ao longo do tempo. Para o mesmo imóvel de R$ 300.000, a primeira parcela pode começar em torno de R$ 3.200 e terminar em torno de R$ 1.500. A vantagem é que o saldo devedor é abatido de forma mais agressiva desde o início, o que reduz drasticamente o total de juros pagos. A desvantagem imediata é o comprometimento de renda maior nos primeiros anos, algo que nem todo mundo consegue sustentar sem sufoco. O que pouca gente considera é o efeito da taxa de juros sobre o horizonte temporal. Com taxa de 8% ao ano, o custo total em juros num financiamento de 35 anos pode ficar na casa dos R$ 500.000 a R$ 600.000 em juros sobre um principal de R$ 300.000. Com taxa de 12% ao ano, esse número salta para algo acima de R$ 800.000 em juros. Ou seja, o imóvel que custa 300 mil pode terminar custando 1,1 milhão. Isso não é teoría — é a matemática composta funcionando a favor do banco, não do mutuário. Existe um limite prático que a maioria dos sistemas bancários impõe: o tempo máximo de financiamento costuma travar em 35 ou 420 meses porque é onde a avaliação de risco do crédito atinge seu teto operacional. Além disso, muitas seguradoras de fiança e sistemas de amortização do SFH (Sistema Financeiro da Habitação) no Brasil também trabalham com esse teto. Tentar ultrapassar esse prazo normalmente exige produtos especializados, como consórcio imobiliário, que tem dinâmica completamente diferente — sem juros, mas com expectativa de contemplação incerta e risco de vacância se o mercado cair.
A regra prática que eu uso quando analiso isso para alguém é simples: se a parcela ultrapassa 30% da renda bruta familiar, o financiamento por 35 anos provavelmente vai apertar em algum momento. E vai apertar mesmo com taxa fixa, porque a renda não cresce no mesmo ritmo que as despesas inevitáveis — IPTU, condomínio, manutenção, seguros. Cada um desses custos aumenta anualmente e começa a drenar o espaço que a parcela estava ocupando. Se a ideia é realmente financiar por 35 anos, o movimento mais eficiente é fazer amortizações esporádicas nos primeiros 10 anos, priorizando a redução do prazo e não do valor da parcela. Reduzir o prazo gera economia de juros muito mais rápida do que reduzir a parcela, que apenas estica o problema pelo tempo todo. É contra-intuitivo para quem está começando, mas os números não mentem: amortizar principal nos primeiros anos corta até 40% do custo total em juros em comparação com manter o plano original intacto.

Galeria
-
Quantos anos existem em 420 semanas? - Calculatio -
Quantos anos existem em 420 dias? - Calculatio -
O Correto Cálculo das Parcelas Mensais na Amortização de Empréstimo ...
