462 340 Milhares De De Reais

Como declarar valores expressivos no SPED Fiscal e na ECF: guia prático
Você está lidando com uma empresa que faturou 462 340 milhares de de reais no exercício e precisa saber como conduzir o SPED Fiscal e a Escrituração Contábil Fiscal sem tropeçar nos pontos que mais geram auto de infração. Vou explicar do jeito que funciona na prática, não da forma que a Instrução Normativa apresenta. O primeiro erro que vejo todo dia é o preenchimento das colunas de valores em reais sem ajuste de casas decimais. No SPED Fiscal, a planilha A100 exige valores expressos em reais com duas casas decimais. Se você importar direto do ERP e ele entregar inteiros ou com quatro casas, a validação rejeita o arquivo. A correção é simples: trate a base antes da exportação. No caso do seu valor de referência, 462.340 mil reais equivalem a R$ 462.340.000,00. Anotar isso no início evita meia dúzia de horas de refilhamento depois.
462 340 milhares de de reais: preenchimento real no SPED Fiscal
Aqui vai o que acontece de verdade quando o faturamento chega nessa faixa. Os registros que mais dão trabalho não são os cabecudos do A100. São as conciliações entre os documentos fiscais emitidos e os lançamentos contábeis, especialmente nos itens de apuração do ICMS e da base do PIS/COFINS. O registro C170 costuma acumular diferenças. Imagine que sua nota de entrada tem CFOP 1.102 com alíquota de 12% e o sistema lança o crédito integral. Na prática, se a mercadoria era isenta de ICMS-ST ou se o produto estava fora do âmbito de incidência estadual, o crédito precisa ser excluído. Quando o volume de notas explode — e com 462 milhões de receita isso é inevitável — você não faz isso manualmente. Configura uma regra de triagem por CFOP + produto + regime tributário e deixa o script rodar antes do fechamento. Eu já perdi um fim de semana inteiro refazendo um arquivo por causa de uma regra que eu tinha esquecido de incluir na planilha de cruzamento. A solução foi criar uma validação prévia que compara o total de créditos do C170 com o total de débitos do C100 por estado, e qualquer divergência acima de 0,5% gera alerta para revisão. Sobre a ECF, o ponto que mais gera multas é o ajuste do Lucro Real vs. Lucro Presumido nas bases do IRPJ e CSLL. O registro J160 da tabela J deve refletir as adições e exclusões da Lei 9.249 e do Regulamento do IR. Muita empresa pega o resultado contábil e transforma direto em base calculada, sem ajustar a depreciação diferenciada, as participações a receber de sócios que não são dedutíveis, ou os juros sobre capital próprio que reduzem a base. Com faturamento na casa dos 462 milhões, o impacto desses ajustes pode passar de R$ 3 milhões em impostos a recolher. Nada disso aparece no demonstrativo de resultado padrão do seu sistema de gestão. Você precisa de uma planilha de conciliação financeira-fiscal que seja atualizada todo mês, não apenas no fechamento anual.
Outra armadilha específica: a escrituração dos tributos sobre a folha. A tabela D guarda os dados de INSS patronal e FGTS. Se sua empresa tem subsidiárias em estados diferentes, cada uma tem alíquotas e regras distintas para o adicional de insalubridade e para os dependentes do empregado. Um arquivo único para todas as unidades gera inconsistência porque a alíquota efetiva varia. O caminho é separar por CNPJ de estabelecimento antes de gerar o arquivo final. Leva uns minutos a mais na preparação, mas evita que a Receita rejeite lotes inteiros no momento do envio. Quanto ao prazo, a ECF para lucros reais com receita bruta superior a R$ 240 milhões em 2023 (exercício 2024) vence em 30 de junho. O SPED Fiscal segue o calendário da SEFAZ de cada estado, mas a maioria exige o envio até o décimo dia útil do mês seguinte à competência. Planeje o cronograma invertido: comece a consolidação dos dados fiscais pelo menos 45 dias antes do vencimento da ECF, porque a validação.cross-file entre o SPED Fiscal e a ECF costuma encontrar gaps que precisam de ajuste manual. Existem ferramentas que automatizam parte desse processo. Consultorias e desenvolvedores internos montam pipelines que alimentam os arquivos a partir do ERP via SQL direto. Isso funciona bem quando a base é limpa. Quando a base vem de múltiplas ERPs legado, migração fica instável e o tempo gasto em tratamento de dados ultrapassa o tempo economizado na geração dos arquivos. Nesse cenário, manter uma camada intermediária de normalização, ainda que feita em planilhas estruturadas com macros simples, é mais confiável do que confiar em integrações complexas que quebram sem aviso.
Se seu objetivo é apenas entender como esse montante se comporta na declaração, o resumo é: o valor em si não muda nenhuma regra, mas a complexidade que acompanha um faturamento nessa magnitude obriga você a tratar três camadas com antecedência. A camada fiscal dos documentos (C170), a camada de ajustes contábeis (J160) e a camada trabalhista (tabela D). Cada uma tem seus pontos de ruptura. Identificá-los antes do fechamento economiza mais tempo do que qualquer recurso automatizado que você contratar. Para quem quer implementar isso de forma operacional, comece pela planilha de conciliação CFOP vs. créditos, depois estruture o roteiro de ajustes do lucro contábil e, por último, separe os dados de folha por estabelecimento. A ordem importa, porque um erro na camada inicial contamina todas as seguintes. Depois que esses três pilares estiverem consistentes, o preenchimento do arquivo final se torna uma tarefa de montagem, não de descoberta. Se precisar de um template básico da planilha de cruzamento do C170 ou da estrutura da conciliação J160, posso detalhar cada linha. O importante é não transformar a declaração em um exercício de última hora. Com valores na faixa de 462.340 mil reais, margem de erro zero não existe. O que existe é antecipação e verificação contínua durante o exercício.
Galeria
-

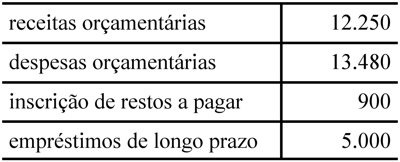
2) A figura a seguir ilustra o número em milhares de reais de quatro ... -
Empréstimo consignado para CLT já liberou mais de R$ 340 milhões em ... -

Um Milhão De Won Em Reais - FDPLEARN -
Quanto rendem 3 milhões de reais na Poupança?
