48 Parcelas Sao Quantos Anos
Conversão de parcelas mensais para anos: o básico
48 parcelas, considerando o padrão de pagamento mensal, equivalem a exatamente 4 anos. A matemática é simples: divide-se a quantidade de parcelas por 12. O que muita gente deixa passar é que essa conta sozinha não conta a história toda do financiamento na prática. Já vi contracts de carro com 48 parcelas mensais onde a taxa de juros era embutida de forma que o valor total pago era 32% maior que o preço à vista. Isso não tem nada a ver com a contagem de anos. Tem a ver com como a parcela foi calculada.
48 parcelas sao quantos anos
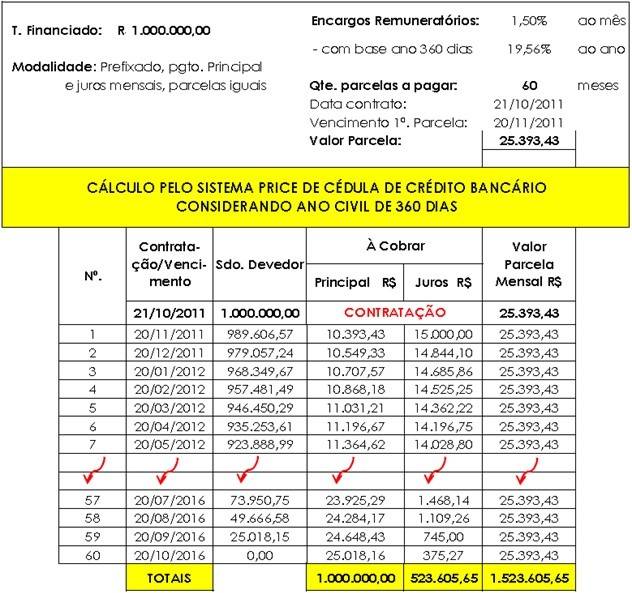
Se você está olhando uma tabela de financiamento e vê 48 parcelas, o prazo é de 4 anos. Mas preste atenção no que vem depois. Em algumas operadoras brasileiras, parcelas semanais ou quinzenais existem, e aí 48 pagamentos em 4 semanas daria um ciclo de pouco mais de 11 meses. É raro, mas aparece em consignados e em alguns planos de cartão rotativo parcelado. Se o contrato não especificar a periodicidade, pergunte antes de assinar. Na grande maioria dos casos no Brasil — financiamento imobiliário, veículo, crédito consignado — parcelas são mensais. Então 48 parcelas = 4 anos mesmo. O que as pessoas precisam entender é que o prazo em anos e o custo efetivo total são duas coisas completamente diferentes. Um financiamento de 48 meses pode te custar 6% ao ano ou 28% ao ano, dependendo de como é feito. A SBC (tabela SAC) reduz o saldo devedor de forma mais acelerada, enquanto a Price mantém a parcela fixa e destina mais juros nas primeiras parcelas. Eu já perdi a conta de clientes que achavam que parcelas menores significavam juros menores, quando na verdade com Price o juros acumulado no início era absurdo.
Uma coisa que eu aprendi na prática e que nunca aparece em material promocional: parcelas iguais durante 48 meses podem esconder reajustes anuais de taxa ou de seguro embutido que não são óbvios na primeira olhada. Já peguei um contrato de financiamento de moto onde a parcela era fixa por 24 meses e depois dobrava porque o seguro vencia e não estava discriminado na tabela inicial. Dura uns 3 segundos pedir para ver a planilha de evolução completa antes de assinar, mas resolve metade dos problemas que eu vejo nos forums de reclamação. Outro ponto que vale anotar: em alguns casos, como empréstimos com carência ou financiamentos estudantis, as parcelas podem começar depois de um período sem pagamento. 48 parcelas com 6 meses de carência significam que o desembolso real se estende por 4 anos e 5 meses. A matemática muda dependendo de como o produto foi estruturado. Sempre verifique se há carência, multa por antecipação ou encargos diferenciados por estado de inadimplência — isso altera completamente o custo real do prazo em anos. Se quiser simular antes de fechar qualquer coisa, use uma calculadora de amortização com a planilha completa. Sites como o do Banco Central ou calculadoras independentes ajudam, mas o importante é solicitar a CET (custo efetivo total) por escrito. Isso é obrigatório por lei e é a única métrica que compara fincamentos de verdade, porque junta juros, tarifas, seguros e tributos num só número.
Galeria
-

Planilha de simulação de financiamento e parcelas no Excel 4.0 -
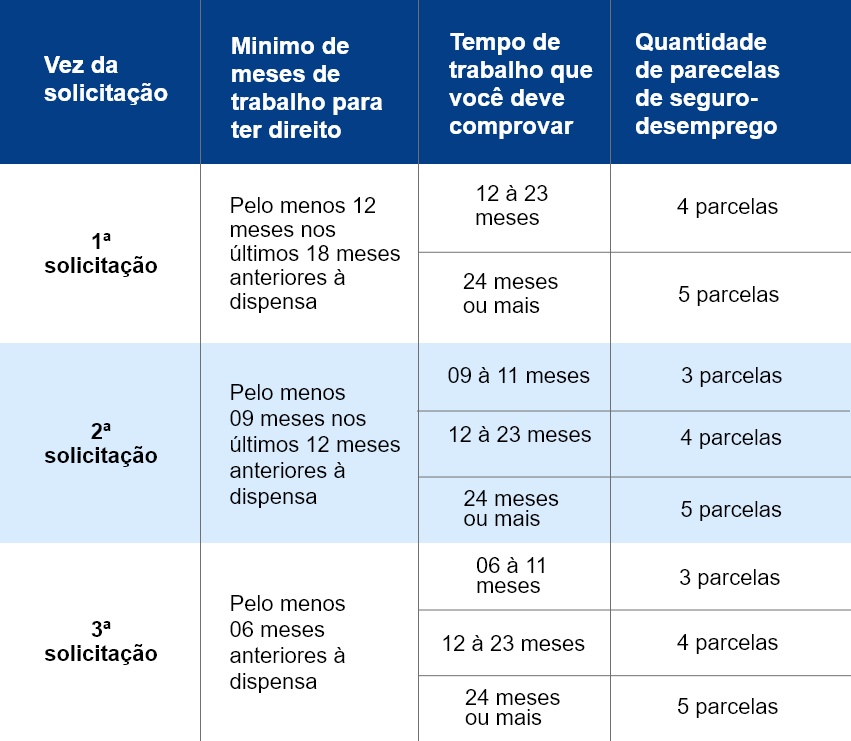
Prorrogação do Seguro- Desemprego tem parcelas de até R$ 2.106 -

Evolução mensal do valor das parcelas do cartão com juros de 18% ao mês ...
