72 Parcelas Sao Quantos Anos
Parcelas e Anos: a conversão básica
Muita gente trava na hora de transformar um número de parcelas em anos, especialmente quando o valor não é redondo. 72 parcelas sao quantos anos? A resposta curta é seis anos, mas o detalhe importante é entender como chegar lá sem depender de calculadora toda vez que aparecer um contrato. O cálculo em si é só uma divisão por doze. Parcelas em financiamentos geralmente são mensais, então você pega o total e divide por doze meses. Nada mais. O problema é que na prática as coisas nunca são tão lineares assim, e é aqui que a maioria das pessoas erra ou acaba pagando a mais sem perceber.
Como calcular 72 parcelas sao quantos anos
Para chegar ao resultado, divida o número de parcelas por doze. 72 dividido por 12 é igual a 6. Isso significa que um financiamento com 72 parcelas mensais tem duração de seis anos completos. Se as parcelas forem quinzenais, o cálculo muda completamente, e o período se dobra para doze semestres ou praticamente o dobro do prazo mensal equivalente. O tipo de parcela define tudo. O mesmo raciocínio se aplica a parcelas semanais, embora sejam raras em contratos formais. Nesse caso, 72 parcelas semanais seriam apenas um ano e meio, mas ninguém estrutura um financiamento assim no mercado brasileiro. Os sistemas financeiro e imobiliário trabalham quase exclusivamente com base mensal. O que poucas pessoas levam em conta é o efeito dos juros compostos sobre a percepção do prazo. Com 72 parcelas, o valor total pago pode ser significativamente maior do que o valor financiado original, dependendo da taxa de juros aplicada. Um financiamento de R$ 100 mil em 72 parcelas com taxa de 1,5% ao mês pode resultar em um total pago superior a R$ 150 mil. O prazo em anos continua sendo seis, mas o custo real é outra história.
Eu trabalhei com um cliente que fechou um financiamento imobiliário de 72 parcelas e ficou surpreso ao descobrir que, no extrato do SAC, o saldo devedor diminuía muito devagar nos primeiros anos. A parcela era a mesma, mas a maior parte ia para juros e somente uma fatia pequena reduzia o principal. Isso é normal e está previsto na tabela, mas a percepção visual do progresso é enganosa. Quem não acompanha o extrato todo mês acha que está pagando mais do que realmente está abatendo a dívida. O workaround que eu uso nesses casos é simples: peço para o cliente abrir o extrato completo e somar manualmente apenas a parte de amortização de cada parcela durante os primeiros 24 meses. O número que sai geralmente choca. Faz a pessoa entender que o sistema não está errado, mas que o custo do crédito naquele formato é alto. A partir daí, a decisão de antecipar parcelas ou renegociar passa a ser mais consciente. Outro ponto que muita gente ignora é a diferença entre PRICE e SAC. Com 72 parcelas no sistema PRICE, a parcela é fixa do início ao fim, o que facilita o planejamento financeiro mas significa que você paga juros sobre juros por mais tempo. No SAC, a parcela cai ao longo dos anos, e o total de juros pago é menor. Se o objetivo é reduzir o custo total, o SAC costuma sair mais barato em prazos longos como seis anos, mas exige maior capacidade de pagamento inicial.
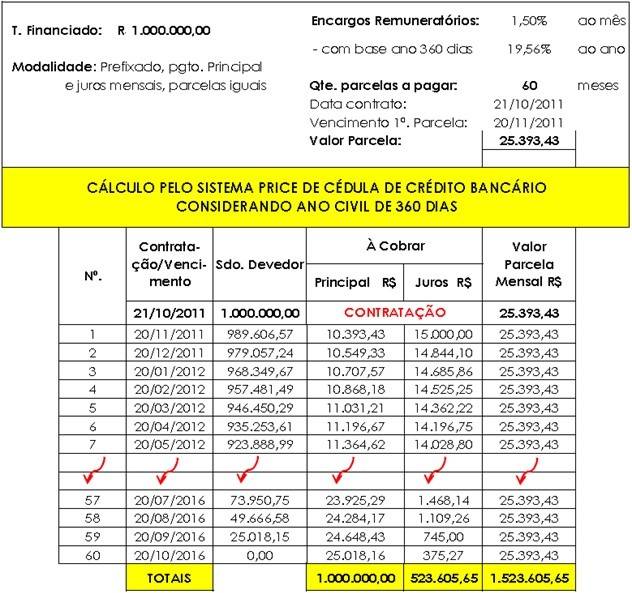
Também vale considerar que algumas instituições cobram tarifa de abertura de crédito e seguros embutidos que não entram no cálculo das parcelas em si. Um contrato de 72 parcelas pode parecer atrativo pelo valor mensal baixo, mas quando você soma esses custos adicionais, o efetivo pode ser bem diferente do que foi divulgado. Sempre peça a planilha completa com todos os encargos antes de assinar. Se você está avaliando um financiamento com 72 parcelas e quer ter uma ideia rápida do comprometimento da sua renda,multiply a parcela mensal por 72 para saber o total pago e compare com o valor financiado. A diferença entre os dois números é o custo do dinheiro. Se essa diferença passar de 50% do valor original, o financiamento está caro e vale a pena negociar taxas ou aumentar o entrada para reduzir o prazo. Em resumo, 72 parcelas equivalem a seis anos quando o período é mensal, mas o valor real que você vai pagar depende da taxa de juros, do regime de amortização e dos custos adicionais do contrato. O cálculo do prazo é simples, o difícil é entender o custo total escondido por trás dele.
Galeria
-

Como calcular o valor das parcelas de um financiamento - YouTube -
Cálculo de Parcelas em Financiamento | PDF -

Prefeitura de São Caetano institui Programa de Parcelamento de Débitos

