80 Parcelas São Quantos Anos
Entendendo o cálculo de parcelas longas
Vim com muita gente tentando fazer as contas na cabeça e acabando errando. É frustrante porque parece simples, mas quando o prazo é grande demais, a cabeça começa a tropeçar nos zeros. O cálculo em si é rápido. A questão é saber exatamente o que você está olhando quando aparece aquele número no contrato. Quando digo "parcelas" num contexto financeiro brasileiro, automaticamente se refere ao período mensal. Então o cálculo direto é: 80 dividido por 12. Dá 6 inteiros, com resto 8. Em outras palavras, 80 parcelas mensais equivalen a 6 anos e 8 meses. Nada de mágica. Eu já vi gente confundir com semanas ou semestres e acabar comparando coisa com outra. Sempre confirme a periodicidade antes de fazer qualquer média. Se as parcelas forem quinzenais, por exemplo, 80 fica em torno de 3 anos e 2 meses. Semestrais é outra história completamente diferente, mas ninguém faz financiamento semestral pra valor baixo, então não precisa nem listar aqui.
O que acontece na prática com um financiamento de 80 meses
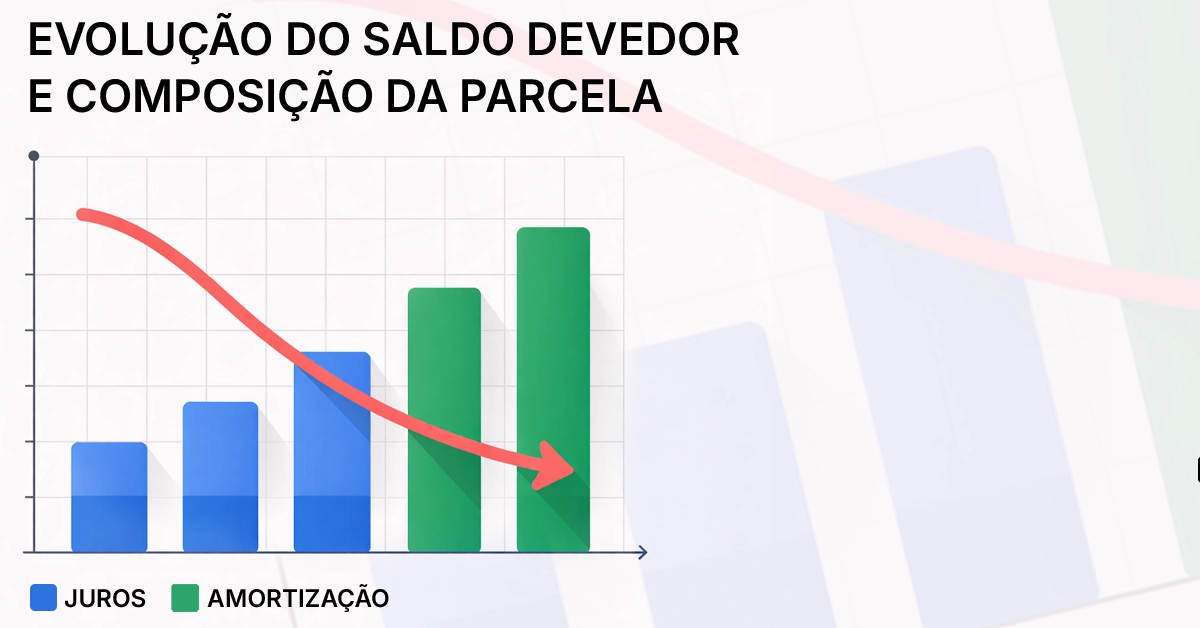
A parte que ninguém explica direito é o custo real. Parcela mensal constante numa sistemáticaPRICE significa que, no início, quase tudo que você paga é juros. A parcela continua a mesma, mas a composição muda: no começo, juros dominam; nos últimos meses, a amortização do principal é que cresce. Dei uma olhada em simulações reais de financiamento de veículos usadas recentemente. Com taxa em torno de 1,49% a 1,99% ao mês e prazo de 80 meses, o valor total pago pode ultrapassar em muito o preço à vista do bem. Isso não é algo sutil. Num carro de R$80 mil, por exemplo, dependendo da taxa e do valor financiado, o total pode chegar a mais de R$130 mil. O impacto acumula porque 80 meses é muito tempo pra juros rodarem. Um detalhe que os iniciantes costumam perder: a taxa mensal e a anual não são a mesma coisa, e converter uma na outra altera completamente o resultado. Uma taxa de 1,5% ao mês corresponde a algo perto de 19,6% ao ano em juros compostos. Muita gente lê o material e acaba achando que a taxa é menor do que realmente é. Sempre peça a taxa efetiva mensal e a anual para comparação.
Como calcular na prática, passo a passo
Vou escrever o fluxo que eu uso quando preciso passar isso pra alguém rápido. Passo 1 — confirme a periodicidade. Verifique no contrato se as parcelas são mensais, quinzenais ou semanais. Isso define o divisor correto. Passo 2 — divida pelo número de períodos no ano. Para parcelas mensais, divida 80 por 12. O quociente dá os anos completos, e o resto, os meses adicionais.
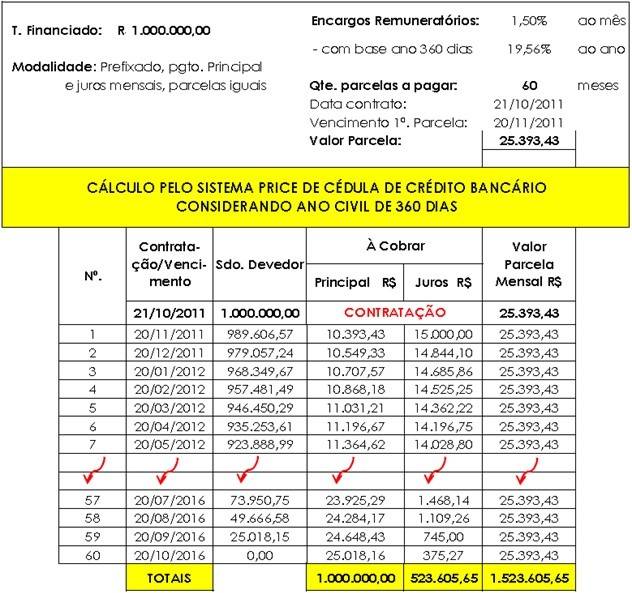
Passo 3 — converta em frações decimais se quiser precisão. 80/12 = 6,6667. Ou seja, 6 anos e dois terços de ano, o que corresponde a 8 meses. É só arredondar de forma consistente. Passo 4 — some eventuais carências ou períodos de gracia. Se houver atraso na entrada de pagamentos, isso não altera o número de parcelas, mas altera o calendário efetivo. Anote a data prevista do primeiro vencimento e a do último. Usei esse esquema em uma simulação recente pra uma operação de crédito imobiliário onde o cliente queria comparar prazos de 60, 80 e 120 meses. A maior armadilha que encontrei foi a de achar que 80 parcelas era "só um pouco mais que 6 anos" e subestimar o acúmulo de juros. Quando fiz a planilha com a tabela SAC, percebi que a parcela inicial seria alta e cairia com o tempo, enquanto na PRICE a parcela seria fixa, mas o saldo devedor diminuiria lentamente. A diferença no custo total entre os dois sistemas, nesse prazo, foi de quase R$20 mil num financiamento de R$100 mil com taxa mensal de 1,2%. Só pra dar uma noção do tamanho do impacto.
Pegadinhas e casos extremos
Tem uma situação que merece atenção especial. Quando o contrato inclui taxas administrativas, seguros obrigatórios ou tarifas que não entram no cálculo da parcela base, o valor real desembolsado sai maior do que a simulação simples mostra. Eu já perdi paciência com clientes que chegaram confusos porque o valor total pago não batia com a soma das parcelas que viram no app. Acontece que existiam taxas anexas e ajustes que não estavam destacados na previsão inicial. Outro ponto: revisões de taxa. Se o contrato tiver reajuste periódico atrelado a algum índice, como IPCA ou SELIC, o valor da parcela pode subir ao longo dos 80 meses. Isso é comum em financiamentos de longo prazo. Não adianta olhar só o valor fixo inicial e assumir que vai permanecer igual. Sempre verifique a cláusula de revisão e o índice usado. Também tem o caso das parcelas com carência. Às vezes o contrato prevê um período inicial onde só incidem juros, sem amortização. Nesses cenários, os primeiros meses são os mais pesados em termos de custo, mesmo que a parcela pareça tranquila. Eu recomendo que você peça uma simulação detalhada com o cronograma completo antes de assinar.
Alternativas úteis
Se o seu objetivo é reduzir o custo total, considere duas opções que costumam funcionar bem. A primeira é negociar um prazo menor. Reduzir de 80 para 48 meses corta significativamente o montante de juros pagos, ainda que a parcela mensal suba. A segunda é fazer amortizações antecipadas quando tiver disponibilidade. Como o saldo devedor diminui, os juros futuros também caem, e o efeito é cumulativo. Outra alternativa menos óbvia é comparar sistemas de amortização. A SAC tende a ser mais barata no total do que a PRICE, apesar da parcela inicial mais alta. Se você consegue suportar parcelas maiores no início, a SAC geralmente compensa ao longo do prazo. Já a PRICE oferece previsibilidade, o que pode ser mais confortável financeiramente, mas custa mais caro no final. Também existe a possibilidade de refinanciamento. Se as condições do mercado melhorarem, refinar o saldo pode reduzir a taxa e o valor das parcelas, desde que o custo de liquidação antecipada e as novas tarifas não corroam o benefício. Eu nunca recomendo refinancar só pelo impulso. É preciso fazer as contas com os custos envolvidos.
Um resumo rápido para consulta
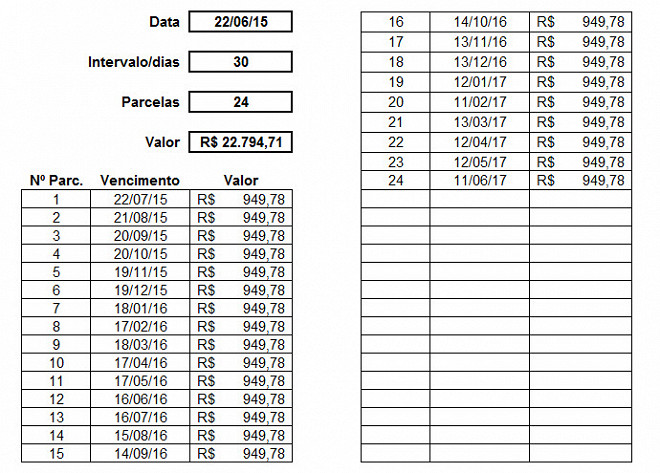
80 parcelas mensais = 6 anos e 8 meses. 80 parcelas quinzenais = cerca de 3 anos e 2 meses. 80 parcelas semanais = cerca de 1 ano e 7 meses.
Verifique periodicidade, taxas, revisões e eventuais taxas annexas antes de tomar qualquer decisão baseada apenas na soma das parcelas.
Galeria
-
Calculadora de Financiamento: Simule Juros e Parcelas - Portalbrasil -

Evolução mensal do valor das parcelas do cartão com juros de 18% ao mês ...
