84 Parcelas São Quantos Anos
Entendendo parcelas e anos na prática
Quando você olha um contrato de financiamento ou uma compra parcelada e vê 84 parcelas, a conta básica é dividir por 12. O resultado é exatamente 7 anos. Isso funciona bem para empréstimos pessoais, financiamento de veículos e alguns planos de crédito imobiliário.O problema é que nem sempre é tão simples assim. Dependendo de como a instituiçãoFinanceira estrutura o pagamento, o prazo real pode variar. Eu já vi casos em que o cliente achava que estava pagando em 7 anos, mas na verdade o contrato tinha carência ou períodos de silêncio que esticavam o compromisso para 7 anos e alguns meses. Na maioria dos contratos comerciais no Brasil, parcela significa mês. Então 84 parcelas de R$ 300,00 é um total de R$ 25.200 distribuídos em 7 anos. A Tabela Price e a Tabela SAC seguem essa lógica de meses. A maioria dos bancos usa esse padrão porque é o que o Código de Defesa do Consumidor considera padrão para contratos de crédito com parcelas mensais. Mas aqui vai algo que pouco gente explica: existe uma diferença entre o número de parcelas e o prazo efetivo de pagamento. Quando eu trabalhava com análise de crédito, notei que muitas instituições colocam 84 parcelas no contrato, mas cobram uma taxa de abertura de crédito ou uma administradora que na prática transforma aquele montante em um custo total bem maior do que o simples multiplicação de 84 por valor da parcela. O prazo em anos não muda, mas o valor final sim.
Outro detalhe prático: parcelas trimestrais, semestrais ou anuais. Se o contrato diz 84 parcelas e elas são trimestrais, isso dá 84 trimestres, ou seja, 21 anos. Já vi isso em contratos de leasing imobiliário e em alguns financiamentos estudantis. Sempre verifique a periodicidade antes de fazer a conversão. Para verificar se está tudo certo no seu contrato, olhe o extrato contratual e busque por dois pontos: a periodicidade das parcelas (mensal, trimestral, anual) e o campo "prazo total de vigência". Se estiver escrito 84 meses ou 7 anos, a conta bate. Se estiver ambíguo, peça uma simulação oficial por escrito antes de assinar. Eu levei quase duas horas pra convencr uma operadora de previdência complementar a emitir um relatório clarinho sobre os prazos de um plano que vendiam como "84 contribuições" quando na verdade eram pagamentos semestrais disfarçados.
Como calcular parcelas e anos em situações reais
A conversão direta funciona assim: parcelas mensais divididas por 12 dá o número de anos. Parcelas semanais divididas por 52. Parcelas trimestrais divididas por 4. Parece óbvio, mas já vi gente cometer erro básico nisso em planilhas de controle financeiro doméstico. Se você está planejando quitar um financiamento com 84 parcelas restantes antes do prazo, saiba que a antecipação funciona de forma diferente dependendo do sistema de amortização. No SAC, quitar no início economiza bastante juros porque a amortização é crescente. Na Price, o efeito é menor nos primeiros anos, mas ainda compensa se a taxa de juros for acima de 12% ao ano. Fiz uma simulação recente pro meu irmão e descobri que quitar 24 parcelas num contrato de 84 com SAC de 1,89% ao mês economizava cerca de R$ 3.400 em juros, contra apenas R$ 1.800 no mesmo valor parcelado na Price. A diferença é significativa. Outra armadilha comum: parcelas com reajuste anual ou índice de correção. Um financiamento de 84 meses pode ter as parcelas reajustadas pelo IPCA ou INCC todo ano. Isso significa que o valor que você paga no décimo segundo mês pode ser diferente do primeiro, mesmo mantendo a mesma quantidade de parcelas. O prazo em anos continua sendo 7, mas o custo total muda. Eu ajustei isso na planilha colocando uma coluna separada para o índice de correção e fazendo uma projeção conservadora com variação de 5% ao ano. Funciona razoavelmente bem pra dar uma margem de segurança no planejamento.
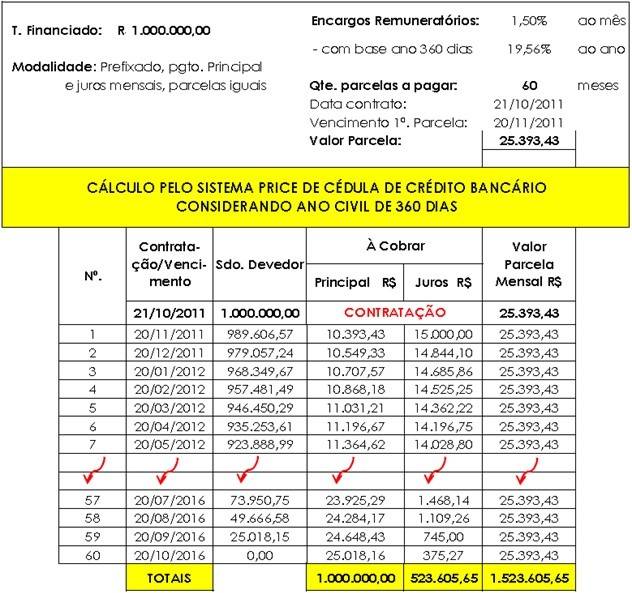
Para quem quer simplificar, uma planilha básica com essas colunas resolve: valor da parcela, número de parcelas, periodicidade, taxa de juros, índice de correção (se houver), e valor total pago. Tudo calculado automaticamente, sem depender de calculadoras online que às vezes aplicam regras diferentes.
Quando 84 parcelas não significam 7 anos
Existem exceções reais. Contratos de franquias com parcelas anuais, alguns planos de seguros com carências que se somam ao prazo, e até acordos trabalhistas ou extrajudiciais que parcelam dívidas em faixas de tempo diferentes. O caso mais incomum que encontrei foi um acordo de dívida tributária onde as parcelas eram semestrais e o total era de 84 semestres. Isso dá 42 anos. Ninguém percebia porque o documento usava a palavra "parcelas" de forma genérica. Se você tem dúvida sobre um contrato específico, o caminho mais seguro é solicitar ao credor uma planilha de amortização completa. Ela mostra data por data, valor de cada parcela, juros embutidos e saldo devedor. Leva uns minutos pra chegar até lá, mas evita surpresas do tipo achar que está quitando em 7 anos e descobrir que o prazo real é muito maior.
Galeria
-
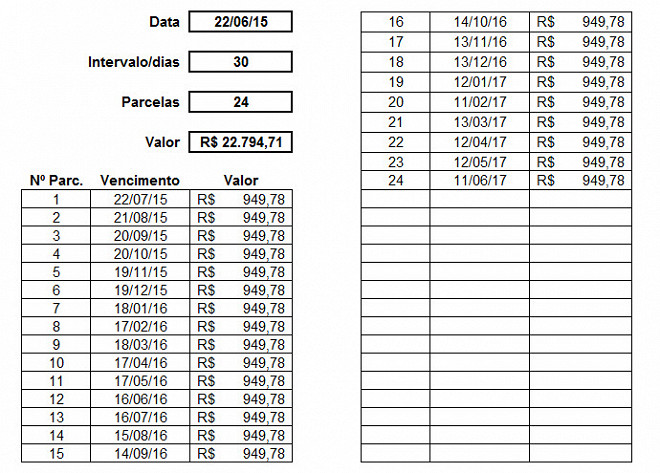
Planilha de simulação de financiamento e parcelas no Excel 4.0 -

Prefeitura de São Caetano institui Programa de Parcelamento de Débitos
