A Conceptual Framework For Financial Reporting Equivale Ao Nosso
Entendendo a estrutura conceitual que sustenta suas demonstrações contábeis
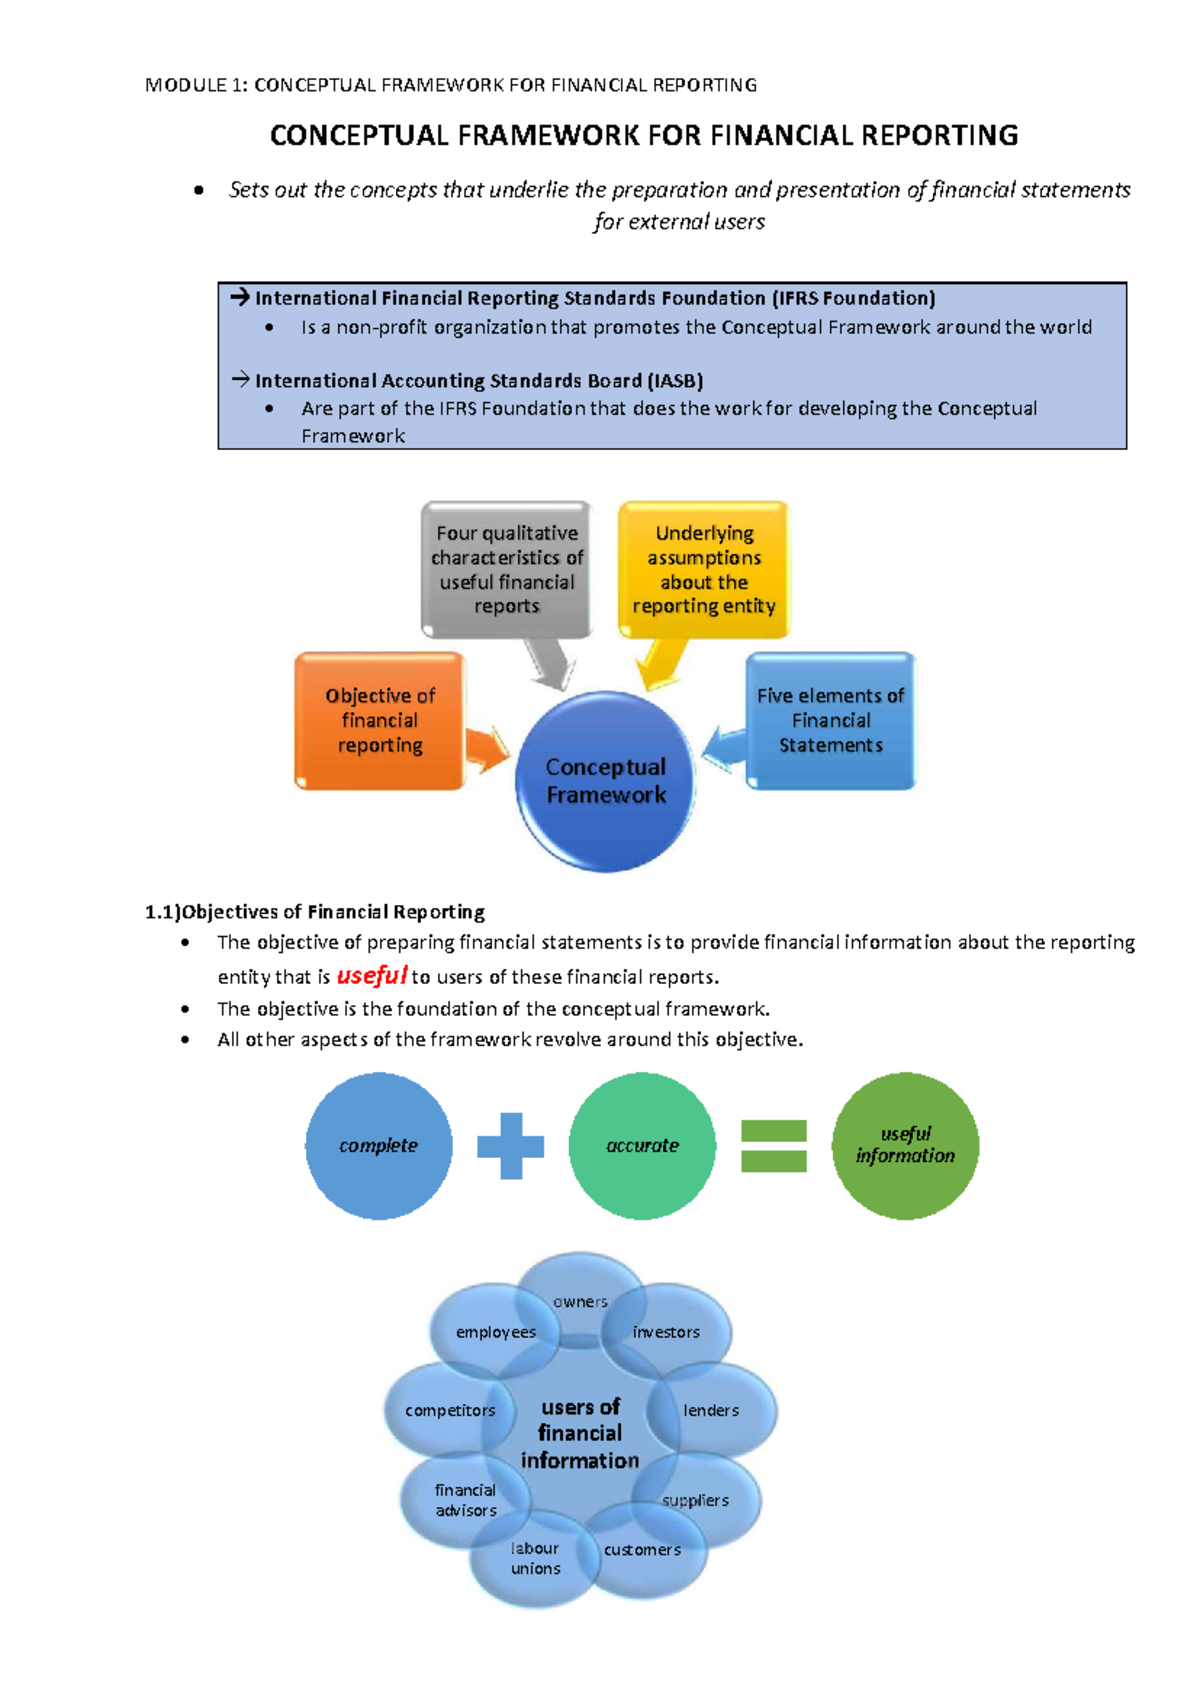
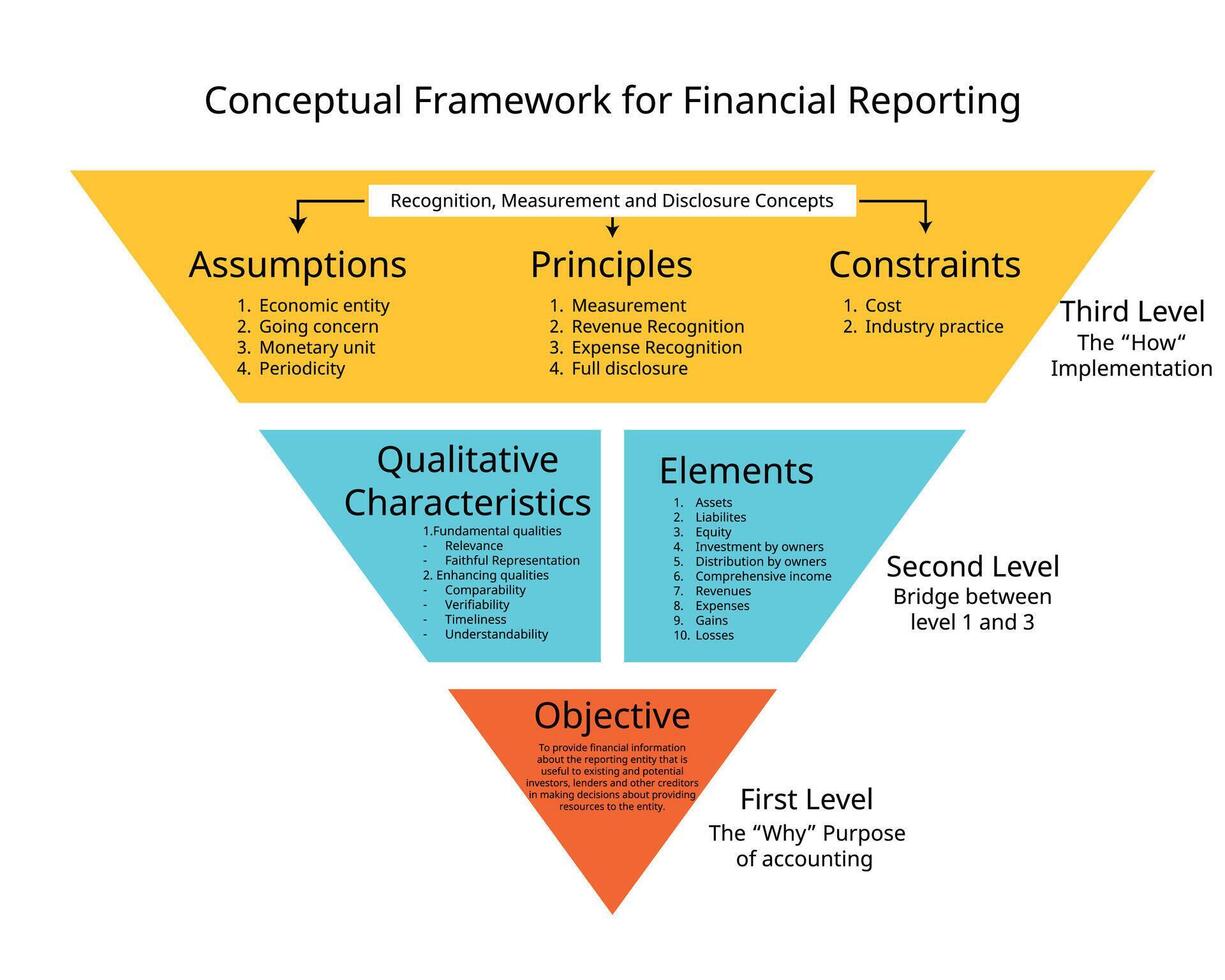
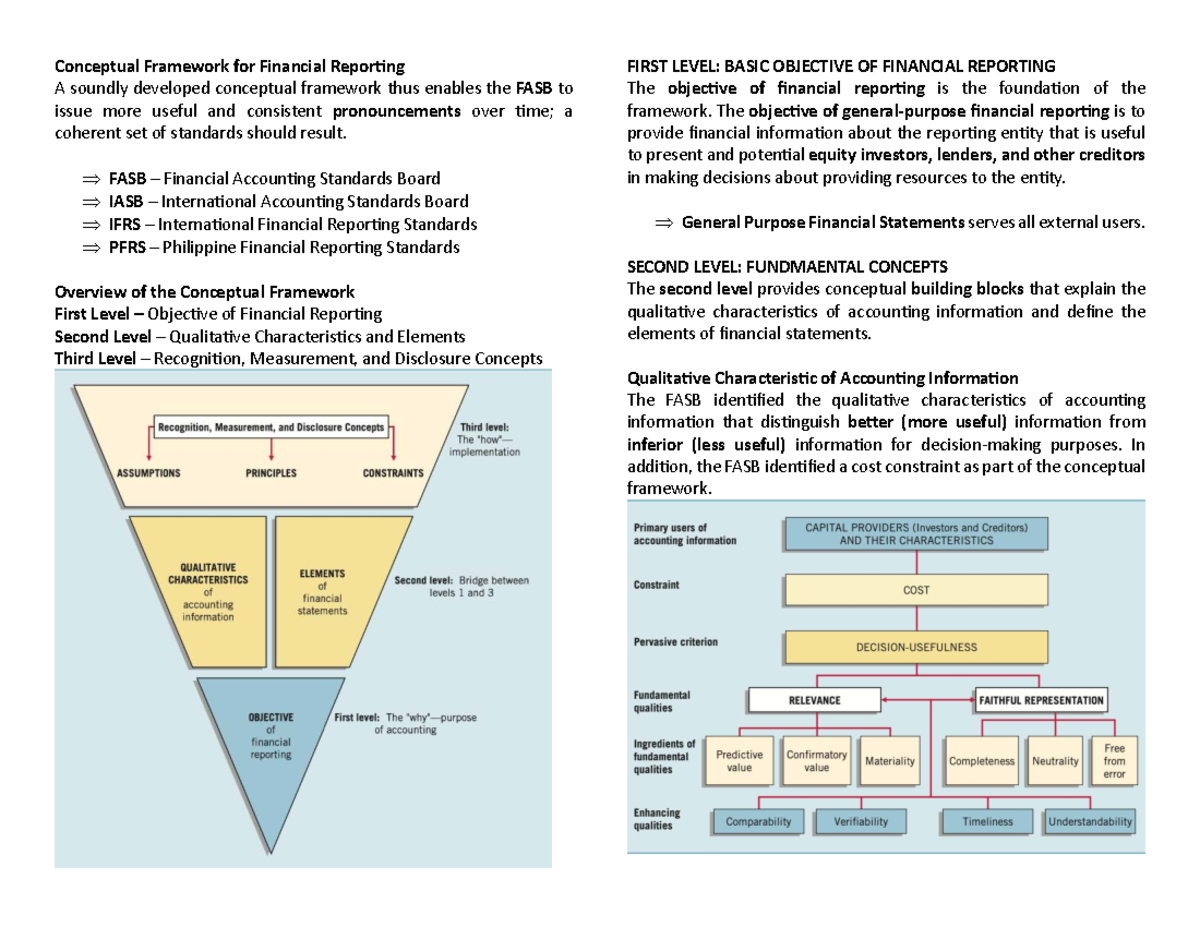
Quando você trabalha com relatórios financeiros há algum tempo, percebe rapidamente que a parte mais complicada não é aplicar as regras — é saber qual regra se aplica quando duas parecem contraditórias. O conceito de a conceptual framework for financial reporting equivale ao nosso NBC TG 1 (R1) costuma gerar confusão porque muita gente lê como se fosse apenas um resumo da legislação, quando na verdade funciona como um sistema de priorização para situações que as normas não cobrem explicitamente. OFramework do IFRS e a nossa NBC TG 1 (R1), lançada pela CPC em 2018, não são documentos que você consulta para encontrar a resposta certa. Eles são o mapa que você usa quando o terreno não está marcado. A maior parte dos contadores trata esses documentos como referência secundária. Isso é um erro estratégico. A estrutura conceitual define os objetivos da informação contábil, as características qualitativas — utilidade relevante e representação fiel como fundamentais, comparabilidade e verificabilidade como melhorias —, os elementos patrimoniais, o reconhecimento e a mensuração. Ela responde perguntas como: isso é um ativo? Isso deve ser reconhecido ou apenas divulgado? Qual base de mensuração faz mais sentido aqui?
No Brasil, a NBC TG 1 (R1) espelha quase integralmente oFramework do IASB, mas com ajustes de linguagem e, em alguns pontos, com ênfase diferente em temas que são quentes no mercado nacional. Os princípios são os mesmos. A aplicação prática não é.
Por que essa equivalência importa no dia a dia
Imagine que você está elaborando as demonstrações de uma empresa do setor de infraestrutura e precisa decidir como tratar contratos de concessão que começam no exercício anterior e só se consolidam agora. A norma específica (NBC TG 26 ou talvez a NBC RP 03) pode não ter um parágrafo que cubra exatamente aquela situação híbrida. É aí que oFramework entra como mecanismo de decisão. Você recua para os conceitos fundamentais. Verifica se o controle existe. Avalia se há benefícios econômicos futuros prováveis. Pensa na relação custo-benefício da informação versus o ônus de coletá-la. OFramework não te dá a resposta pronta. Ele te dá o critério para justificar a resposta que você escolher perante um auditor ou um conselho regulator. Um exemplo prático que encontrei recentemente: uma empresa de tecnologia precisava classificar créditos de carbono adquiridos no mercado voluntário. Não havia norma específica para isso no Brasil. A equipe puxou oFramework, analisou a definição de ativo sob a NBC TG 1 (R1), conferiu a característica de representação fiel e optou por reconhecer como intangível com divulgação detalhada em notas explicativas. A decisão resistiu à auditoria porque estava ancorada nos conceitos, não em uma interpretação isolada.
A armadilha que ninguém menciona
OFramework parece objetivo porque é escrito em linguagem conceitual, mas ele é interpretativo por natureza. O problema é que dois contadores bem qualificados podem usar o mesmoFramework e chegar a conclusões diferentes sobre o mesmo caso. Isso acontece porque a estrutura exige juízo profissional em pontos críticos — probabilidade de fluxo econômico futuro, controle efetivo versus controle contratual, utilidade relevante versus confiabilidade. A minha experiência mostra que o maior risco não é errar a aplicação. É não documentar o raciocínio que levou à conclusão. Um auditor vai aceitar uma decisão tomada com base noFramework se você conseguir explicar o caminho. Ele não vai aceitar uma decisão arbitrária, mesmo que o resultado final esteja numericamente correto. Outro ponto que os iniciantes costumam ignorar: oFramework não tem força normativa direta no Brasil da mesma forma que tem nos EUA com o FASB Concept Statements. Ele complementa, não substitui. Se existir norma específica, ela prevalece. OFramework entra quando não há norma ou quando a norma permite opções e você precisa escolher entre alternativas aceitáveis.
Como aplicar na prática, passo a passo
Vamos supor que você identifique uma transação que não se encaixa perfeitamente em nenhuma norma específica. O procedimento lógico é o seguinte: Passo 1 — Verifique se existe norma específica aplicável. Consulte a NBC TG mais relevante, o manual do setor e as interpretações do CPC. Não pule essa etapa. Já vi profissionais irem direto aoFramework e gastarem horas justificando uma classificação que uma norma resolvia em três parágrafos. Passo 2 — Identifique o princípio fundamental em conflito. Quando duas normas parecem apontar em direções diferentes, oFramework ajuda a decidir qual princípio deve prevalecer. Normalmente, a representação fiel vence sobre a comparabilidade, mas isso depende do contexto.
Passo 3 — Aplique os critérios de reconhecimento. Verifique se o item atende à definição do elemento patrimonial. Teste a probabilidade de benefícios econômicos. Considere a confiabilidade da mensuração. No mercado brasileiro, o requisito de confiabilidade costuma ser o gargalo mais frequente, especialmente para ativos intangíveis e provisões. Passo 4 — Documente o raciocínio. Anote cada decisão, os critérios aplicados, as alternativas consideradas e a justificativa para a escolha final. Essa documentação vale mais do que o resultado contábil em si quando o arquivo for analisado.
Um case real que mudou minha forma de trabalhar
Em 2023, lidamos com um cliente que possuía licenças ambientais transferíveis. O tema era obscuro. A NBC TG 1 (R1) classifica ativos intangíveis sem definição física, o que parecia se encaixar. Mas a questão do controle era problemática: as licenças eram outorgadas pelo poder público, não adquiridas em mercado aberto. Concluímos que, embora houvesse benefícios econômicos, o controle não era pleno o suficiente para reconhecimento patrimonial, então optamos pela divulgação como ativo não reconhecido com descrição das condições. O auditor questionou no primeiro momento. Apresentamos o raciocínio baseado noFramework, citando especificamente os parágrafos sobre definição de ativo e o critério de controle. O auditor aceitou após revisão. O saldo não mudou, mas a transparência evitou uma ressalva no parecer.
O que oFramework não consegue resolver
É importante ser honesto sobre as limitações. OFramework não resolve dilemas políticos ou sociais embutidos nas decisões contábeis. Ele não diz se uma empresa deveria reconhecer um passivo por exposição climática ou não — isso depende do contexto regulatório e da interpretação do legislador. Ele também não oferece um método único de mensuração. Você pode escolher custo histórico, valor justo, valor presente, e oFramework não escolherá por você. Para temas emergentes como ESG, credenciais digitais, ou criptoativos, oFramework fornece a linguagem, mas não a resposta. Nesses casos, o mais prático é acompanhar as pronúncias do CPC e do IASB em andamento. Os projects in progress podem alterar significativamente a interpretação que você faria hoje. Se você está começando agora, recomendo estudar a NBC TG 1 (R1) junto com o documento original do IASB. A tradução brasileira perde alguns matizes da redação original em inglês, e comparar os dois textos ajuda a entender onde o CPC fez escolhas deliberadas versus onde apenas adaptou a terminologia.
A equivalência entre a estrutura conceitual internacional e a nossa norma brasileira é real e intencional. Aproveite isso. Quando o cenário contábil fica cinzento, oFramework é a bússola, não o destino.

Galeria
-
Conceptual Framework For Business Financial Reporting PPT Example -
Conceptual Framework For Financial Reporting | PDF

