A Empresa Sustentável É Aquela Que Tem Seus Objetivos
O que você realmente precisa entender sobre sustentabilidade corporativa
A gente ouve muito esse termo ser usado como sinônimo de contratar algumas mudas para o Dia da Terra ou colocar luzes LED no escritório. Mas se você tá aqui pra entender como isso funciona na prática, dentro de uma operação real, vou tentar ser direto sobre o que realmente diferencia uma empresa que opera com sustentabilidade de verdade de uma que só faz isso como marketing. Essa frase, que parece simples demais, carrega exatamente o problema que eu vejo todo dia. A maioria das empresas que eu consultei nos últimos anos falhou não por falta de intenção, mas por ter objetivos espalhados demais, sem hierarquia clara, e sem métricas que segurassem a coisa quando o quarto trimestre chegava apertado. Eu vi um cliente meu, uma indústria de média porte no interior de São Paulo, tentar implementar práticas ESG com quinze objetivos diferentes num mesmo ano. O resultado? Nenhuma métrica foi alcançada, e o diretório superior concluiu que sustentabilidade não dava retorno. A verdade é mais chata que isso: a empresa sustentável é aquela que tem seus objetivos definidos, alinhados ao modelo de negócio e mensuráveis antes de qualquer ação ser executada. O primeiro passo prático é mapear quais objetivos fazem sentido para a realidade específica da sua operação. Não existe um catálogo universal. O que funcionou numa operadora de telecomunicações de 50 mil funcionários não se encaixa numa cooperativa agrícola de duzentos sócios. Você precisa sentar com o time operacional e identificar onde os custos reais estão sendo gerados, onde o desperdício acontece, e onde a legislação ou a pressão do mercado já está empurrando a empresa numa direção. Aí sim você escreve objetivos com números.
Eu Costumo recomendar a estrutura de definir metas baseadas em redução de custo operacional, eficiência energética e logística reversa como ponto de partida. Isso porque esses três pilares têm retorno financeiro direto e mensurável. Quando você consegue traduzir redução de desperdício de material em economia de 8 a 12 por cento nos custos de produção num prazo de dezoito meses, o resto da equipe tende a levar o projeto a sério. Já a redução de emissões de carbono, apesar de importante, é muito mais complexa de medir com precisão e frequentemente gera debates internos que travam a implementação. Eu recomendo encadear isso depois, quando a cultura de medição já estiver estabelecida. Uma coisa que muita gente não leva em conta é o problema da chaina de suprimentos. Eu passei dois meses tentando convencer um cliente a exigir certificações de fornecedores porque a contabilidade de carbonoScope 3 representava sessenta e oito por cento das emissões declaradas da empresa. A equipe de compras respondeu que isso ia aumentar o custo de aquisição em pelo menos catorze por cento e que os fornecedores menores não tinham estrutura para cumprir. A solução que funcionou não foi impor a certificação de cara. Foi criar um programa gradual de capacitação, com visitas técnicas e compartilhamento de planilhas de monitoramento, onde os fornecedores mais críticos passavam por um processo de ajustes durante doze meses. No final do período, trinta e dois por cento dos fornecedores atingiram o patamar exigido, e o custo adicional real foi de sete por cento, não catorze. Isso mostra que a sustentabilidade na cadeia de suprimentos funciona melhor quando você trata como projeto de longo prazo do que como exigência imediata. Outro ponto que eu vejo as empresas errarem feio é na parte de governança. A sustentabilidade precisa de um responsável direto no Conselho ou no Diretoria Executiva. Quando essa função fica como atribuição paralela de alguém que já tem cinco cargo s diferentes, ela simplesmente não acontece. Eu recomendo que pelo menos uma vaga no conselho tenha responsabilidade formal sobre metas ESG, com acesso direto a dados operacionais e capacidade de veto em contratos que comprometam os objetivos definidos. Sem isso, cada vez que houver conflito entre resultado financeiro imediato e meta de sustentabilidade, a tendência é que o financeiro ganhe. Não é necessariamente ruim, é apenas a realidade que você precisa prever e estruturar.
Quanto às métricas, use os frameworks existentes. GRI, SASB, TNFD são padrões reconhecidos internacionalmente e facilitam tanto a auditoria interna quanto a transparência com investidores. Não reinvente a roda. Eu já vi empresas criarem indicadores próprios que eram impossíveis de comparar entre anos, o que gerava uma confusão enorme nas reuniões de conselho. Comece com o GRI, que é mais acessível, e evolua para os outros conforme a maturidade da operação aumenta. Há limitações importantes que precisam ser ditas claramente. A implementação de objetivos de sustentabilidade exige investimento inicial que pode variar de três a oito por cento do faturamento anual, dependendo do porte e da complexidade operacional. Para empresas com margem líquida inferior a oito por cento, esse percentual pode significar transformar uma operação lucrativa em uma operação no limite, e nesse cenário a sustentabilidade estratégica precisa ser encarada como parte da sobrevivência a longo prazo, não como diferencial competitivo. Se a empresa não tiver estabilidade financeira básica, focar em eficiência operacional antes de qualquer outra coisa é mais sensato do que tentar implementar programas complexos de reporte ESG. Também é preciso considerar o risco de greenwashing involuntário. Quando uma empresa comunica resultados que ainda estão em curso ou projeções futuras como se fossem fatos consolidados, a multa regulatória e o dano reputacional costumam ser piores do que nunca ter comunicado nada. Se você não tem dados confiáveis de dois trimestres consecutivos, não publique relatório nenhum. A ausência de informação é muito menos prejudicial do que a informação enganosa.

O que eu vejo funcionando na prática é um cronograma de quatro a seis anos, dividido em fases. Nos primeiros dezoito meses, foco exclusivo em medição de baseline e redução de desperdício operacional. Entre dezoito e trinta e seis meses, expansão para eficiência energética e início do trabalho com fornecedores críticos. Dos trinta e seis aos sessenta meses, maturação dos sistemas de reporte, expansão da cadeia de suprimentos certificada e eventual publicação de relatórios alinhados a frameworks internacionais. Empresas que tentam acelerar esse cronograma geralmente enfrentam resistência interna maior e taxas de fracasso significativamente mais altas nos primeiros doze meses. O download de ferramentas úteis, como planilhas de baseline e checklists de auditoria interna, pode ser encontrado nos sites das organizações que mantêm os frameworks GRI e SASB. Não adianta baixar templates genéricos e aplicar sem adaptar à realidade operacional. O que funciona numa empresa do setor de tecnologia não serve pra uma do setor agropecuário, e vice-versa. A chave é começar pequeno, medir direito e evoluir o programa conforme os dados confirmam ou refutam as expectativas que você tinha no início.
Galeria
-
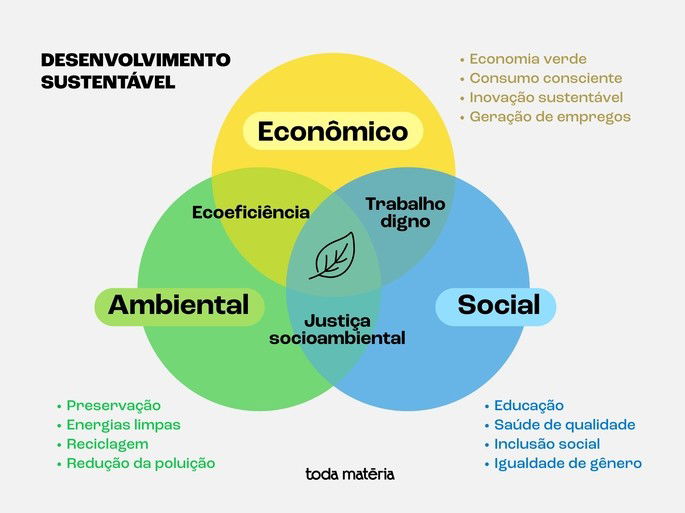
Desenvolvimento Sustentável: o que é, objetivos e exemplos - Toda Matéria -
Grupo - O que caracteriza uma empresa sustentável são as suas atitudes ... -

AGENDA 2030; CONHEÇA OS 17 OBJETIVOS DE DESENVOLVIMENTO SUSTENTÁVEL -
Relacionar os Objetivos do Desenvolvimento Sustentável (ODS) com o meio ...


