A Especie Tributaria Cujos Fatos Geradores Nao Se Vinculam

O que acontece quando o fato gerador não se liga a outro tributo
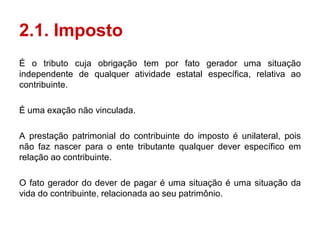
A discussão sobre a espécie tributária cujos fatos geradores não se vinculam aparece com frequência em consultoria e na prática forense porque, na maior parte das vezes, ninguém para para verificar se dois tributos estão, de fato, incidindo sobre eventos distintos. O Código Tributário Nacional trata isso de forma sucinta nos artigos 106 a 110, mas a coisa fica complicada quando entram em cena leis ordinárias e jurisprudência dos tribunais. De forma bem direta: quando o fato gerador de um tributo é independente do fato gerador de outro, não há, em princípio, vedação constitucional à sua coincidência no tempo. Isso significa que é perfeitamente possível que uma mesma pessoa física ou jurídica seja obrigada a pagar mais de uma espécie tributária relacionada a operações economicamente conectadas, desde que cada uma tenha seu próprio acontecimento constitucionalmente definido.
a espécie tributaria cujos fatos geradores nao se vinculam
O ponto central aqui é entender que "não se vincularem" quer dizer exatamente isso: os eventos que desencadeiam a obrigação tributária são autônomos, mesmo que ocorram dentro de uma mesma relação jurídica ou cadeia econômica. Não há uma subordinação causal entre eles. Pegue um exemplo que eu vi na prática há poucos anos. Uma empresa de transportes interestaduais prestava serviço de mudança residencial. No dia da prestação, ela deveria recolher ISS pelo serviço em si, ICMS pela circulação de mercadorias vinculadas ao contrato, e PIS/COFINS sobre a receita bruta. O fato gerador do ISS era a prestação de serviço. O do ICMS, a circulação. O do PIS/COFINS, o faturamento. Três fatos geradores distintos. Três espécies tributárias diferentes. Nenhuma se vinculava à outra. A questão que surgia no contencioso era sempre a mesma: alegava-se simetria fiscal e bitributação, mas o STF já tinha deixado claro em várias teses que a cumulatividade entre espécies distintas não é, por si só, inconstitucional. O problema real não é teórico. Ele aparece no dia a dia quando o escritório de contabilidade prepara a apuração e esquece de verificar se a base de cálculo de um tributo está, por acidente, incorporando uma base que já foi considerada para outro. Isso acontece com frequência na apuração do ICMS sobre serviços, onde a norma estadual pode definir de maneira diferente o que entra na base de cálculo. Eu já vi casos em que a empresa pagava ICMS sobre um valor que já havia sido incluído na base do ISS, e a divergência só foi identificada após o lançamento de ofício pela fiscalização.
Como identificar na prática se os fatos geradores são realmente independentes
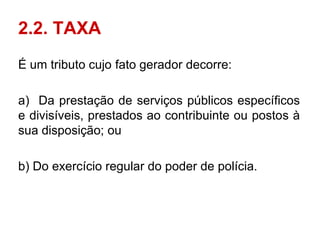
O primeiro passo é mapear, para cada tributo envolvido, qual é o acontecimento descrito na lei como fato gerador. Não adianta olhar só a lei geral. Cada tributo tem sua própria disciplina legal. ISS tem a lei complementar municipal e a LC 116/2003. ICMS tem a lei estadual e o CONFAZ. PIS e COFINS têm a LC 87/1996 e a LC 145/2023. Cada um deles descreve de forma ligeiramente diferente o que constitui o evento tributável. O que eu costumo fazer é montar uma tabela simples com três colunas: tributo, fato gerador descrito na lei e momento em que o fato se consuma. Se duas linhas apresentarem fatos geradores que, na prática, dependem um do outro para existir, aí sim há vinculação. Se cada um existe por si só, ainda que em um mesmo contexto econômico, a independência está configurada. Um detalhe que muita gente perde de vista: a consumação do fato gerador é o que define a existência da obrigação. Isso está no artigo 113 do CTN. Quando você analisa se dois fatos se vinculam, precisa olhar para a consumação, não para a intenção das partes. Um contrato pode prever que ambas as operações vão ocorrer, mas isso não significa que os fatos geradores se vinculam. A vinculação só existe quando a lei de um tributo exige, como pressuposto, a realização do fato gerador do outro.

Erros comuns que eu vejo todo dia
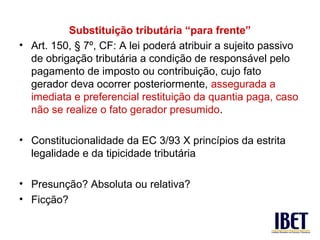
O erro mais frequente é confundir cumulatividade com bitributação. São coisas diferentes. Bitributação ocorre quando dois tributos da mesma espécie incidem sobre o mesmo fato gerador. Cumulatividade, no sentido amplamente usado no direito brasileiro, aparece quando tributos de espécies diferentes incidem sobre fatos geradores distintos, mesmo que ocorram de forma simultânea. O Supremo Tribunal Federal já consolidou entendimentos nesse sentido, especialmente a partir do RE 574.706, que tratou da compatibilidade entre PIS/COFINS e ICMS na base de cálculo do próprio ICMS. Outro erro comum é tratar a vedação ao bitributamento como uma regra absoluta. Ela existe, mas tem um escopo definido: incide sobre fatos geradores idênticos, não sobre fatos que simplesmente acontecem no mesmo contexto econômico. Já vi advogados tentarem arguir bitributação em casos de ISS sobre serviço e ICMS sobre circulação de mercadoria no mesmo contrato, e a defesa caía porque os fatos geradores eram, comprovadamente, distintos. Um terceiro ponto que merece atenção é a interpretação dos artigos 154 e seguintes do CTN sobre lançamento por homologação. Quando o fato gerador não se vincula, a responsabilidade pelo recolhimento de cada tributo precisa ser verificada separadamente. O contribuinte que se apoia apenas na orientação de um contador sem conferir a incidência de cada tributo pode acabar encontrando autuações isoladas no futuro, cada uma com sua própria prescrição.
Limitações e o que não funciona
Não existe uma regra única e universal para resolver todas as situações em que fatos geradores aparecem simultâneos. A análise é necessariamente caso a caso. Leis estaduais de ICMS variam enormemente. Normas municipais de ISS também. A LC 87/1996 foi modificada pela LC 145/2023, o que alterou a forma como PIS e COFINS são calculados sobre receitas decorrentes de algumas operações. O que funcionava há dois anos pode não ser mais válido hoje. Uma situação em que a abordagem tradicional falha completamente é quando há sobreposição normativa entre uma lei municipal e uma lei estadual que definem o fato gerador de maneira aparentemente coincidente. Nesse caso, a solução não está apenas na comparação dos textos legais, mas no exame da competência constitucional de cada ente. O artigo 145 da Constituição lista as competências tributárias e estabelece limites que muitas vezes passam despercebidos em análises superficiais. Para quem lida com isso no dia a dia, o que funciona na prática é construir um raciocínio baseado em três pilares: identificação precisa do fato gerador de cada tributo, verificação de existência ou não de dependência causal entre eles, e conferência da compatibilidade com a competência tributária de cada ente federativo. Sem esses três pontos, a argumentação fica frágil tanto na esfera administrativa quanto no Judiciário.
Galeria
-

OBRIGAÇÃO TRIBUTÁRIA Nívea Cordeiro ppt carregar -
1 - Espécies Tributárias | PDF -
REGRA-MATRIZ DE INCIDÊNCIA OBRIGAÇÃO TRIBUTÁRIA E SUJEIÇÃO PASSIVA | PPT -
1 - Espécies Tributárias | PDF
