A Globalização Econômica Inseriu O Brasil Na Rota De Investimentos

Entendendo a posição do Brasil nos fluxos globais de capital
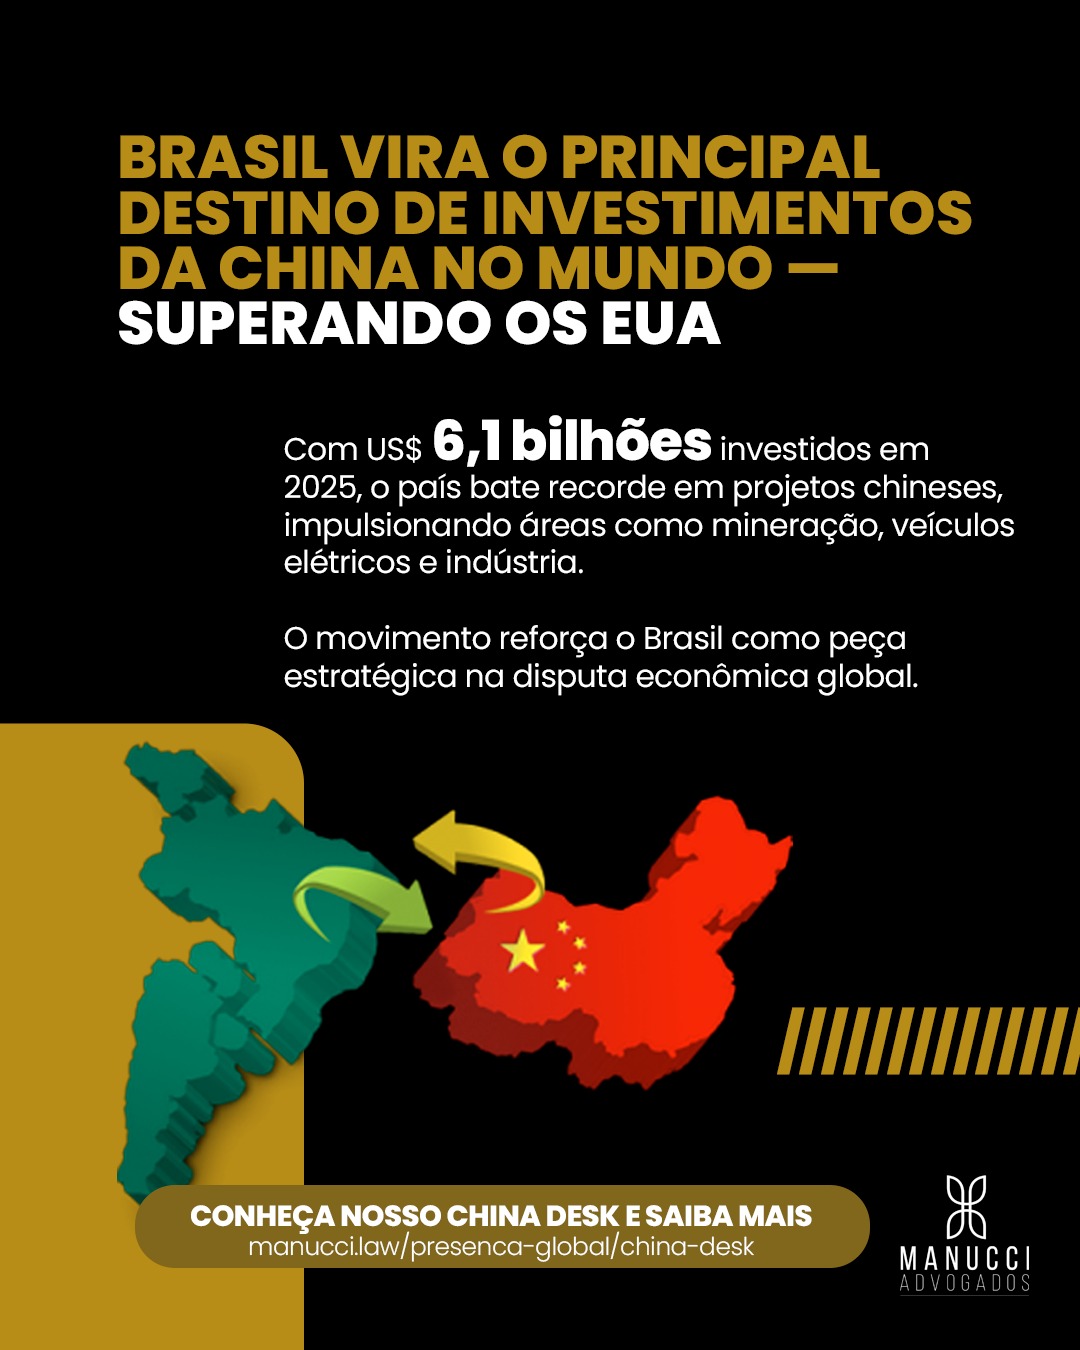
O tema da globalização econômica inseriu o Brasil na rota de investimentos é mais complexo do que parece à primeira vista, e muita gente que está começando nesse assunto simplifica demais. Quando falo especificamente sobre investimentos estrangeiros no Brasil, não estou falando de teoria de livro didático. Estou falando de como o país se tornou efetivamente um destino para capital internacional, e quais são as entrelinhas que os relatórios da Bloomberg e do IMF não mostram. O que aconteceu de fato foi uma mudança estrutural que começou a se consolidar nos anos 1990, mas ganhou força real a partir de meados dos anos 2000. O Brasil deixou de ser visto apenas como uma economia emergente de alto risco e passou a ser considerado um mercado com oportunidades concretas de retorno. Isso ocorreu por uma combinação de fatores: estabilidade macroeconómica pós-Plano Real, crescimento do PIB nos anos 2000, desenvolvimento do setor de commodities, e abertura regulatória que permitiu maior fluxo de capital estrangeiro. Mas aqui vai algo que pouca gente comenta: o Brasil entrou nessa rota principalmente por fatores que nada têm a ver com produtividade. Entrou por commodity, por escala de mercado interno, e por valor estratégico em setores específicos como energia e infraestrutura. Não é um caso de competitividade tecnológica ou inovação. É um caso de recursos naturais e dimensão demográfica. Isso importa porque muda completamente a leitura de risco.
Quando um investidor estrangeiro analisa o Brasil hoje, a primeira coisa que ele olha não é o ambiente de negócios em si. Ele olha o dólar. O real é uma moeda de commodity. Se o petróleo cai, o real cai. Se a China desacelera, o real cai. Esse vínculo é tão forte que muitos fundos de hedge usam o Brasil basicamente como uma opção sobre o preço das commodities globais, não como uma aposta na economia brasileira em si. Outro ponto que passa despercebido: a entrada do Brasil nessa rota trouxe consigo uma volatilidade característica. Anos de 2003 a 2011 foram extremamente favoráveis para investimentos estrangeiros diretos. Depois veio a crise de 2014, a operação Lava Jato, e uma retração forte. O mercado internacional leva tempo para se recuperar de eventos políticos de grande escala no Brasil. Eu vi fundos inteiros desalocarem posições no Ibovespa em questão de semanas durante o processo de impeachment em 2016, só pelo medo institucional, não por fundamentos econômicos. O que eu aprendi na prática, e que não está nos manuais, é que o Brasil funciona de maneira diferente dependendo do tipo de investidor. Um fundo de private equity entra com uma lógica completamente distinta de um fundo de indexação passiva. O primeiro precisa de governança corporativa sólida, o segundo só precisa de liquidez e peso no índice. E aí existe toda uma camada intermediária de investidores institucionais estrangeiros que operam com critérios que variam drasticamente conforme o ativo.
Um problema específico que eu enfrentei pessoalmente envolveu a classificação de ativos brasileiros em fundos internacionais. Um cliente meu, gestor de um fundo europeu de infraestrutura, queria alocar recursos em projetos de energia no Nordeste brasileiro. O problema era que a classificação do setor, conforme os padrões internacionais de investimento sustentável, não se encaixava nos critérios ESG que o fundo adotava. Projetos de hidrelétricas no Brasil, por exemplo, recebem tratamentos completamente diferentes entre classificadores europeus e americanos. A solução que encontramos foi dividir o portfólio em duas classes de ativo dentro do mesmo fundo, uma para projetos com certificação internacional de sustentabilidade e outra para projetos que seguiam apenas a regulamentação brasileira, com um prêmio de risco diferenciado para cada uma. Isso não é um problema teórico. Isso custa tempo, dinheiro e, em muitos casos, leva à saída de grandes investidores que não conseguem se encaixar nos critérios que impõem a si mesmos. O Brasil tem ativos excelentes que simplesmente não passam pelo crivo de certos fundos porque a padronização internacional não leva em conta as particularidades locais. Quem quer investir no Brasil hoje precisa entender que existem camadas de complexidade que vão além da análise financeira tradicional. A burocracia tributária, as regras cambiais, a estabilidade política — tudo isso se soma. E existe um fator adicional que muita gente subestima: a cultura de investimento local. O mercado brasileiro tem particularidades próprias, desde a forma como as empresas listadas comunicam resultados até os prazos reais para execução de contratos. Um investidor estrangeiro que chega achando que vai aplicar os mesmos modelos usados na Índia ou na Polônia geralmente leva dois ou três anos para se adaptar.

O governo brasileiro, por sua vez, tem políticas ativas para atrair investimentos, mas a efetividade varia muito conforme o setor. Programas como o Proinfra e o PAC funcionam melhor em setores com alta demanda e baixa concorrência internacional. Em setores mais saturados, como telecomunicações, o resultado é diferente. Se você está analisando o Brasil do ponto de vista de alocação de carteira, comece pela moeda. Não adianta olhar o retorno em reais se o real desvaloriza 20% contra o dólar no período. O retorno real pode ser negativo mesmo com números bonitos em moeda local. E olhe também para a correlação com o mercado chinês. O Brasil hoje tem mais correlação com a economia chinesa do que muitos analistas reconhecem, e isso é um fator de risco que precisa ser gerenciado. Uma coisa que eu gostaria que fosse mais clara nos relatórios de pesquisa é que o Brasil entrou na rota de investimentos mas continua sendo um mercado de custo alto. Custos de transação, custos de compliance, custos de informação. Isso limita o volume de capital que pode entrar de forma eficiente. Muitos fundos pequenos e médios simplesmente não chegam ao Brasil porque o custo-benefício não fecha para o tamanho do patrimônio que administram.
O mercado de capitais brasileiro, especialmente a Bolsa de Valores, passou por mudanças significativas nas últimas décadas. A criação do Novo Mercado, a regulamentação das SREs, a entrada de investidores estrangeiros via B3 — tudo isso fez parte do processo. Mas o volume de negociações ainda é concentrado em um número reduzido de empresas, principalmente do setor financeiro e de commodities. Se o seu objetivo é realmente entender como operar nesse ambiente, o primeiro passo é mapear os setores onde o Brasil tem vantagem comparativa real e não apenas percebida. Energia renovável, agronegócio, mineração, infraestrutura portuária. São áreas onde o capital estrangeiro tem entrado de forma consistente. Áreas como tecnologia e indústria de alta complexidade ainda recebem investimento estrangeiro limitado, e quando recebem, muitas vezes vem na forma de aquisições, não de investimentos verdes. Aglobalização econômica inseriu o Brasil na rota de investimentos, isso é fato. Mas essa rota tem curvas, pedras soltas e trechos que exigem conhecimento local para serem percorridos sem perder tempo e dinheiro. Quem entra achando que é uma estrada reta costuma se surpreender.
Galeria
-
Brasil lidera recebimento de investimentos chineses e reforça papel ... -

Economia do Brasil na era da globalização | PPTX -
A Inserção do Brasil na Globalização by on Prezi -
o Brasil na economia globalizada. A inserção do Brasil na globalização ...
