A Ias 1 É Uma Norma Internacional De Contabilidade

O que você precisa saber sobre a apresentação das demonstrações contábeis
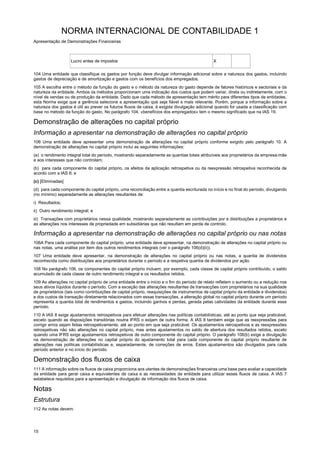
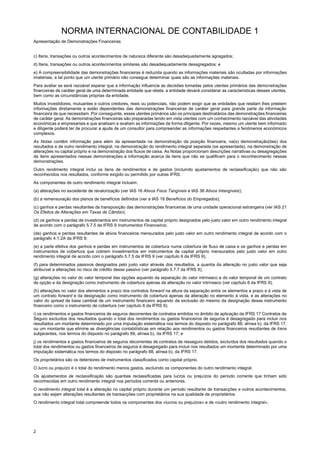
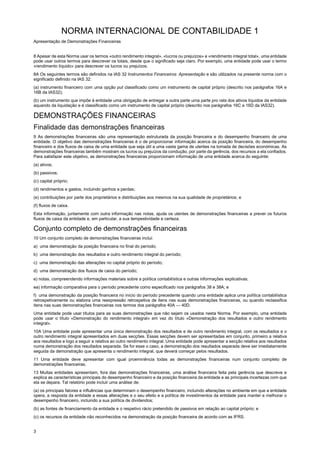
A IAS 1 é uma norma internacional de contabilidade que trata da apresentação das demonstrações financeiras. Não é a norma mais emocionante do mundo, mas é uma das mais importantes porque ela define o esqueleto de tudo que você vai entregar para reguladores, investidores e auditores. Sem entender a IAS 1, você estábasicamente chuteando o resto das normas. Elaborada pelo IASB, ela estabelece os requisitos gerais para a apresentação de demonstrações financeiras de propósito geral, princípios orientadores e estrutura mínima obrigatória. O escopo abrange balanços patrimoniais, demonstrações de resultados, demonstrações de fluxos de caixa, demonstrações das mutações do patrimônio líquido e as notas explicativas. Ela se aplica a todas as entidades que preparam demonstrações de propósito geral, com exceção de Statement of Cash Flows, que tem sua própria norma (IAS 7), e algumas normas setoriaiais específicas que derrogam parcialmente certos requisitos. Na prática, o problema mais chato que eu já encontrei com a IAS 1 aconteceu durante uma consolidação multinacional onde tínhamos subsidiárias em três países usando moedas diferentes e um deles tinha inflação altíssima. A norma exige classificação de passivos como corrente ou não-corrente, mas a definição de corrente tem exceções que quase ninguém lê com atenção. O item era um empréstimo com cláusula de vencimento condicional: o credor podia exigir pagamento antecipado apenas em caso de violação de covenants financeiros. Eu havia classificadocomo não-corrente porque o vencimento era além de 12 meses. O auditor me obrigou a readicionar para corrente porque, no final do período de relato, o covenant estava tecnicamente violado mesmo que o credor ainda não tivesse exercido o direito de chamada. A workaround foi negociar com o credor uma waiver formal antes do fechamento, o que reverteu a classificação de volta para não-corrente. Demorou duas semanas de negociação, mas salvou a liquidez aparente da empresa nos números.
Outro detalhe que os iniciantes costumam perder é a diferença entre política contábil e estimativa contábil. A IAS 8 regula isso, mas a IAS 1 é quem manda disclosure. Você precisa separar claramente o que é mudança de política contábil (retroativa, com reclassificação comparativo) do que é mudança de estimativa (prospective, afeta só períodos futuros). Já vi relatórios onde a gerência tentava tratar um ajuste de vida útil de ativo imobilizado como mudança de política para evitar o ruído no comparativo. Não funciona. Auditor não cai nessa. Classificação errada gera qualificação. A estrutura mínima que a IAS 1 exige inclui: - Balanço patrimonial (estado da posição financeira)
- Demonstração do resultado (income statement) - Demonstração dos fluxos de caixa (cash flows) - Demonstração das mutações no patrimônio líquido

- Notas explicativas, incluindo políticas contábeis significativas Você pode optar por apresentar o resultado completo ou dividirlo em two componentes: lucro ou prejuízo do período e outros resultados abrangentes. A escolha é sua mas deve ser consistente entre períodos. Se escolher o método de dois estágios, o lucro por ação precisa ser apresentado tanto no resultado consolidado quanto nos outros resultados abrangentes. Sobre o princípio do regime de competência versus caixa: a IAS 1 não dita o método de reconhecimento de receita. Isso é IFRS 15. A IAS 1 apenas exige que as demonstrações sejam preparadas sob o regime de competência, exceto para informações de caixa que naturalmente refletem o regime. Confusão comum. Se você estiver preparando fluxo de caixa indireto, o ponto de partida é o lucro líquido ajustado por itens não-caixa e variações do capital de giro, não o inverso.
Um ponto que gera dor de cabeça frequente é a apresentação de ativos e passivos como mantidos para venda (held for sale). A IAS 5 regula isso, mas a IAS 1 interage diretamente porque muda a classificação e a apresentação. Quando você classifica um grupo de disposição como mantido para venda, para de depreciar o ativo. E passa a avaliar pelo menor valor entre o valor contábil e o justo menos custos de venda. Se o grupo de disposição for significativo, ele precisa ser apresentado de forma separada no balanço. E não pode compensar ativo de disposições ativas com passivo de disposições ativas na mesma linha. Outra pegadinha é a regra de materialidade e agregação. A IAS 1 permite agregação de linhas similares a menos que seja materialmente diferente. O problema é que "material" é subjetivo e o padrão não dá percentual fixo. Na prática, eu uso duas camadas: materialidade quantitativa (geralmente 5% do ativo total ou 10% da receita, dependendo do perfil da entidade) e materialidade qualitativa (qualquer linha que mude significativamente uma tendência ou ratio relevante, mesmo que pequena em valor absoluto). Linhas que parecem insignificantes mas afetam covenant ou métricas de dívida precisam ser destacadas separadamente. A IAS 1 também impõe requisitos de comparabilidade. Você precisa apresentar pelo menos dois períodos de dados comparativos, exceto quando outra norma dispuser o contrário. Mudanças na apresentação exigem restatement de comparativos, e você precisa divulgar o efeito. Já vi empresas que mudavam a classificação de despesa operacional de linha sem mostrar o restatement, só colocando no rodapé. Auditor rejeita. É obligación clara.
Para download da norma completa, o texto oficial da IAS 1 está disponível gratuitamente no site do IFRS Foundation: https://www.iasb.org. Busque por IAS 1 Presentation of Financial Statements no catálogo de normas. A versão em português também está disponível lá, revisada periodicamente. Cuidado com versões desatualizadas porque a norma passou por revisões significativas em 2007, 2011 e 2020, com alterações importantes na apresentação do resultado abrangente. O principal limite da IAS 1 é que ela é uma norma de estrutura, não de conteúdo específico. Ela não resolve conflitos entre normas setoriaiais, não entra em detalhes de reconhecimento de ativos ou passivos específicos e deixa muita coisa para julgamento da administração. Isso é tanto vantagem quanto problema: permite adaptação, mas abre brecha para manipulação criativa. A resposta prática é documentar rigorosamente cada decisão de classificação e apresentação, com base na substância econômica e não só na forma legal. Se você estiver num ambiente onde a IAS 1 não se aplica ou gera conflito com legislação local rígida, como no Brasil onde a LRF e a Lei das S.A. têm exigências próprias que às vezes colidem com a estrutura IFRS, a solução usual é preparar um conjunto adicional de demonstrações no formato local enquanto mantém o IFRS para fins de consolidação e relatorio ao IASB. Não é elegante, mas funciona até que a convergência normativa melhore.
Galeria
-
IAS 1.pdf -
IAS 1.pdf -
IAS 1.pdf
