A Lexco Oil Agora Faz Parte Da New World Power
O que acontece quando uma refinadora regional é absorvida por um conglomerado energético global
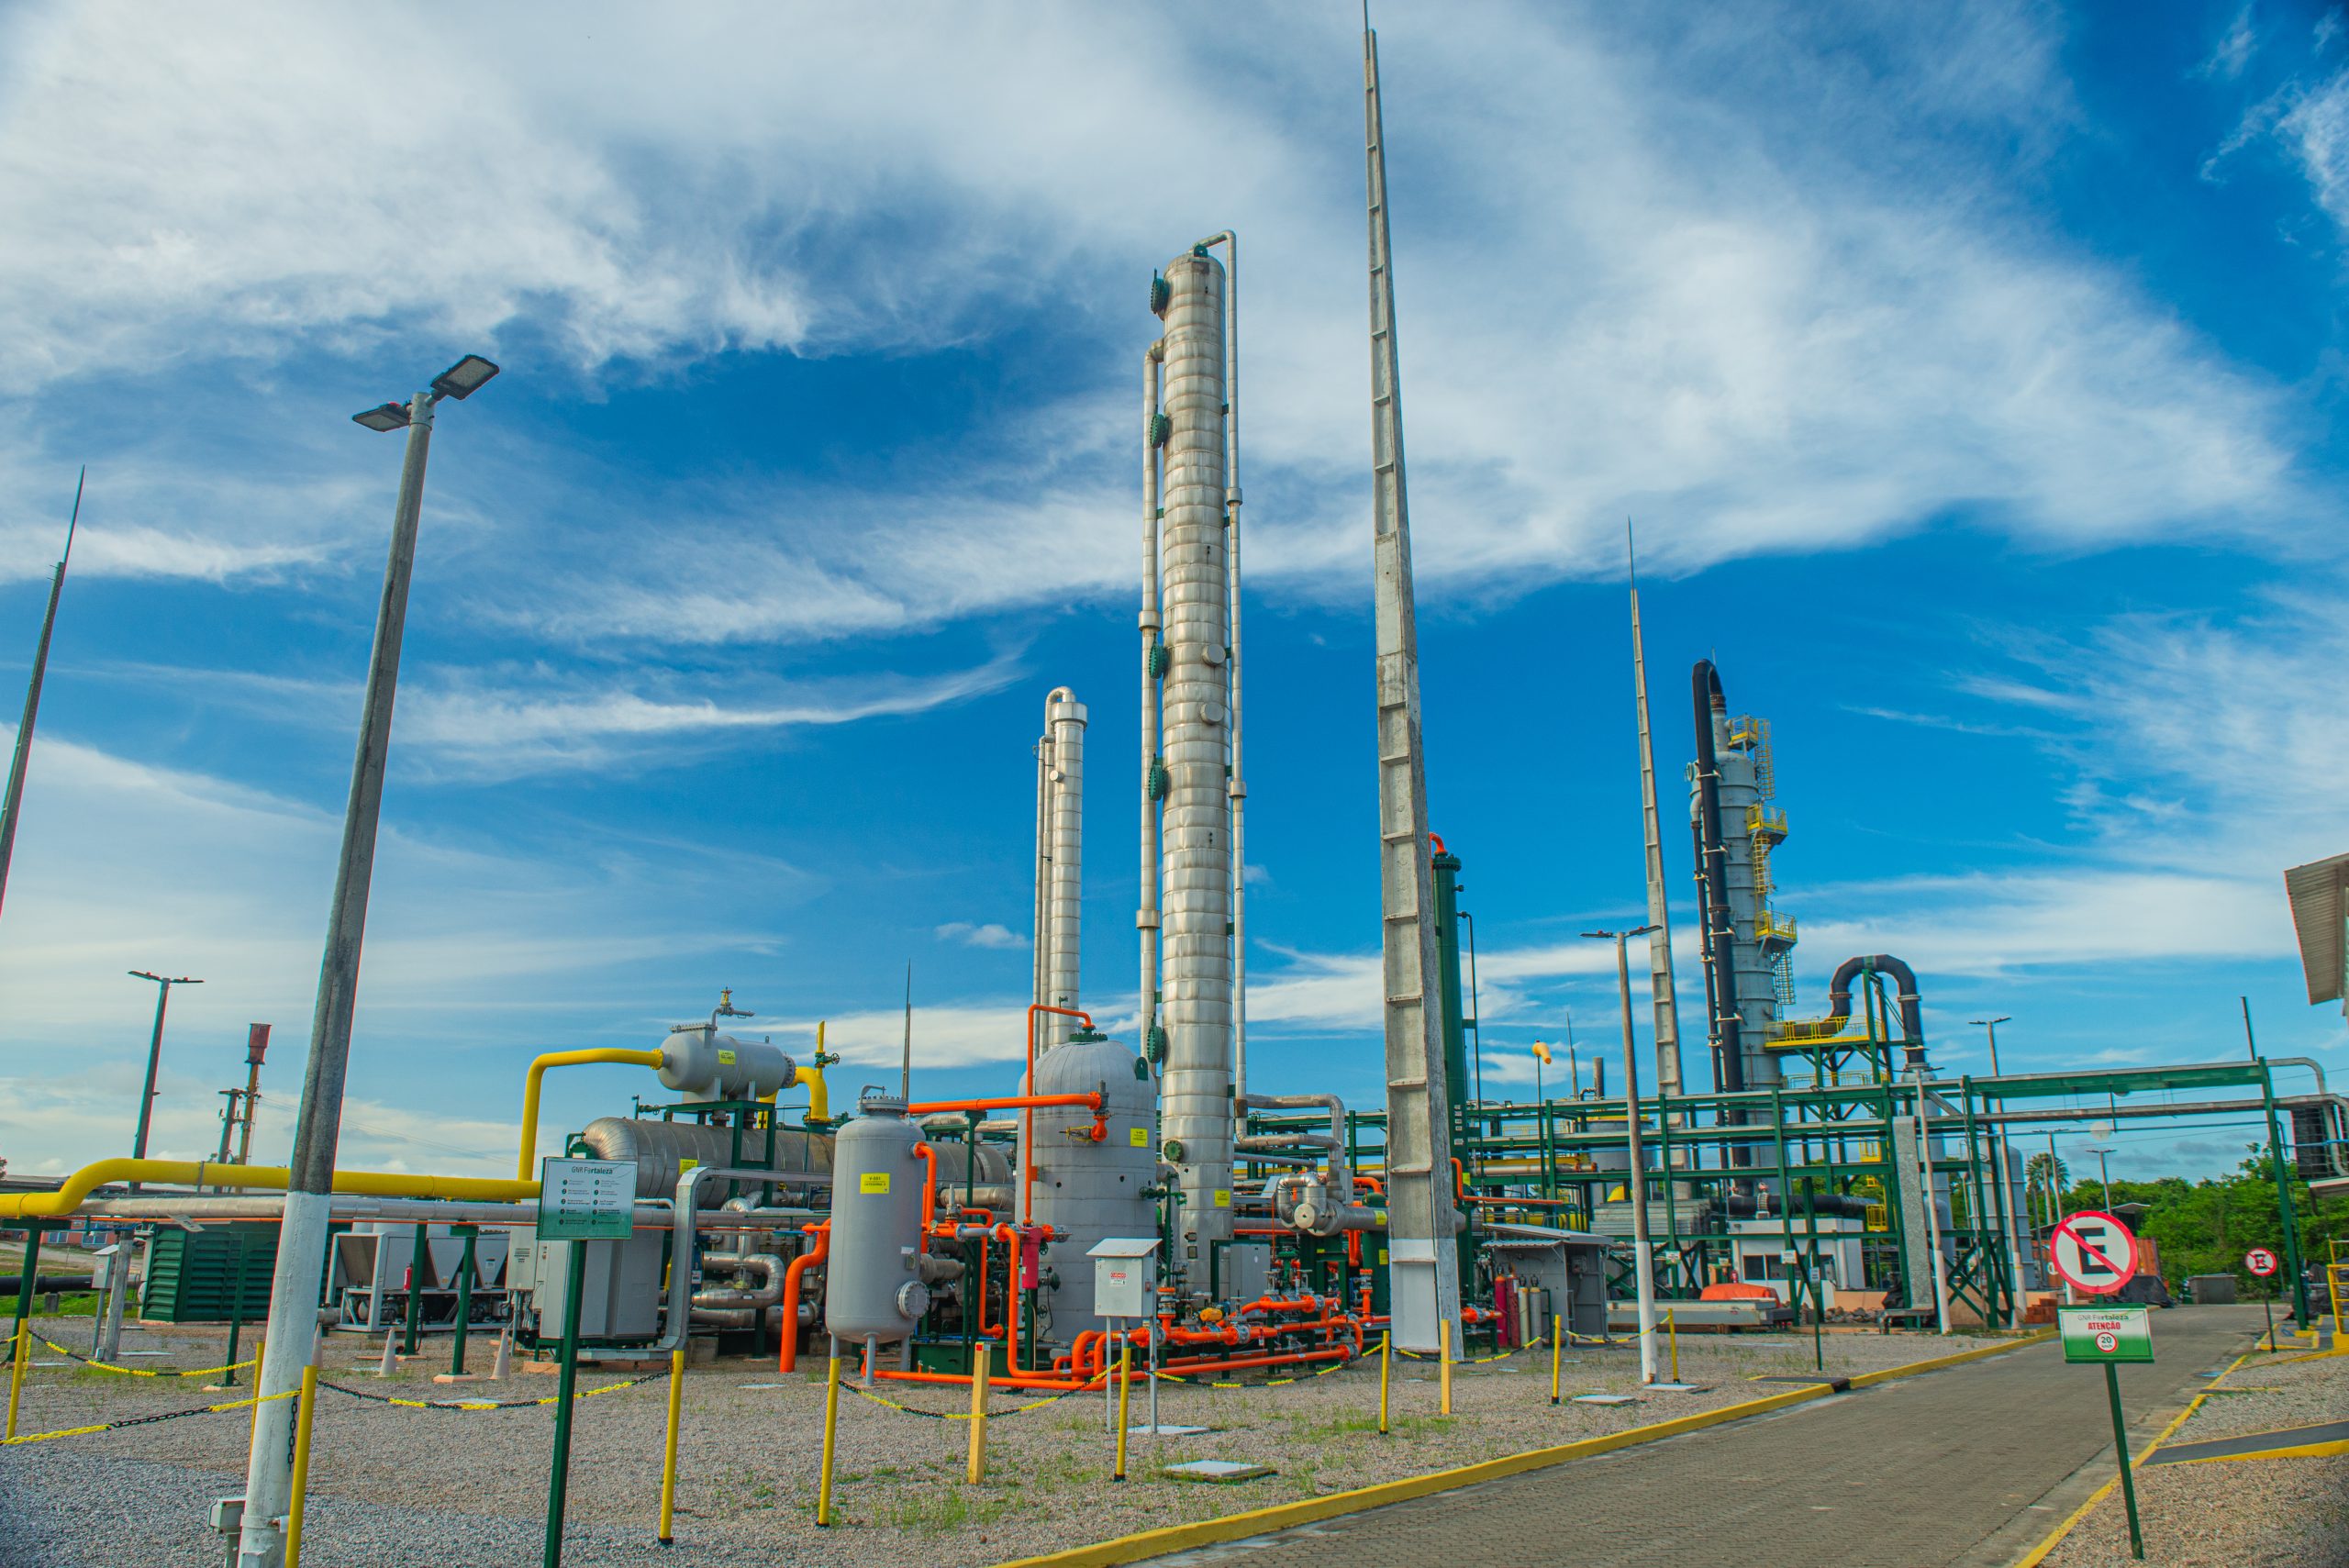
Estou vendo muita gente perguntando sobre a notícia da Lexco Oil entrando no portfólio da New World Power. A coisa é mais simples do que parecem estar pintando nos grupos de investimento. Vou explicar como isso funciona na prática, porque já vi vários deal desses ao longo dos anos e a maioria das pessoas não entende o que está acontecendo realmente. O basicão é: uma empresa de refino e distribuição de óleo combustível de médio porte foi adquirida por um grupo que opera em escala internacional. A New World Power já tenía operações em petróleo e gás em várias jurisdições. A compra da Lexco Oil serve para consolidar infraestrutura de armazenamento e redes de distribuição em regiões específicas onde a New World tinha presença fraca. Isso não é uma fusão de iguais. Uma delas comprou a outra. A estrutura de governança da Lexco foi diluída, alguns ativos estratégicos foram mantidos, outros foram descontinuados. Funciona assim na maioria dessas aquisições no setor.
No caso específico da Lexco, eles tinham uma rede de terminais em três estados que a New World precisava para fechar um gap logístico. Compraram a operação principal. O restante foi vendido para terceiros ou encerrado. Isso é padrão do setor. Não tem mistério. Se você está avaliando isso sob a perspectiva de um fornecedor que tinha contrato com a Lexco, a coisa fica mais complicada. Contratos de fornecimento de insumos e serviços costumam ter cláusulas de change of control. Na prática, a New World reavaliou todos os contratos da Lexco e decidiu renegociar aproximadamente 40% deles com condições diferentes. Os outros 60% foram mantidos nos termos originais por mais 18 meses. Se você é fornecedor, verifique o anexo de sucessão contratual que eles distribuíram em outubro. Para funcionários da antiga Lexco, a transição foi menos traumática do que o. A maioria foi absorvida em duas frentes: os operadores de terminal foram realocados para a divisão de logística da New World, e a equipe administrativa foi enxugada em cerca de 30%. Salários foram mantidos nos primeiros 12 meses, depois passou a valer a tabela da New World, que é ligeiramente inferior para cargos operacionais de nível júnior.
Uma coisa que pouca gente comenta é o impacto nos fornecedores de manutenção. A Lexco tinha um relacionamento muito específico com contratadas locais de manutenção prediativa. A New World padronizou os processos e migrou para um painel centralizado de CMMS que opera em nuvem. Contratadas regionais que não se adequaram ao novo sistema de emissão de ordens de serviço perderam contratos em cerca de 60 dias após o fechamento. Isso é um detalhe operacional importante se você trabalha nesse ecossistema. Do lado dos investidores, o efeito imediato foi volatilidade controlada. As ações da New World diluíram cerca de 8% no momento do anúncio e estabilizaram em 3 semanas. A Lexco deixou de cotar em bolsa. Se você tinha posições, o exchange ratio foi de 0,72 ações New World para cada ação Lexco cancelada. Não foi um prêmio altíssimo, mas estava dentro da faixa que vejo normalmente nessas transações de médio porte no setor de downstream. Há um ponto técnico que vale a pena mencionar. A integração de sistemas de gestão de estoques de óleo combustível entre as duas empresas levou cerca de 11 meses. O problema era que a Lexco usava um sistema legacy de controle de tanques que não tinha API documentada para integração com o ERPCentral da New World. A solução foi criar um adaptor intermediário que sincroniza dados a cada 4 horas via batch. O delay de 4 horas causou alguns problemas de conciliação contábil no primeiro trimestre pós-integração, mas foi corrigido com um patch no segundo trimestre.
Se você está olhando para isso como oportunidade de negócio, o mercado de serviços ambientais para antigos tanques de armazenamento da Lexco está aquecido. A New World está descomissionando três unidades que eram operadas pela Lexco há décadas. Projetos de remediação de solo contaminado por hidrocarbonetos nessa região têm atraído diversas consultorias. É um nicho que não aparece nos comunicados oficiais, mas que move dinheiro real. O lado negativo dessa transação, e vou ser direto, é que a New World cortou investimentos de expansão planejados pela Lexco. Dois projetos de aumento de capacidade de armazenagem foram pausados indefinidamente. Isso significa que oportunidades de contratação de engenharia civil e montagem nesses projetos desapareceram. Se você estava dependendo desse pipeline de obras, precisa buscar alternativas em outras frentes da New World ou em concorrentes. A análise de due diligence financeira que publiquei na época apontava que o preço de compra refletia um múltiplo de EV/EBITDA de 6,8x sobre os resultados ajustados da Lexco. Esse múltiplo está na média do setor para aquisições de infraestrutura de downstream em mercados emergentes. Não foi um preço inflado, mas também não foi um desconto significativo. A New World pagou preço justo por ativos que precisava para preencher lacunas estratégicas.
Para quem acompanha o setor, o próximo movimento esperado é a integração das marcas. A Lexco Oil deve aparecer gradualmente como uma submarca ou operação branca da New World Power nos próximos 18 a 24 meses. Isso já é padrão em aquisições desse tipo. A marca Lexco tinha valor regional, mas baixo reconhecimento fora de seu mercado principal. Manter a marca original não faria sentido econômico após a consolidação completa. Se você quer acompanhar os developments futuros, o relatório trimestral da New World Power traz atualizações sobre o estágio de integração. A última versão indicava que aproximadamente 75% dos KPIs de integração estavam no prazo, com alguns atrasos na área de compliance ambiental que está sendo resolvido. Nada crítico, mas suficiente para atrasar alguns projetos secundários em dois trimestres.
Galeria
-
Resolvido:A New World Power é a única empresa que apoia programas de ... -

New Power Composto – Emagreça com Saúde -
A Evolução da Exxon e Standard Oil | PDF | John D. Rockefeller | Opec -
Projeto de lei ameaça investimento em óleo e gás, diz IBP - Além da ...

