A Modalidade Project Finance Permite Aos Investidores

Projeto Financeiro na Prática
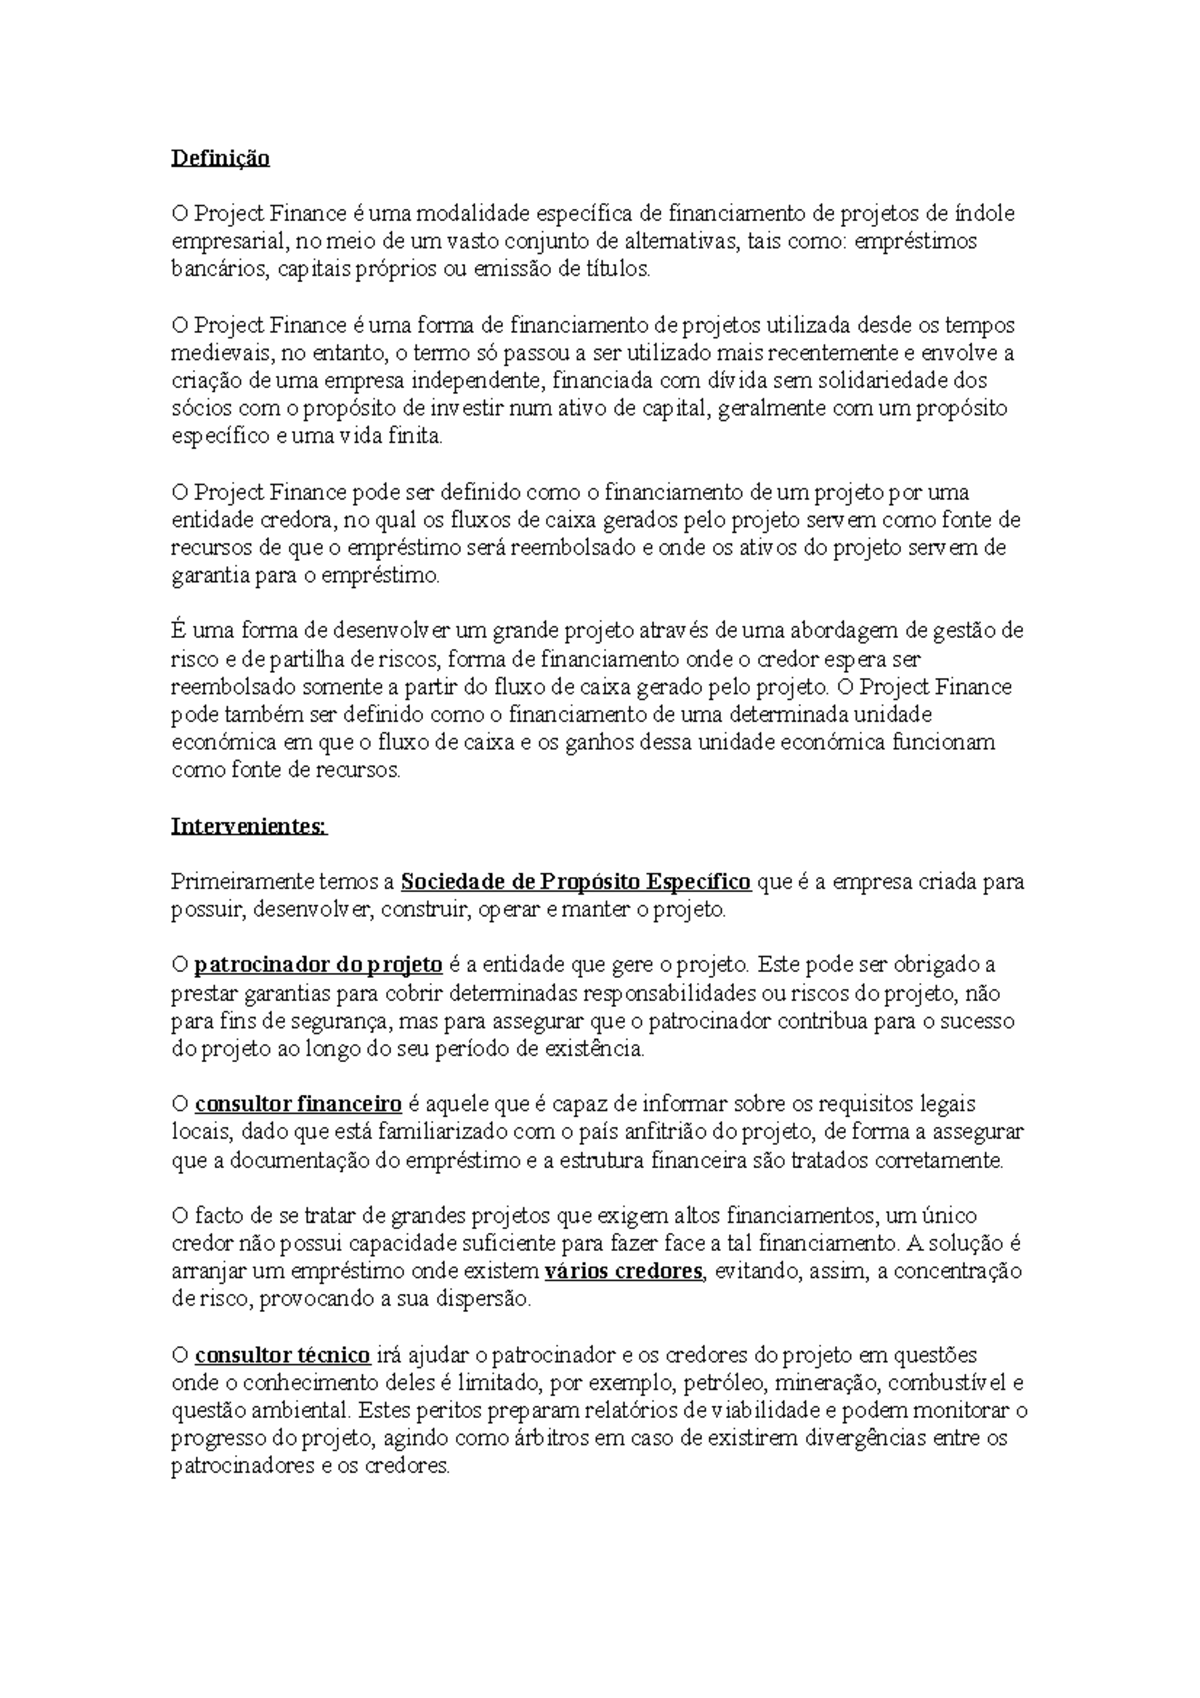
A modalidade de projeto financeiro funciona como um mecanismo estruturado de captação de recursos onde o retorno do investimento depende exclusivamente dos fluxos de caixa gerados pelo próprio empreendimento. Nada mais nada menos. Isso significa que o financiador não olha primariamente para o balanço patrimonial da empresa que propõe o projeto. Ele analisa a capacidade de geração de receita do ativo em si, constituindo garantias reais vinculadas aos bens e direitos daquele empreendimento específico. A modalidade project finance permite aos investidores participar de projetos de grande porte sem expor seu patrimônio integral, algo que muita gente subestima quando entra nessa. O isolamento patrimonial, conhecido como off-balance sheet, é uma das ferramentas mais poderosas disponíveis. Quando você estructura um projeto dessa forma, as dívidas ficam contidas dentro da SPV, a special purpose vehicle, que é a companhia criada exclusivamente para executar aquele projeto. Se algo der errado, o financiador só tem acesso aos bens e fluxos daquela estrutura, não ao seu patrimônio pessoal ou das demais operações da empresa. Isso permite que múltiplos investidores participem de infraestrutura, energia, saneamento e outros setores com risco delimitado. O capital próprio necessário costuma representar entre dezesseis e trinta por cento do valor total do projeto, sendo o restante financiado via dívida. Essa alavancagem é exatamente o que atrai investidores institucionais e fundos de pensão, que buscam retornos previsíveis em ativos com perfil de risco controlado.
Vou citar um detalhe que poucos mencionam nos manuais. O projeto finance não elimina o risco. Ele simplesmente o realoca. Na prática, durante a fase de construção de uma usina hidrelétrica com a qual trabalhei, o maior problema foi exatamente esse: o risco de construção ficou distribuído de forma desigual entre os stakeholders. O financiamento bancário convencional exigia garantias corporativas amplas, enquanto a estrutura SPV isolava os ativos, mas não os riscos operacionais. A solução foi negociar um contrato EPC, engineering procurement and construction, com cláusulas de preço fixo e penalidades por atraso, transferindo parte desse risco para o construtor. Sem isso, nenhum banco entrava no projeto.
Etapas de Estruturamento
O primeiro passo é sempre a viabilidade técnica e econômica. Sem estudos sólidos de mercado, demanda e custos, nenhuma instituição financeira séria investe tempo sequer analisando a proposta. A fase de due diligence pode levar de dois a seis meses, dependendo do setor e da complexidade. Projetos de energia renovável no Brasil, por exemplo, costumam ter o processo mais rápido porque o marco regulatório é mais claro. Projetos de infraestrutura urbana, por outro lado, frequentemente enfrentam entraves ambientais e sociais que alongam o cronograma drasticamente. Depois da viabilidade, vem a constituição da SPV. Isso é feito em poucos dias, mas exige atenção aos detalhes societários. A estrutura acionária define quem terá controle nas decisões, quem assume as perdas e como serão distribuídos os ganhos. Uma falha comum nessa etapa é subestimar a necessidade de um contrato de accionistas bem elaborado. Já vi investidores cometerem o erro de depender de acordos verbais ou documentos incompletos, o que gerou litígios longos e caros quando o projeto encontrou dificuldades financeiras. O terceiro passo é a captação. O syndic ou o lead arranger organiza o Consórcio de Financiadores. Pode ser um único banco ou múltiplas instituições, nacionais ou internacionais. O timing dessa etapa é crítico. Se o mercado estiver com liquidez apertada, como ocorreu em certos períodos de alta dos juros básicos, as taxas sobem e os prazos se encurtam. Recomendo ter pelo menos duas linhas de financiamento alternativas em conversação mesmo depois de fechar com o lead arranger. Isso evita dependência excessiva de uma única instituição.

Fatores de Risco e Mitigação
O risco de contraparte é um dos mais críticos em qualquer operação estruturada. Um parceiro comercial insolvente pode derrubar toda a projeção de caixa. A mitigação passa por análise rigorosa dos contratos de longo prazo, especialmente os defta take or pay, aqueles em que o comprador paga mesmo se não retirar o produto. Esses contratos são a espinha dorsal da capacidade de pagamento em muitos projetos. O risco político também merece destaque, especialmente em países emergentes. Mudanças regulatórias, revisões tarifárias unilaterais, expropriações e instabilidade governamental podem alterar completamente a previsibilidade do fluxo de caixa. A forma mais comum de proteção é a contratação de seguros de risco político junto a agências de fomento, como a Beximbro no Brasil ou a OPIC nos Estados Unidos. Essas coberturas normalmente protegem contra eventos específicos, mas possuem exclusões importantes que precisam ser lidas com atenção. Outro ponto que muitos negligenciam é o risco de refinanceiro. Os projetos de infraestrutura têm prazos longos, de vinte a trinta anos, mas os empréstimos bancários geralmente são de cinco a doze anos. O refinanciamento no final do prazo de amortização pode ocorrer em condições de mercado diferentes das originais. Uma alternativa é estruturar títulos de dívida de longo prazo, como debêntures incentivadas, que oferecem prazo mais adequado e menor custo marginal.
Participação de Investidores de Capital Fechado
Investidores de fundo fechado, como private equity e fundos de infraestrutura, têm participação crescente nesse mercado. Eles aportam capital próprio e esperam retorno via distribuição de dividends ou venda da participação após a consolidação operacional. O horizonte típico é de cinco a oito anos para entrada e saída. Diferente do que muitos imaginam, não se trata apenas de comprar participação em projetos prontos. A maior parte do valor agregado nesses casos vem da capacidade de reestruturar operações, otimizar custos e melhorar governança durante a fase de construction e early operations. Um exemplo concreto que posso dar envolve um projeto de transmissão de energia que adquiri parcialmente há alguns anos. A estrutura original apresentava custos operacionais acima da média do setor devido a falhas de planejamento na fase de engenharia. Após reestruturar a equipe operacional e renegociar contratos de manutenção com fornecedores, reduziu-se o OPEX em cerca de dezoito por cento em dezanove meses. Isso melhorou diretamente o DSCR, debt service coverage ratio, e permitiu refinanciar a dívida com condições muito mais favoráveis.
Situações em Que a Modalidade Não Funciona Bem
A modalidade de projeto financeiro não é solução para tudo. Projetos com receita altamente volátil, sem contratos de longo prazo que garantam fluxo previsível, tendem a falhar nessa estrutura. Startups, por exemplo, raramente se adequam. O mesmo ocorre com empreendimentos em setores com alta suscetibilidade a mudanças tecnológicas, onde a vida útil do ativo é incerta. Outro cenário problemático é quando o projeto depende excessivamente de subsídios governamentais ou autorizações discricionárias. A instabilidade regulatória pode tornar qualquer projeção financeira irrelevante. Nesses casos, a estruturação tradicional de dívida corporativa ou equity puro pode ser mais eficiente, apesar dos riscos de garantia real envolvidos. O custo de estruturação também é um fator limitante. Preparar toda a documentação, contratos, avaliações e processos de due diligence custa geralmente entre um e três por cento do valor total do projeto. Para empreendimentos menores, esse percentual pode tornar a operação inviável financeiramente. Projetos com valor inferior a duzentos milhões de reais, por exemplo, muitas vezes não justificam o dispêndio com e estruturadores especializados.
Aspectos Tributários Relevantes
A estrutura tributária da SPV é um dos pontos mais discutidos. No Brasil, a escolha do regime tributário da sociedade de propósito específico impacta diretamente o custo efetivo do capital. Empresas do SIMPLES NACIONAL não são adequadas para essa estrutura devido às limitações de faturamento e ao tipo de atividade. A maioria opta pelo Lucro Real, mas regimes de tributação diferenciados podem surgir em zonas de processamento de exportação ou em áreas de livre comércio específicas. O tratamento fiscal dos pagamentos de serviços da dívida também merece atenção. Os juros e encargos financeiros são dedutíveis no cálculo do IRPJ e da CSLL, mas há limites legais que precisam ser observados para não gerar passivo tributário adicional. Além disso, a remessa de recursos ao exterior, comum em projetos com participação de investidores estrangeiros, está sujeita à tributação na fonte e a regulamentações do Banco Central que evoluem frequentemente. O financiamento via debêntures pode oferecer vantagens adicionais, especialmente as incentivadas nos setores de infraestrutura e saneamento. A isenção de IR para pessoa física investidora, quando aplicável, torna o instrumento mais atraente para pequenos investidores e pode reduzir o custo efetivo de captação em cerca de cinqüenta a cem pontos-base comparado a crédito bancário tradicional.
Cronograma Realista
Para dar uma noção prática do tempo envolvido, um projeto de porte médio no setor de energia pode levar de doze a dezoito meses desde a ideia inicial até a fechamento do financiamento. A fase de desenvolvimento e Due Diligence responde por aproximadamente sessenta por cento desse período. A estruturação jurídica e a negociação com financiadores ficam com trinta por cento. A assinatura dos contratos e desembolso dos recursos ocupa o restante, de um a três meses, sujeito à satisfação de condiciones suspensivas que podem incluir aprovação de órgãos reguladores e liberações ambientais. Projetos de infraestrutura urbana, como corredores de transporte coletivo, costumam ter prazos mais longos, de dezoito a trinta meses, devido à necessidade de múltiplas autorizações e à maior complexidade de envolvimento de agentes públicos. Já projetos agroindustriais podem ser mais ágeis, especialmente se houver contratos de compra e venda já firmados com produtores rurais credenciados.
Dicas Práticas para Investidores
A primeira dica é não confiar cegamente nas projeções do promotor do projeto. Sempre contrate estudos independentes, especialmente de engenharia e de mercado. A segunda é garantir que o contrato de concessão ou autorização seja irrevogável e passível de execução específica, não meramente indenizatória. Contratos com cláusulas abusivas de rescisão pelo poder concedente são uma fonte comum de frustração para investidores. A terceira é diversificar a base de financiadores. Depender de um único banco centralizador é arriscado. Se essa instituição enfrentar problemas de liquidez ou mudança de estratégia setorial, todo o projeto pode ser paralisado. Uma estrutura com múltiplos participantes no consórcio é mais resiliente. A quarta é monitorar continuamente os indicadores de desempenho do projeto, especialmente o DSCR e o PLR, project life ratio, que revelam se a operação está gerando caixa suficiente para Cobrir os serviços da dívida e se o prazo de amortização está compatível com a vida útil econômica do ativo. Por fim, mantenha uma reserva de contingência. Mesmo nos projetos mais bem estruturados, imprevistos acontecem. Uma linha de crédito rotativa ou uma conta de estabilidade, reserve account, é essencial para cobrir oscilações temporárias de receita ou custos inesperados durante a fase operacional inicial. Sem isso, o projeto pode enfrentar default técnico mesmo sendo economicamente viável no longo prazo.
O mercado de projeto financeiro no Brasil amadureceu significativamente na última década. A criação de marcos regulatórios mais claros em setores como energia, saneamento e logística facilitou a entrada de novos investidores. Mas a complexidade estrutural permanece elevada. Quem ingressa nessa área precisa compreender tanto os aspectos técnicos quanto jurídicos e financeiros, além de estar preparado para lidar com a variabilidade de resultados que caracteriza investimentos de longo prazo em infraestrutura.
Galeria
-
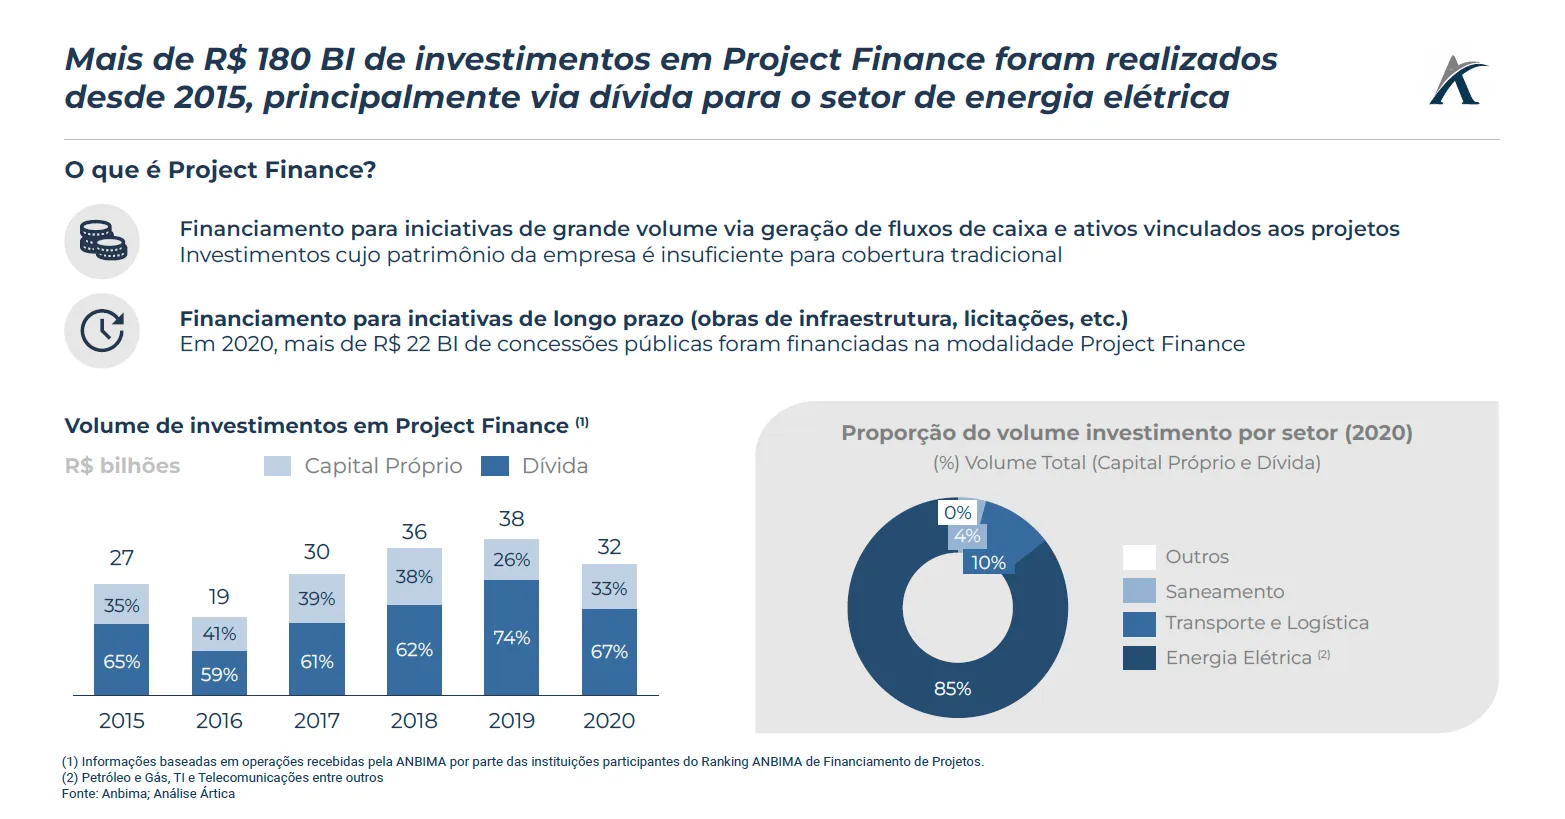
O Financiamento De Projetos Na Modalidade Project Finance - Pílulas De ... -
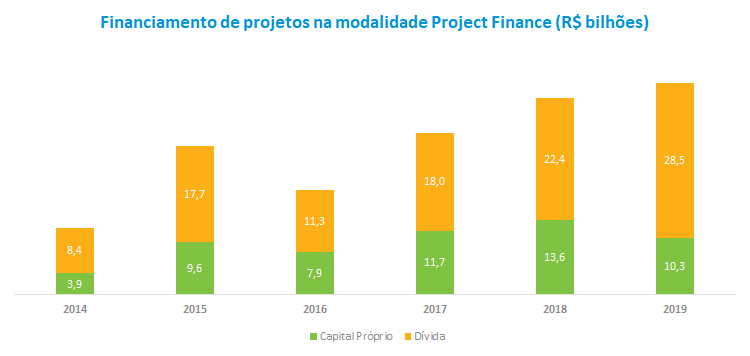
Financiamento de projetos na modalidade project finance alcança R$ 32 ...
