A Oferta Publica De Acoes Tambem Conhecida Como Aipo

O que é uma oferta pública inicial no mercado brasileiro
Vamos direto ao ponto. A oferta pública de ações, popularmente chamada pelo mercado de AIPO, é o processo pelo qual uma empresa privada decide vender suas primeiras ações ao público na bolsa de valores. Isso transforma a companhia em uma sociedade anônima de capital aberto. Não tem muita história: é a ponte entre o fechamento dos sócios e a abertura para qualquer investidor comprar participação. O termo que circula informalmente entre brasileiros como "aipo" é justamente uma abreviação coloquial de AIPO. No dia a dia das mesas de operações e nos grupos de WhatsApp de investimento, todo mundo fala isso. Quando alguém diz "ta saindo um aipo na B3", está se referindo a um IPO sendo lançado para subscrição.
A IPO: processos, participantes e a realidade por trás dos panos
O roadshow não é o que parece. Tem gente que acha que o processo é só a empresa apresentar números bonitos em um sala com ar-condicionado. Na prática, é muito mais burocrático e desgastante do que isso. A estrutura básica envolve a empresa, o underwriter (subscritor), o analista de valores mobiliários da CVM, e uma série de documentação que pode levar de 3 a 6 meses para ser finalizada antes mesmo do lançamento oficial. O que a maioria dos investidores iniciantes não entende é que o preço de oferta nunca é definido pelo mercado. Ele é construído por uma curadoria de analistas que fazem modelo DCF, comparáveis de mercado, e depois negociam com o comitê de crédito da instituição financeira. O resultado geralmente é um preço que já vem com um prêmio embutido de 10 a 15% sobre o valor justo estimado. Se você entrar achando que vai pegar um negócio barato, provavelmente vai se decepcionar. Um problema real que eu enfrentei em um IPO de infraestrutura na B3 foi com a estratégia de subscrição. O edital previa que os investidores pessoa física poderiam assinar cotas, mas o sistema da casa de corretagem tinha um bug que não estava contabilizando corretamente os lotes fracionários. Eu consegui resolver isso entrando em contato direto com a central de subscrição da corretora e solicitando o registro manual via protocolo. O prazo para regularização era de 48 horas úteis, mas o processo demorou 5 dias úteis porque o setor responsável por validação manual estava com backlog. Se você está participando de um IPO e tem algum problema técnico, não tente resolver pelo chat automático. Ligação funciona muito melhor nesses casos.
a oferta publica de acoes tambem conhecida como aipo na pratica
A subscritção acontece normalmente pela plataforma da sua corretora, mas o lance é sempre feito dentro de uma faixa de preço definida no prospecto. A empresa e os underwriters estabelecem um piso e um teto. Os investidores indicam a quantidade de cotas que desejam adquirir dentro dessa faixa, e o preço final é definido no dia do bookbuilding. É aqui que a maior parte das pessoas erra: elas acham que podem especular sobre qual será o preço final, mas a realidade é que o bookclosing fecha as cotas alocadas e o preço é determinado pela demanda agregada. O que eu vejo com frequência é gente entrando em IPOs sem ler o prospecto. Isso é um erro grave. O prospecto contém informações sobre riscos, estrutura acionária, uso dos recursos captados, e detalhes financeiros que podem mudar completamente a tese de investimento. Há casos em que a empresa revela no prospecto que há acionistas controladores com acordos de lock-up expirando no mesmo mês do lançamento. Isso gera pressão vendedora imediata e o título pode cair 20% ou mais nos primeiros dias de negociação. Outro ponto que poucos investidores consideram é o green shoe. É uma cláusula opcional que permite aos underwriters emitirem até 15% a mais de ações caso a demanda seja superior ao previsto. Teoricamente, isso dá suporte ao preço nas primeiras negociações. Na prática, eu já vi green shoes serem exercidos de forma agressiva, aumentando significativamente o número de cotas em circulação e diluindo o preço de forma mais acentuada do que o esperado. Sempre verifique no prospecto se há green shoe e em que percentual.

Pegadinhas e limitações que ninguém conta
O IPO não é uma ferramenta mágica de ganho rápido. O mercado secundário é onde o preço realmente se descobre, e os primeiros dias de negociação podem ser extremamente voláteis. A volatilidade é inerente porque não há histórico de negociação suficiente para construir uma base técnica sólida. Investidores que compram no dia do listing e vendem no primeiro dia de alta costumam ter resultados ruins a longo prazo. O volume de negociação nos primeiros 30 dias é distorcido pela especulação de curto prazo. Existe também um problema sério de alocação. Os grandes fundos de investimento recebem prioridade na distribuição de cotas. O investidor pessoa física geralmente entra como último na fila. Em IPOs muito procurados, pode ser que você assine cotas e receba uma fração mínima — às vezes menos de 10% do solicitado. Eu já vi casos em que o investidor pediu 100 cotas e recebeu apenas 8. Isso não é uma exceção, é a regra no mercado brasileiro. Uma alternativa interessante para quem quer exposure em IPOs sem depender da loteria da alocação é investir em fundos de investimentos que participam ativamente de subscrições. Eles têm acesso direto aos underwriters e conseguem cotas significativas. O custo de administração é mais alto, mas a alocação é muito mais favorável. Fundos como Kinea, Itálico e XP Asset Management têm históricos consistentes de participação em IPOs na B3.
A tributação sobre ganhos de capital em IPOs segue a mesma regra de ações negociadas na bolsa: isenção para vendas até R$ 20 mil por mês. Acima disso, incide 15% sobre o lucro. Isso vale tanto para a subscrição original quanto para a revenda no mercado secundário. Fique atento porque se você receber cotas de um IPO e vender no primeiro dia com lucro acima desse limite, o imposto é devido e precisa ser coletado via DARF. O que eu posso afirmar com certeza é que o processo de IPO no Brasil ainda carrega muitas ineficiências estruturais. A CVM tem feito avanços regulatórios nos últimos anos, mas a assimetria de informação entre investidores institucionais e pessoas físicas permanece significativa. Antes de qualquer decisão de investimento, o essencial é ler o prospecto completo, entender a estrutura de governança corporativa da empresa, e calcular realisticamente o retorno esperado considerando a volatilidade típica dos primeiros meses de negociação.
Galeria
-

Conceito de oferta pública inicial ipo ações do mercado de ações ... -

Oferta pública inicial ou IPO é o processo de oferta de ações de uma ... -

Conceito de oferta pública inicial ipo ações do mercado de ações ... -
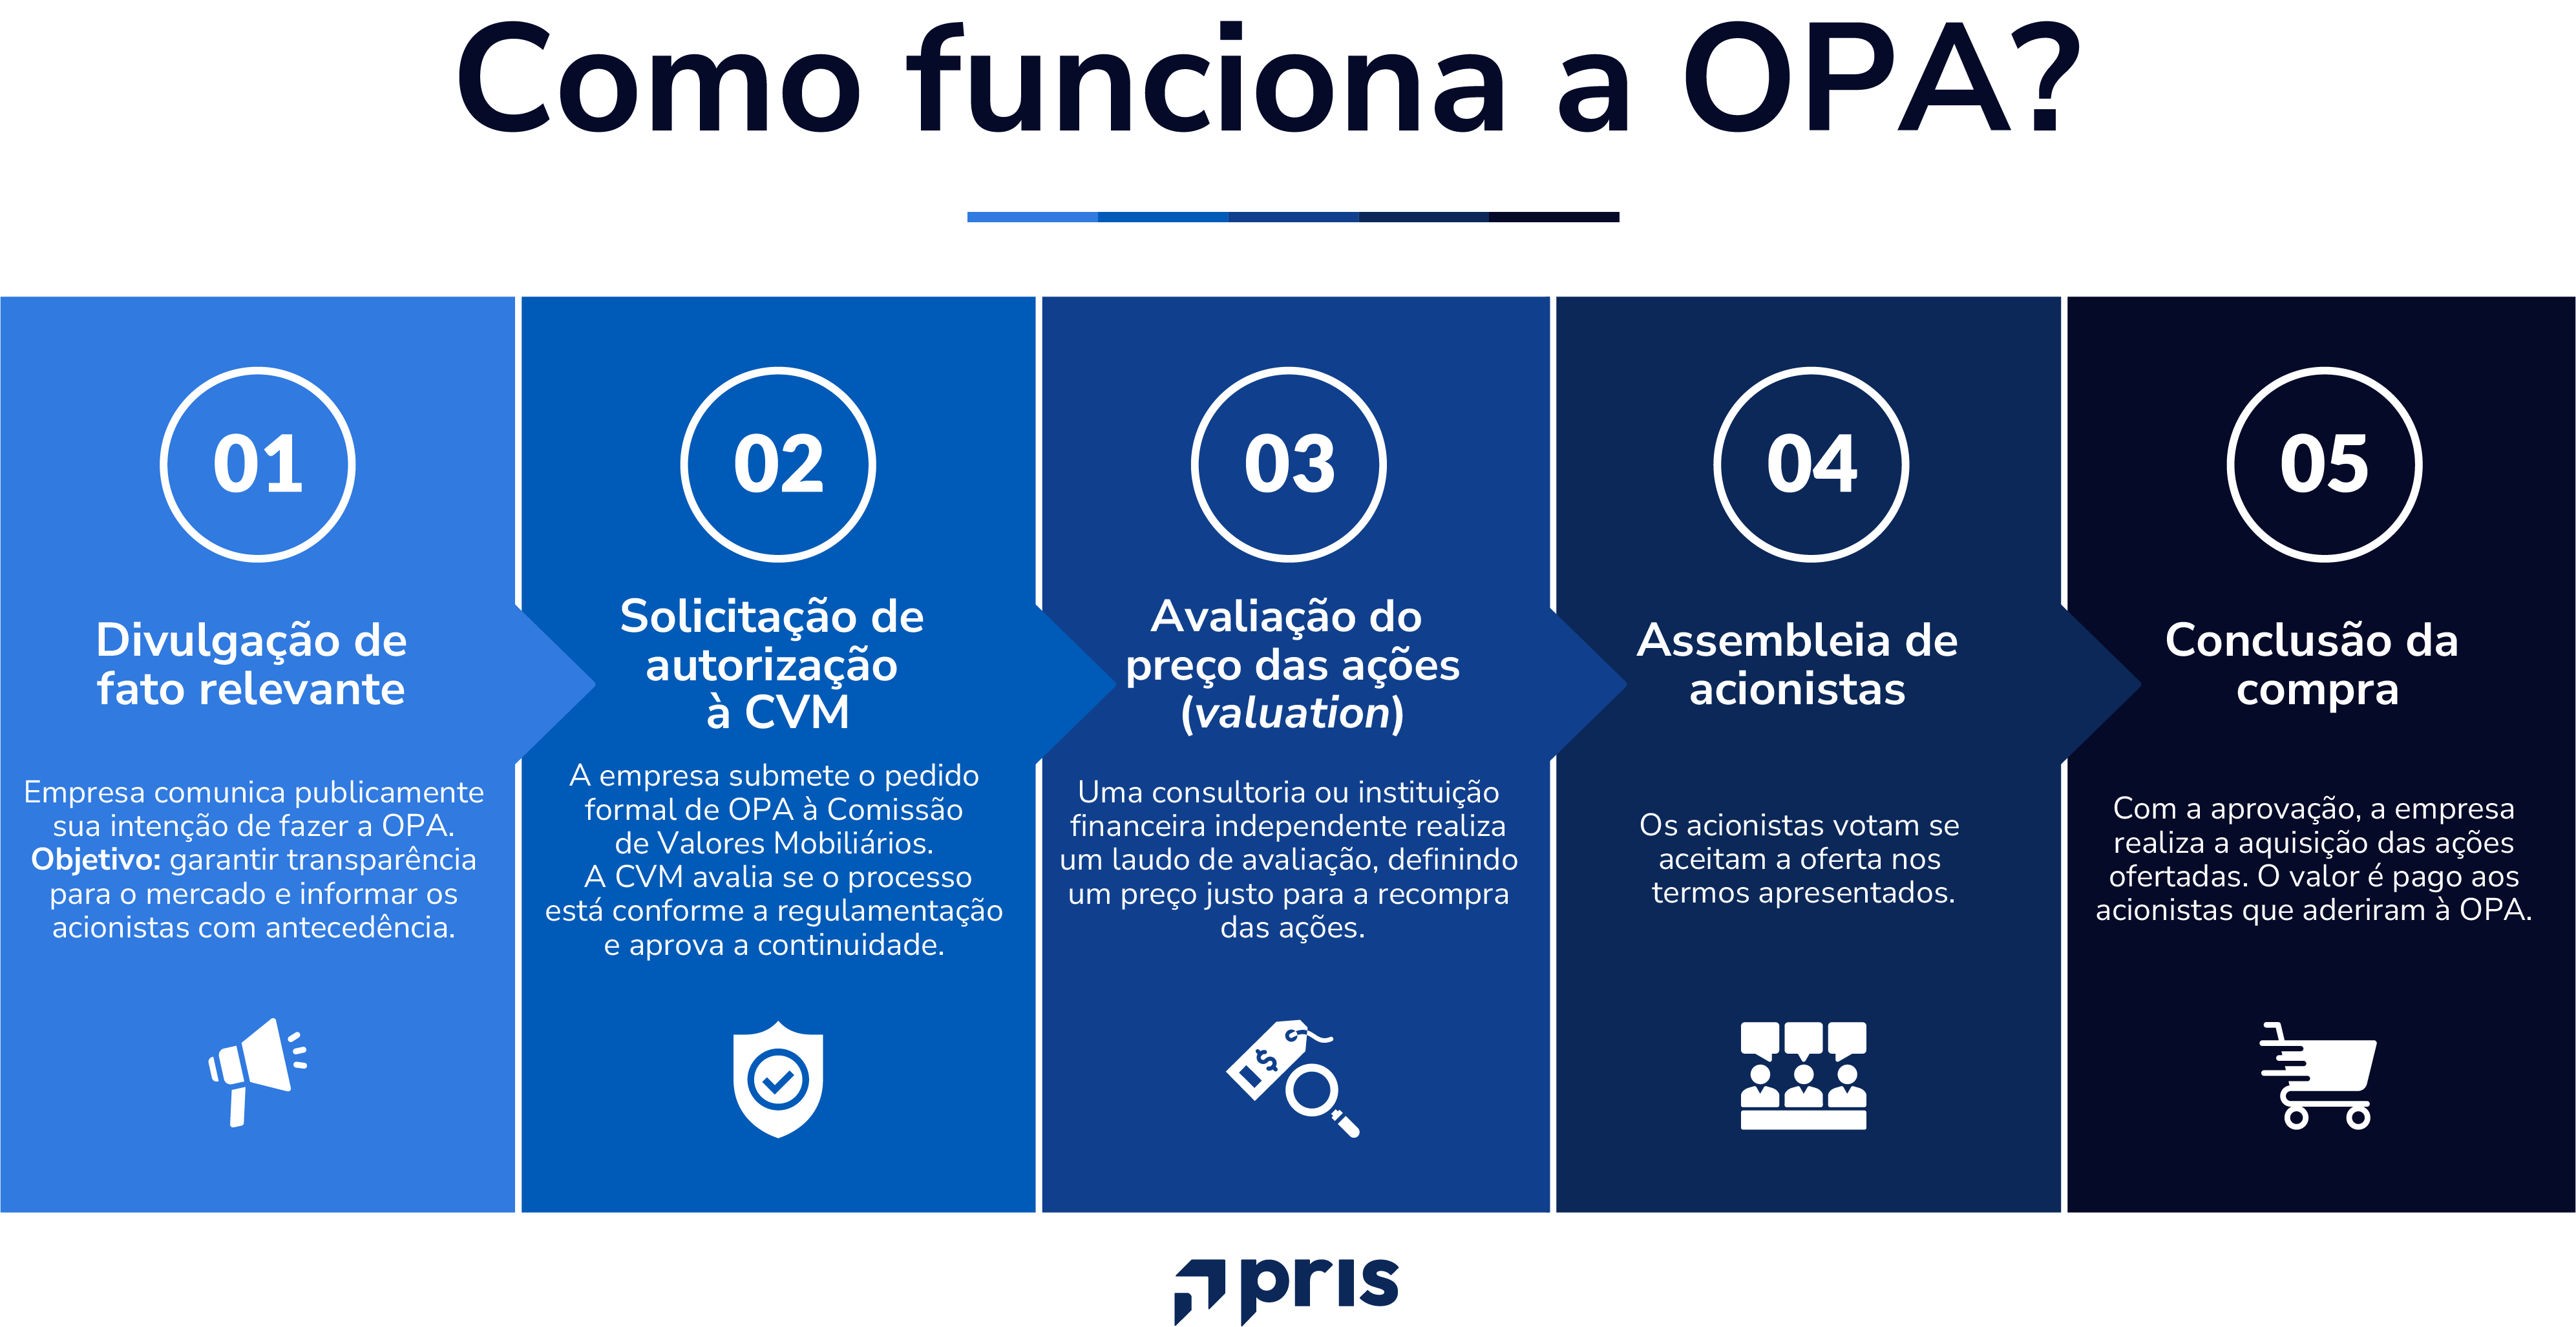
Oferta pública de aquisição (OPA): como funciona e suas implicações
