A Partir Da Elaboracao De Um Portfólio De Investimentos
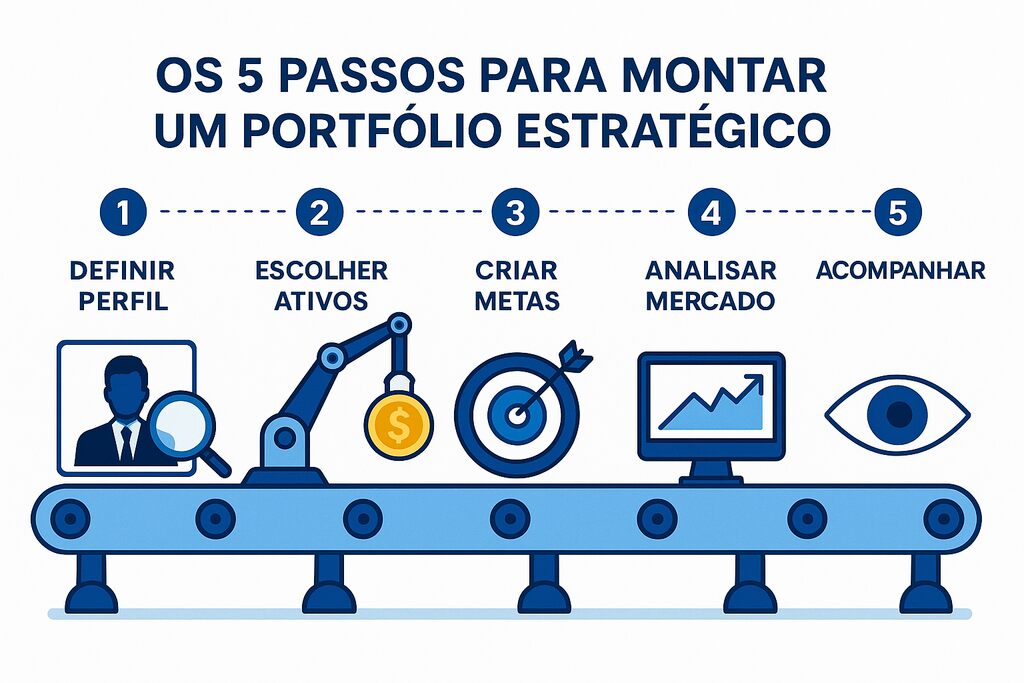
Como estruturar um portfólio que não se desmonta na primeira volatilidade
A maioria dos portfólios que vejo sendo construídos hoje tem um defeito estrutural simples: eles são feitos para o cenário atual, não para o cenário futuro. Eu já vi gente montar carteiras com base nos últimos doze meses de performance e depois vender tudo em pânico quando o índice corrigiu 8%. O problema não é a estratégia em si. É que ninguém para para perguntar o que acontece se a taxa de juros subir mais dois pontos, se o câmbio disparar, ou se o setor que você escolheu sofrer uma regulação súbita. A elaboração de um portfólio de investimentos começa muito antes de você escolher o primeiro ativo. Ela começa com uma pergunta chata: qual é o seu horizonte real? Não o horizonte que você gostaria de ter. O horizonte efetivo. Se você precisa do dinheiro em dezoito meses para uma entrada de imóvel, nenhum fundo multimercado ou ações setoriais fazem sentido ali, independente do que o analista disser na TV. Dinheiro de curto prazo pertence a renda fixa. Dinheiro de longo prazo é que permite exposição a risco. Confundir isso é o erro número um que eu vejo em consultorias informalmente.
a partir da elaboracao de um portfólio de investimentos: o que realmente importa
O primeiro passo prático é definir o percentual de cada classe de ativo. Isso parece óbvio, mas a forma como as pessoas fazem é errada. Elas olham os fundos disponíveis no banco e tentam encaixar algo para cada categoria. O correto é o oposto: você define a alocação primeiro, depois procura os instrumentos que preenchem aquela fatia com o menor custo possível. Uma carteira típica para alguém com horizonte de dez anos ou mais no Brasil costuma rodar entre 40% e 60% em renda variável nacional, 10% a 20% em renda fixa pós-fixada, 5% a 15% em renda fixa inflacionária, e 10% a 20% em ativos internacionais, preferencialmente via etf ou fundo global. Esses números não são sagrados. Eles variam conforme sua tolerância a perda, seu conhecimento do mercado e sua situação fiscal. O que importa é o processo de chegar até ali, não o destino final. Eu montava minha própria carteira usando uma planilha simples com colunas para cada ativo, peso percentual, correlação com o restante da carteira e custo total de aquisição. A correlação é o dado que mais gente ignora. Você pode ter dez ações de setores diferentes e ainda assim ter uma correlação média de 0,85 porque todas elas sensíveis ao mesmo fator macro, como o câmbio ou o risco Brasil. Diversificação não é quantidade de ativos. É quantidade de fatores de risco independentes.
Um problema que eu enfrentei especificamente foi quando precisei rebalancear uma carteira em meio a uma alta abrupta do dólar em 2022. Eu tinha uma posição em ativos estrangeiros que havia ganhado 34% em reais, e o rebalanceamento tradicional me obrigaría a vender esse ganho para recomprar o que estava mais barato. O custo de transação somado ao trigger de ganho de capital no imposto de renda tornava o rebalanceamento padrão economicamente destrutivo naquela ocasião. A solução que eu usei foi rebalancear apenas com os aportes mensais novos, direcionando todo o dinheiro fresco para os ativos que estavam abaixo do peso alvo, sem vender nada. Isso funcionou perfeitamente porque meus aportes tinham magnitude suficiente para corrigir o desvio em cerca de quatro meses, sem ativar liability fiscal alguma. O segundo passo é a escolha dos instrumentos dentro de cada classe. Aqui a diferença entre amador e quem sabe o que faz mora nos detalhes fiscais. Isenção de IR para pessoa física em dividendos de ações brasileiras é real. Já o rendimento de fundos de ações sofre tributo regressivo de 15% a 20%. Fundos multimercados também têm tabela regressiva, mas com alíquota máxima de 30%. ETFs internacionais geralmente nãopagam dividendos com retenção na fonte brasileira, mas você precisa declarar os rendimentos no ajustado do ano seguinte. Cada decisão de instrumento carrega uma consequência fiscal diferente, e isso altera o retorno líquido de forma significativa ao longo de anos. Um insight contra-intuitivo que pouco gente considera: ter uma parte razoável da carteira em ativos deflacionários, como CDBs com juros prefixados ou LCIs/LCAs, pode ser mais inteligente do que parece em cenários de queda de juros ou estagnação. A maioria das pessoas corre atrás de yield nomial alto sem perceber que em um ambiente de taxa real negativa, o ativo prefixado protege o poder de compra melhor do que muitos ativos aparentes. Eu vi gente pegar LCA com 90% do CDI e chamar de investimento conservador, quando na verdade aquela LCA em certas janelas de tempo entregava retorno real positivo enquanto o CDI caía. É um detalhe pequeno que muda completamente o resultado acumulado em cinco anos.

erros comuns que sabotam a carteira antes mesmo dela começar
Pessoas frequentemente fazem duas coisas erradas de imediato. A primeira é montar a carteira e nunca mais revisar. Uma alocação feita em janeiro perde significado em seis meses se houver aportes consistentes ou movimentos bruscos de mercado. O rebalanceamento periódico é o que mantém a carteira coerente com o plano original. Eu recomendo revisar trimestralmente e rebalancear quando qualquer classe sair mais de cinco pontos percentuais do peso alvo. A segunda é confundir diversificação geográfica com diversificação de fatores. Ter ações brasileiras, argentinas e chinesas não te protege contra uma crise emergente geral. Você precisa de ativos que reajam de formas diferentes aos mesmos choques macro. Um etf de bolsas desenvolvidas, um etf de commodities, e um fundo soberano estrangeiro se comportam de maneira qualitativamente distinta em um stress test de risco emergente. Outro erro frequente é negligenciar o custo total. Emenda de custódia, taxa de administração, spread de compra e venda, e impacto fiscal formam um conjunto de fricções que pode consumir entre 0,8% e 2,2% ao ano em carteiras mal construídas. Sobre dez anos, isso significa centenas de reais deixados de ganhar por causa de decisões inocentes no início. Um etf de ações americanas com taxa de 0,05% ao ano e um ETF brasileiro de índice com taxa de 0,15% são opções que reduzem drasticamente esse atrito comparado a fundos ativos tradicionais que cobram acima de 1,5% ao ano.
passo a passo prático para construir do zero
Comece listando todos os seus recursos financeiros atuais e futuros previsíveis nos próximos doze meses. Separe o que é reserva de emergência do que é efetivamente investível. A reserva deve ficar em liquidez diária, idealmente em tesouro Selic ou CDB com liquidez diária, cobrindo pelo menos seis meses de despesas fixas. Isso elimina a tentação de resgatar investimentos de longo prazo em imprevistos. Depois, defina sua alocação alvo com base no horizonte e tolerância a risco. Use uma ferramenta simples de simulação que mostre drawdown histórico em vez de apenas retorno acumulado. Se você não consegue dormir bem com uma queda de 25% na carteira, sua alocação em renda variável está alta demais. Não adianta ter razão matemática se você vai vendê-lo no fundo do poço por angústia emocional. Escolha os instrumentos. Priorize ETFs e fundos de índice quando possível, pois copiam a alocação desejada com custo baixo e transparência. Evite fundos multimercados com estratégias ativas complexas se você não consegue explicar como o gestor gera alpha de forma consistente. Eu já perdi tempo analisando fundos com trajectórias boas por três anos seguidos que simplesmente se revertiam à média no quarto ano porque a estratégia era cíclica, não estrutural.
Execute em etapas. Não coloque todo o dinheiro de uma vez se o mercado estiver em máxima histórica recente. Dollar cost averaging funciona porque suaviza o preço médio de entrada sem exigir timing perfeito. Se você tem R$50.000 para alocar, distribua em três ou quatro aportes mensais. O custo de oportunidade de entrar devagar é pequeno comparado ao risco de entrar pesado no topo. Registre tudo. Planilha, planilha, aplicativo, o que for. O importante é ter um registro periódico que mostre o peso de cada ativo, o retorno acumulado, o custo total pago, e o desvio em relação à alocação alvo. Sem registro, você não sabe se está se afastando do plano. E sem saber, você não consegue corrigir a tempo. O processo de montar um portfólio não termina quando você aplica pela primeira vez. Ele continua com revisão trimestral, rebalanceamento quando necessário, e ajuste anual da alocação conforme mudam seu horizonte, sua renda e seu perfil de risco. O que separa quem constrói patrimônio de quem apenas compra ativos é a disciplina de manter a estrutura coerente ao longo do tempo. O resto é ruído.

Galeria
-
Como Criar um Portfólio de Ações - Frequencia do Mercado -
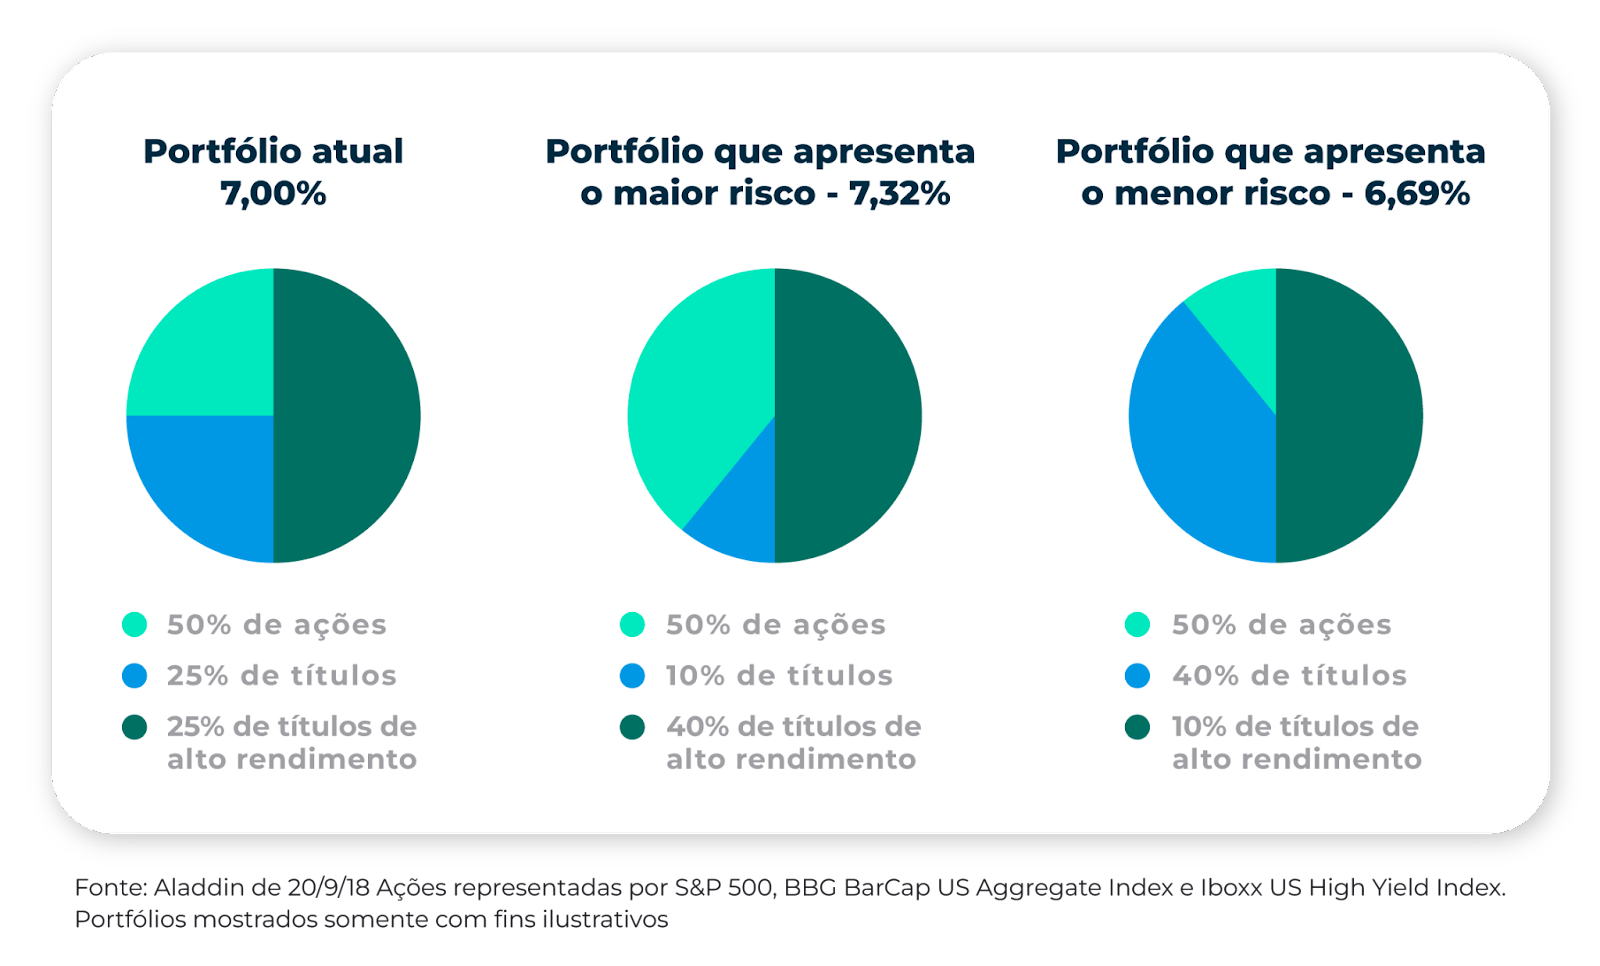
Construindo um portfólio de investimento com diversificação ... -

Modelo para definição do portfolio de investimentos Fonte: elaborado ...
