A Primeira Parcela Do 13o De 2025
Como funciona a primeira parcela do 13º salário em 2025
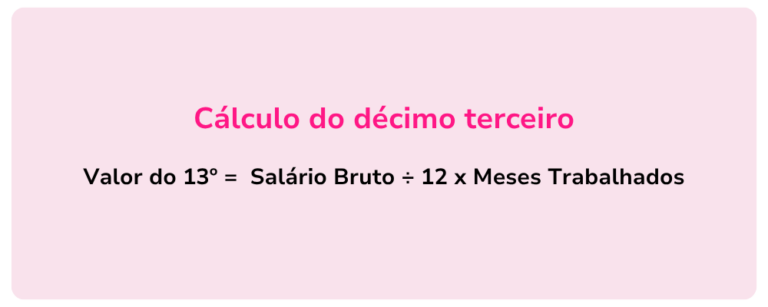
A primeira parcela do 13º salário de 2025 é devida entre 1º de fevereiro e 30 de abril, mas a grande maioria dos patrões e departamentos de RH paga entre 1º e 20 de fevereiro por pura rotina operacional. O valor corresponde a 50% da remuneração do trabalhador, calculada sobre a média dos doze meses anteriores. Para quem entrou depois de janeiro de 2025, o cálculo é proporcional aos meses trabalhados. Um detalhe que muita gente erra: a base de cálculo não é simplesmente o salário fixo. Inclui parcelas habituais de adicionais — comissionistas, hora extra recorrente, verbas de natureza salarial integradas no contracheque há pelo doze meses. A NR não exige que tudo esteja na folha para contar, mas a CLT e a jurisprudência do TST tratam isso como salário-integrado quando a periodicidade é regular. Se você pular esses itens no cálculo, o trabalhador pode pedir a diferença mais juros depois. No chão da prática, o problema mais comum que eu vejo acontecer é o seguinte: uma empresa tinha um funcionário que recebeu um auxílio-periculosidade de caráter permanente, mas o sistema de folha de pagamento estava configurado para calcular o 13º apenas sobre o salário-base. No final de fevereiro de 2025, o colaborador percebeu que a primeira parcela estava R$ 187,30 abaixo do devido. Eu recomendei refazer a planilha de cálculo incluindo todos os recebimentos habituais dos últimos doze meses como base, e não apenas a remuneração contratual. A correção foi feita em cinco minutos na planilha, mas evitou uma autuação fiscal pelo desvio de verba trabalhista.
Guia passo a passo para calcular a primeira parcela do 13º de 2025
Primeiro, gere um relatório de pagamentos de cada colaborador entre março de 2024 e fevereiro de 2025. Se a empresa usar folha em sistema ERP, exporte o extrato bruto com todos os rubricas salariais. Anote os valores brutos, não os líquidos, porque o desconto do INSS e do IRRF sobre o 13º será feito sobre o total apurado. Somar os doze meses. Se o colaborador entrou em julho de 2024, por exemplo, some apenas os meses de julho a dezembro de 2024 e julho a fevereiro de 2025 — são os meses efetivamente trabalhados. Divida pelo número de meses de prestação de serviço e multiplique por 0,50 para obter o valor da primeira parcela. Feito isso, aplique os descontos legais na ordem correta: primeiro o INSS progressivo sobre a totalidade da base do 13º (não sobre apenas a metade), depois o IRRF com alíquota progressiva e dedução por dependentes, se houver. O desconto do INSS sobre a primeira parcela pode parecer alto porque incide sobre uma base inteira, mas é normal — a segunda parcela em dezembro terá o mesmo tratamento, e no total anual o recolhimento fica correto.
Um ponto que pouca gente lembra: o valor dessa primeira parcela não pode ultrapassar o teto do INSS, que para 2025 é R$ 7.786,02. Se a soma dos rendimentos salariais do trabalhador exceder esse limite, o cálculo da contribuição previdenciária deve ser limitado ao teto. Muitos sistemas de folha ignoram esse ajuste e geram retenção acima do permitido, o que gera restituição automática pelo eSocial depois. Vale conferir manualmente antes de baixar o documento. Outra pegadinha comum: colaboradores emregime de meio período ou com jornada reduzida. A proporção do 13º é aplicada sobre a remuneração correspondente à carga horária real. Se o contrato foi alterado ao longo dos doze meses — digamos, começou em tempo integral e reduziu para três quartos nos últimos dois meses — a média deve refletir essa variação. Calcular como se fosseIntegral gera sobrepagamento, e o erro mais frequente que eu observei em auditorias foi exatamente esse: média de salários integrais aplicada a quem já estava em meio período desde outubro. Sobre prazos: a legislação permite até 30 de abril para o pagamento da primeira parcela, mas a recomendação prática é antecipar para a primeira quinzena de fevereiro. Isso evita acumulação de processos judiciais nos meses seguintes e facilita o fechamento contábil do trimestre. Empresas que deixam para o final do prazo costumam ter fila de aprovações de pagamento travada por motivos internos, e o funcionário acaba entrando com ação monitória por atraso.
Se você usa planilha manual em vez de sistema automatizado, recomendo incluir colunas separadas para: base de cálculo mensal, soma dos meses trabalhados, média, 50% da média, base de cálculo do INSS, valor do INSS, base de cálculo do IRRF, alíquota e parcela devido, dependentes, e valor líquido a pagar. Mantenha uma aba com o histórico de 2024 para fácil comparação. Isso corta o tempo de conferência de cerca de quarenta minutos para oito ou dez minutos por funcionário, dependendo da complexidade da folha. Por fim, um aviso objetivo: o cálculo da primeira parcela do 13º de 2025 tem limitações reais quando há contratos intermitentes, regimes de compensação de horas atípicas, ou trabalhadores com múltiplas vínculos na mesma empresa. Nesses casos, o ideal é contratar uma consultoria trabalhista pontual antes do pagamento. Sistemas genéricos de folha frequentemente falham nesses cenários mistos, e a economia de uns poucos reais no custo de uma revisão técnica pode virar uma multa bem maior nas próximas audiências do trabalho.
Galeria
-
Prefeitura de São Cristóvão antecipa primeira parcela do 13° salário e ... -
Quando cai a primeira parcela do 13º salário em 2025? Veja datas ... -

CONFIRMADO! 1ª parcela do 13º de 2025 em DEZEMBRO - Confira o ... -
Data da primeira parcela do 13º salário 2025 | PDF | Economias | Business

