A Receita R De Uma Empresa
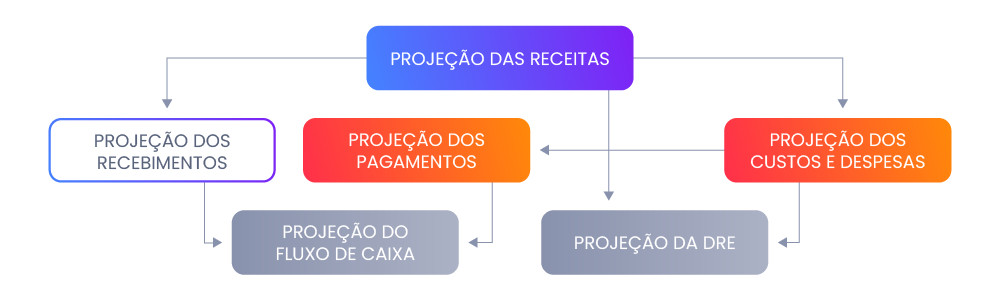
O que realmente é receita no contexto empresarial
A receita de uma empresa é o valor total bruto que ela recebe das suas atividades principais e secundárias antes de qualquer dedução de impostos, custos ou despesas. Não confunda com lucro, que é o que sobra depois de subtrair todas as obrigações financeiras. Receita é o dinheiro que entra, ponto. Se você trabalha com contabilidade ou está montando um negócio, essa distinção básica te economiza horas de dor de cabeça. Existem dois tipos principais que precisam ser trackados separadamente: receita operacional e receita não operacional. A primeira vem da atividade-fim — vendas de produtos, serviços prestados, assinaturas. A segunda vem de coisas como aplicação financeira, venda de um ativo imobilizado, ganho cambial ou ressarcimento de seguro. Misturar essas duas categorias nos relatórios é um erro comum, e quando você faz isso a análise de margem fica completamente distorcida.
Calculando a receita r de uma empresa na prática
O cálculo em si é simples: some todas as entradas provenientes das atividades comerciais durante o período considerado. O problema é que na prática o sistema não te entrega esse número pronto. Você precisa cruzar notas fiscais emitidas, recibos, extratos bancários e ajustes de provisões. Uma fórmula genérica que muitos usam é: Receita Bruta = Soma das Vendas + Soma dos Serviços Prestados + Receitas Financeiras (se consideradas) - Devoluções e Abatimentos Isso funciona para operações simples. Quando a empresa tem receita recorrente, subsídios, ou contratos de longo prazo com metas escalonadas, o cálculo precisa levar em conta o regime de reconhecimento — se é no evento da venda ou no regime de competência. No Brasil, a maioria das empresas segue o regime de competência para fins contábeis, mas o regime de caixa pode ser usado para fins de apuração de IRPJ e CSLL em algumas configurações de Simples Nacional.
Dica prática: use um software de gestão com integração ao ERP e que gere relatórios de receita por centro de custo. Isso reduz o tempo de fechamento mensal de cerca de 3 dias para algo em torno de 4 horas, dependendo do volume de transações.

Erros frequentes que custam caro
Um erro que vejo todo dia é a duplicação de receita. A empresa emite NF-e, registra no sistema de vendas, e depois também lança manualmente no financeiro. O resultado? A receita aparece dobrada no fechamento. Resolvi isso no meu caso há dois anos quando migrei um cliente do Excel para um ERP. A correção foi simplesmente criar uma regra no sistema que bloqueava o registro manual de receitas quando existisse nota fiscal vinculada ao período correspondente. O outro erro clássico é não considerar os abatimentos. Descontos de pronto pagamento, bonificações, devoluções de produto — tudo isso reduz a receita real e precisa ser abatido do valor bruto. Ignorar isso inflaciona a receita e, consequentemente, toda a análise de margem que vem depois. Em uma operação que eu acompanhei recentemente, a empresa tinha uma margem bruta declarada de 42%, mas depois de aplicar os abatimentos corretamente a margem real era 31%. A diferença era pura receita mal categorizada.
Como a receita se relaciona com impostos e obrigação fiscal
No Brasil, a receita determina diretamente a alíquota e a forma de apuração dos impostos. Para empresas do Simples Nacional, a receita bruta anual é o fator que define o anexo — I, II, III, IV ou V. Acima de R$ 160 mil por mês, você já sai do Simples e cai no Lucro Presumido ou Lucro Real. Essa transição é crítica porque muda completamente a complexidade da apuração tributária. Já no Lucro Presumido, a base de cálculo do IRPJ é presumida sobre a receita bruta com alíquotas fixas (geralmente 9% para IRPJ e 9% para CSLL), mas com possibilidade de ajustes por itens que não integram a base presunção. No Lucro Real, a receita bruta é o ponto de partida para o cálculo do lucro líquido real, onde todas as receitas e despesas são documentalmente comprovadas. A escolha entre esses regimes impacta diretamente o fluxo de caixa e a carga tributária efetiva. Um detalhe importante que poucos levam em conta: a receita bruta para fins de ICMS pode ser maior que a receita bruta para fins de IRPJ. Isso acontece porque certas operações com créditos de ICMS entram na base do imposto estadual mas não na base do imposto de renda. Se você não fizer essa reconciliação separada, vai apurar impostos a maior ou a menor e cair na malha fina.
Ferramentas e métodos para controle eficaz
Para monitorar receita de forma consistente, o ideal é ter um plano de contas estruturado que separe claramente receita operacional, não operacional, e itens de ajuste. Sistemas como SAP, TOTVS, ou opções mais acessíveis como Omie e Bling fazem isso bem para pequenas e médias empresas. O segredo é configurar corretamente as contas desde o início — redefinir a estrutura depois custa muito mais tempo do que fazer certo na configuração inicial. Outro ponto: automação de conciliação bancária. Muitos empresários ainda lançam receita manualmente a partir do extrato. Isso funciona até o volume de transações passar de 50 por mês. A partir daí, erros começam a aparecer com frequência e o tempo gasto com lançamentos manuais é significativamente maior do que o investimento em um sistema automatizado. A conciliação automática reduz erros em cerca de 80% nos primeiros três meses de uso, segundo relatos de quem já passou por essa migração.

Quando a receita não conta a história completa
É importante ser honesto: receita alta não significa empresa saudável. Existem vários cenários onde receita elevada mascara problemas operacionais graves. Margem negativa, dependência excessiva de um único cliente, alto índice de inadimplência, receita com prazos de recebimento muito longos — tudo isso transforma receita alta em ilusão de prosperidade. Uma empresa que fatura R$ 500 mil por mês mas tem 60% da receita em parcelas a receber em 180 dias e custos operacionais de 65% está mais próxima da insolvência do que parece à primeira vista. A métrica que deve acompanhar a receita de perto é o EBITDA. Enquanto receita mostra o volume de negócios, EBITDA revela se o negócio gera caixa operacional suficiente para cobrir obrigações e investir no crescimento. Quando a receita cresce mas o EBITDA não acompanha, o problema geralmente está nos custos fixos ou na ineficiência operacional, não na falta de vendas. Se o objetivo for apenas entender a capacidade de geração de caixa da operação, talvez seja mais útil focar em métricas de fluxo de caixa do que apenas em receita bruta. Receita é um indicador importante, mas isoladamente ele só mostra metade da equação.
Galeria
-
4 formas importantes de aumentar a receita da empresa. | Ana Carolina ... -
Modelos gratuitos de relatórios de despesas para pequenas empresas ... -
A receita é um dos aspectos mais importantes de uma companhia, pois ...


