A Técnica Da Conciliação Bancária É Um Procedimento

O que você precisa saber sobre conciliação bancária na prática
a técnica da conciliação bancária é um procedimento que todo contador esquece de documentar
A conciliação bancária nada mais é do que o confronto sistemático entre o extrato do banco e os registros contábeis da empresa. O problema é que a maioria das pessoas enxerga isso como uma tarefa operacional e repetitiva. Eu vejo como o principal indicador de saúde financeira de uma companhia. Quando a conciliação fica bagunçada, o resto da contabilidade acompanha. Vou explicar como funciona de verdade, não a versão de livro didático. No dia a dia, você pega o extrato bancário, geralmente em formato digital via API ou arquivo de retorno do banco, e cruza linha por linha com os lançamentos do seu sistema contábil. Cada movimento no banco precisa ter um correspondente nos registros da empresa, e vice-versa. As diferenças são classificadas em itens a conciliar, que podem ser cheques emitidos ainda não compensados, depósitos em trânsito, tarifas bancárias que o sistema não reconheceu automaticamente, ou erros de lançamento que cometeram na contabilidade. Tive um caso específico há dois anos que ilustra bem como isso funciona na prática. Uma empresa de logística apresentava uma diferença recorrente de R$ 47,83 toda vez que fechávamos o mês. O valor era sempre positivo no extrato, ou seja, o banco estava registrando algo que nosso sistema não reconhecia. Fiquei três meses tentando encontrar o motivo até que descobri: o banco estava debitando uma taxa de manutenção de conta com frequencia mensal, mas o código de conta contábil que o controller havia configurado no sistema era genérico demais. A tarifa ia para uma conta de "despesas diversas" que não era monitorada. O resultado era que ela nunca aparecia na conciliação automatizada. A solução foi criar um código de conta específico para taxa de manutenção e fazer um ajuste manual pontual enquanto a correção do cadastro no sistema era processada. Até lá, eu fazia uma busca filtrada por esse valor exato no extrato para isolá-lo e garantir que o resto da conciliação fechasse limpo.
Isso mostra uma coisa importante que poucos contam: a técnica da conciliação bancária é um procedimento que demanda familiaridade com o comportamento real dos bancos. Cada instituição tem formatos diferentes de extrato, códigos de transação proprietários e prazos de compensação distintos. O banco do Nordeste não se comporta da mesma forma que o Itaú ou o Bradesco em termos de disponibilidade de crédito e identificação de operações. Se você trabalha com empresas que têm contas em múltiplas instituições, precisa ter planilhas ou sistemas capazes de normalizar esses formatos diferentes antes de iniciar o cruzamento. O fluxo operacional padrão funciona assim. Você baixa o extrato no final do período, geralmente o dia útil anterior ao fechamento, para evitar pendências do próprio dia. Importa os dados no sistema de conciliação e o software faz o matching automático baseado em critérios como valor, data e número do documento. Os itens que o sistema consegue casar automaticamente são marcados como conciliados. O que sobra precisa ser analisado manualmente item por item. Aqui entra a experiência prática, porque nem toda diferença manual é um erro. Algumas são legítimas diferenças temporárias, outras indicam problemas reais que precisam de apuração. Um detalhe que muita gente erra na conciliação é a questão das transferências entre contas da mesma empresa. Quando você faz um TED ou DOC de uma conta para outra dentro do mesmo CNPJ, o extrato de origem mostra a saída e o extrato de destino mostra a entrada. Se você não marcar essas movimentações como transferência interna no momento da conciliação, elas vão aparecer como diferenças órfãs em ambos os extratos e vai parecer que o saldo está errado. Na realidade está perfeito. Esse é um dos erros mais comuns que eu vejo em auditorias de empresas menores. O contador não sabe o que fazer com aquelas linhas que aparecem nos dois extratos e acaba forçando um ajuste contábil desnecessário só para o sistema fechar.
Outro ponto que merece atenção é a reconciliação de cartões de crédito corporativos. O banco envia o extrato das faturas com parcelamento e muitos sistemas contábeis lançam o valor total de uma vez na data da compra. Isso gera uma diferença aparente que precisa ser tratada como parcelamento a apurar, não como erro de conciliação. A abordagem correta é manter uma conta de ativo circulante para os valores parcelados e lançar o débito na despesa conforme cada parcela vence. Sem esse cuidado, a conciliação do cartão sempre vai apresentar diferenças que parecem problemas mas na verdade são apenas Timing de reconhecimento. Existem ferramentas que automatizam grande parte desse processo. Eu uso principalmente o próprio módulo de conciliação do ContaAzul e do Domínio Contábil para empresas de pequeno e médio porte. Para operações mais complexas, com múltiplas contas e moedas, o melhor é recorrer a softwares dedicados como o Conciliaweb ou até integração via API direta com plataformas como a Cielo ou o Gerencianet para recibos de pagamento. A diferença de custo entre automatizar e fazer manualmente varia bastante dependendo do volume. Para uma empresa com até mil lançamentos mensais, a automação básica já reduz o tempo de conciliação de cerca de seis horas para aproximadamente quarenta minutos, dependendo da qualidade dos dados importados. O que eu vejo como uma limitação séria dessas ferramentas automatizadas é a capacidade de lidar com conciliações em múltiplas moedas. Se a empresa opera com exportações e recebimentos em dólar ou euro, a cotação do dia pode fazer com que o valor contábil registrado difira do valor que efetivamente caiu na conta. Essas diferenças cambiais precisam ser reconhecidas contabilmente como realizadas ou a realizar, e muitos sistemas simples não fazem esse tratamento corretamente. Nesses casos, o ideal é rodar a conciliação automática para os itens em real e tratar as diferenças cambiais manualmente com lançamentos específicos em conta de resultado financeiro.
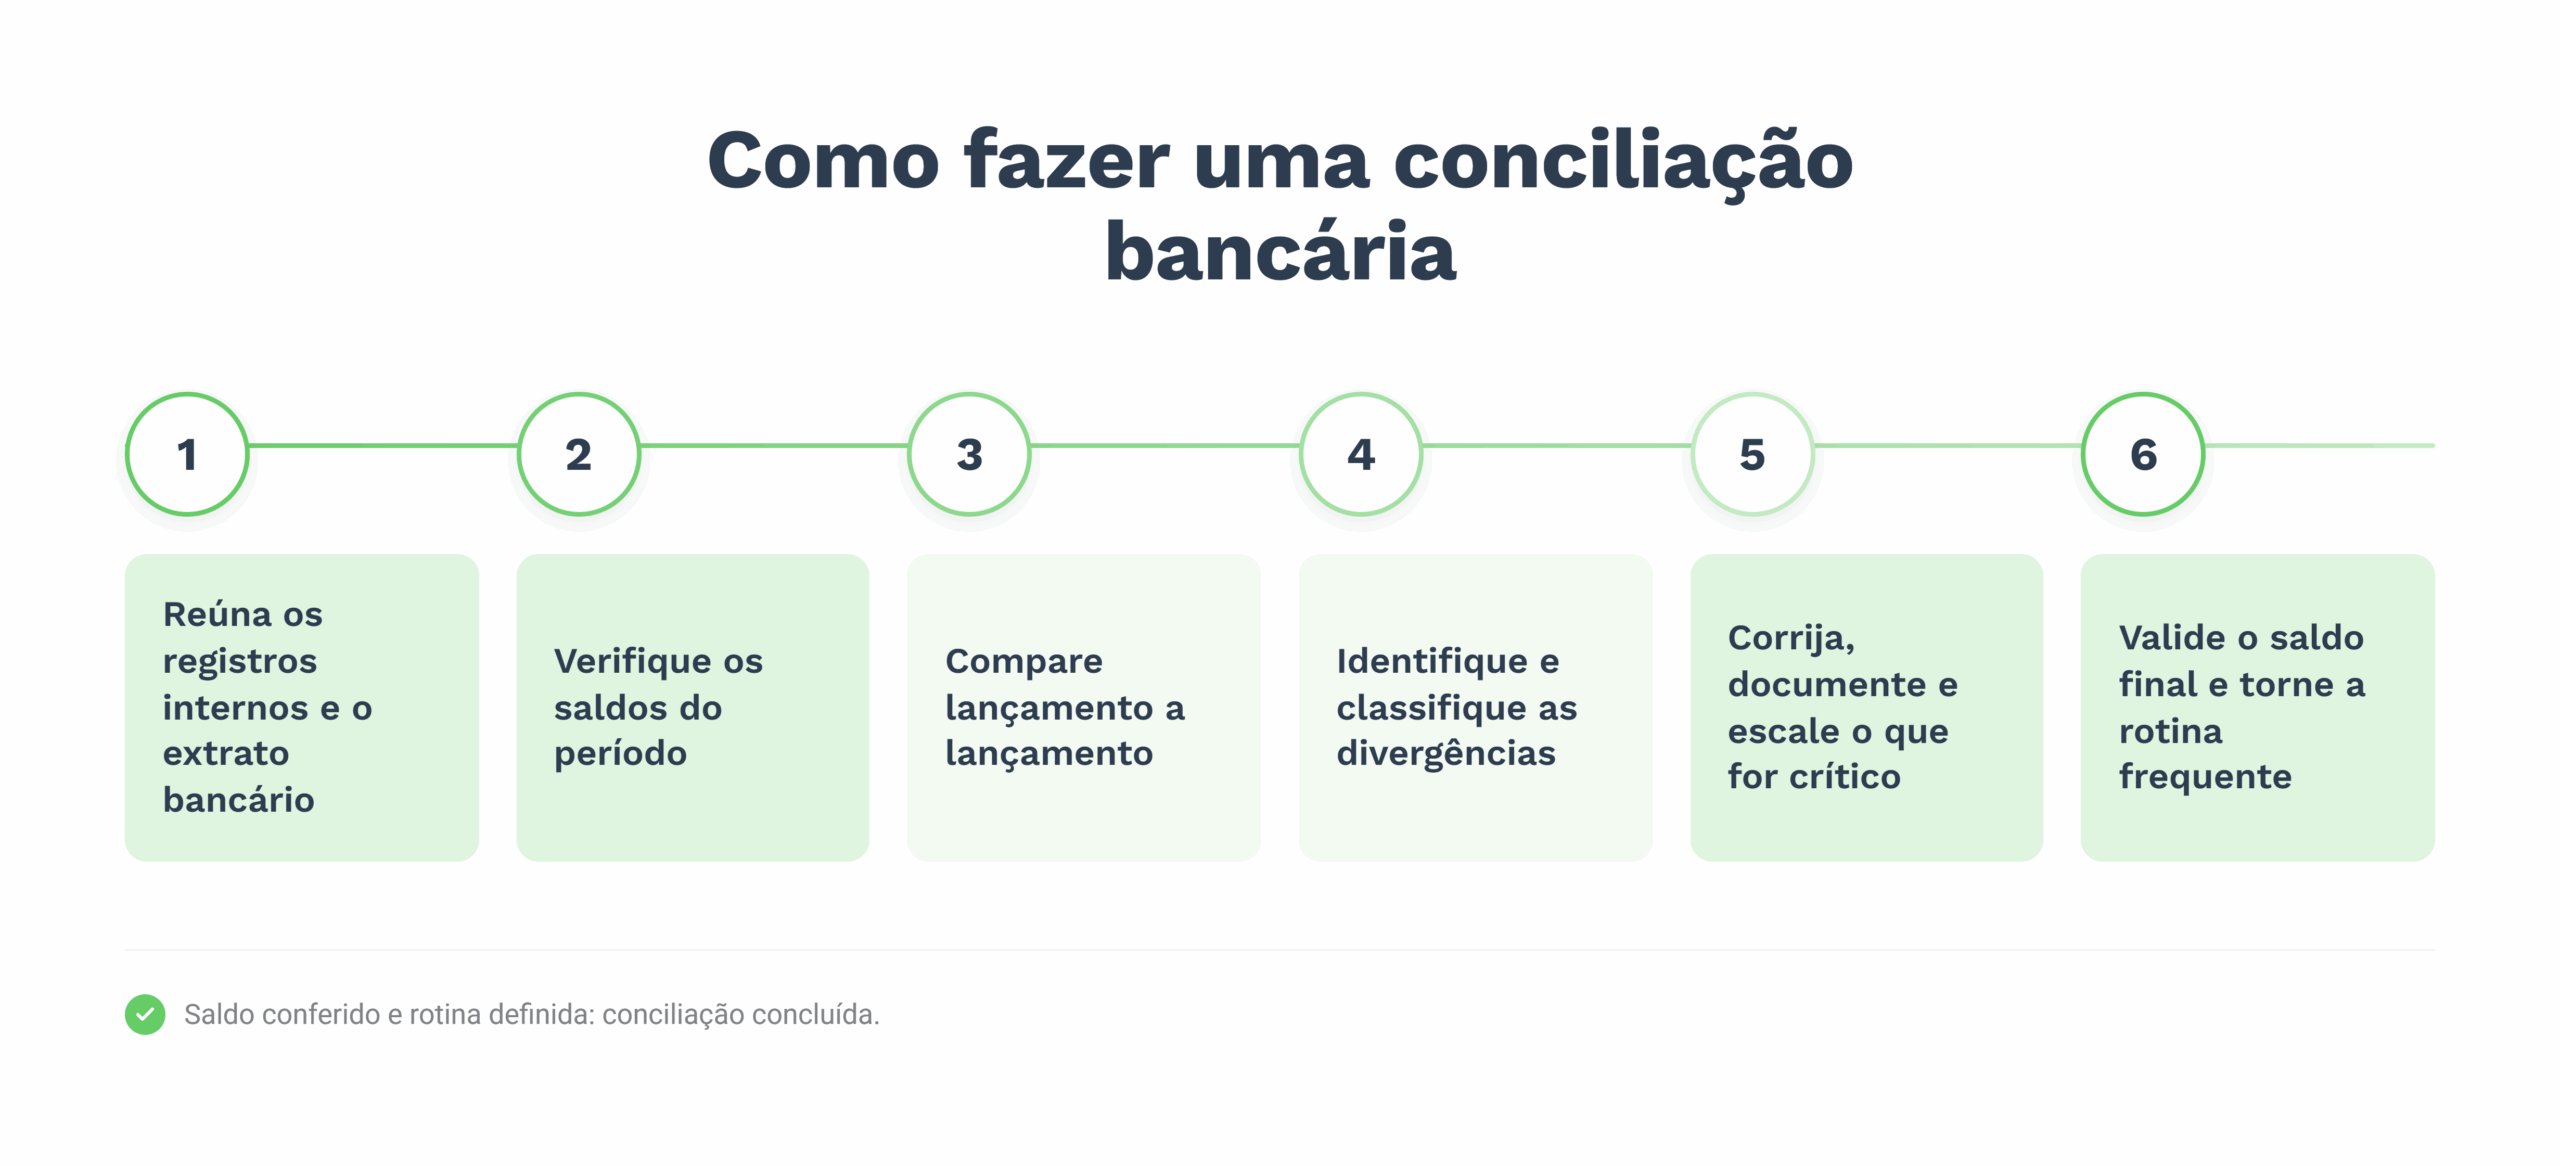
Outra situação em que a conciliação bancária técnica mostra suas limitações é quando a empresa não mantém controle adequado de cheques emitidos. Cheques a compensar são um dos maiores causadores de inconsistência, especialmente em empresas que ainda usam muito essa modalidade. O cheque sai do caixa da empresa, mas leva de três a cinco dias úteis para ser compensado. Se o lançamento contábil for feito na data de emissão do cheque e o extrato do banco mostrar a compensação dias depois, a conciliação vai apontar diferença até que o cheque efetivamente compense. A solução é manter um registro paralelo de cheques emitidos com data de emissão, data prevista de compensação e status, e usar esse registro para fazer o ajuste na conciliação. Sem esse controle, o conciliador passa o mês inteiro achando que tem erro quando na verdade está apenas aguardando a compensação normal. O que poucos entendem sobre conciliação bancária é que ela serve como mecanismo de prevenção de fraudes tanto quanto como ferramenta de precisão contábil. Diferenças não explicadas, movimentações em contas que não deveriam ter movimento, valores arredondados de forma suspeita, e transações em horários incomuns são sinais que uma conciliação bem feita revela. Empresas que não fazem conciliação mensal consistentemente perdem a capacidade de detectar desvios rapidamente. Eu já vi casos em que uma diferença de R$ 120,00 recorrente em uma conta pequena era o indício de que alguém estava retirando valores em espécie sem registro. A conciliação detalhada identificou o padrão em duas semanas, enquanto sem ela aquilo poderia passar despercebido por meses. Para quem quer implementar ou melhorar o processo de conciliação na própria empresa, o primeiro passo é garantir que todos os lançamentos contábeis tenham identificação suficiente. Número do documento, histórico descritivo e centro de custo. Sem isso, o matching automático não funciona e você acaba perdendo tempo com linhas que poderiam ser resolvidas em segundos. O segundo passo é estabelecer uma rotina de conciliação diária ou pelo menos semanal para contas de maior movimento. Fechar a conciliação apenas no final do mês é pedir para acumular diferenças e transformar um processo de uma hora em um processo de um dia inteiro caótico. O terceiro passo é manter um arquivo organizado com os extratos de todos os meses, mesmo os conciliados. Auditoria gosta de verificar se as diferenças do mês anterior foram resolvidas no mês seguinte. Sem esse histórico, você nunca consegue rastrear se uma diferença persistente está sendo tratada corretamente ou simplesmente ignorada.
Galeria
-
A conciliação bancária é um processo fundamental para as empresas, pois ... -
Conciliação Bancária: Erros e Procedimentos | PDF | Conta de transação ... -

Como fazer conciliação bancária: guia completo - Sankhya -
O que é conciliação bancária? Definição e exemplos práticos


