A Transferencia Eletronica Disponivel Ted

O que é uma transferência TED na prática
Uma transferência eletrônica disponível, conhecida pelo acrônimo TED, é o meio pelo qual seu dinheiro sai de uma conta em um banco e chega a outra conta em outro banco, ou até no mesmo banco, em horário comercial. O prazo legal para compensação é de até três dias úteis, mas na maior parte das vezes cai no mesmo dia se você lançar antes do horário de corte do pagamento centralizado do Banco Central. O sistema responsável por isso é o IOF/Compe, que processa as ordens durante o dia. Para quem vive no dia a dia financeiro do Brasil, o TED se encaixa em três cenários comuns: pagar um fornecedor que exige comprovante de transferência, receber um valor de outra instituição rapidamente, ou fazer um depósito em conta de terceiros. Você pode agendar, lançar em tempo real, ou enviar repetidamente todo mês se tiver um fluxo recorrente. O custo varia conforme o tipo de conta, mas bancos de varejo costumam cobrar entre R$ 5,00 e R$ 20,00 por operação em contas pessoa física, enquantoPJ podem ter tabelas diferentes. Empresas com contratos negociados pagam menos ou ficam isentas.
a transferencia eletronica disponivel ted: como fazer e onde cair
O processo começa simples: entre no app ou internet banking, escolha a conta de débito, informe os dados do destinatário — nome completo, CPF ou CNPJ, agência, conta com dígito, banco, e se for PIX/TED, o tipo de compensação — e confirme o valor. Antes de clicar em enviar, verifique se o banco de destino também opera pelo mesmo sistema de compensação e se há limites diários ou mensais aplicáveis à sua conta. A maioria dos sistemas exibe um resumo antes da confirmação final, mostrando data de compensação esperada, custo operacional e saldo após o lançamento. Se tudo estiver correto, você recebe um protocolo de autorização e, em alguns casos, um comprovante em PDF para guardar. O que a maioria das pessoas não considera de cara é o impacto do horário de corte. Cada instituição define um horário — geralmente entre 16h e 18h — a partir do qual a ordem só será processada no próximo dia útil. Se você lançar às 17h30, pode cair no mesmo dia; se lançar às 18h05, espera pelo dia seguinte. Há ainda a possibilidade de operações pendentes quando o sistema do banco receptor está sob manutenção ou quando o beneficiário tem restrições de recebimento por bloqueios judiciais, contas bloqueadas ou limites de segurança configurados pelo gerente.
Limites, custos e alternativas que valem a pena
Contas físicas e jurídicas têm limites definidos pelo banco, muitas vezes baseados no nível de segurança da sua autenticação. Token, SMS, biometria e senha única afetam quanto você consegue enviar por operação e por dia. Bancos menores costumar impor tetos mais baixos para reduzir risco de fraude, enquanto grandes instituições oferecem limites mais flexíveis mediante contrato ou certificação digital avançada. O custo pode ser cobrado por operação ou como tarifa mensal em pacotes corporativos; em muitos contratos empresariais, o TED entra numa faixa tarifária diferente do PIX, que hoje é o canal mais barato para valores menores e para transferências instantâneas entre contas na mesma instituição ou em outras. Se você precisa de velocidade, o PIX é uma alternativa clara: a compensação é imediata na maioria dos casos, o custo é zero ou simbólico, e a confirmação é quase instantânea. Para valores altos ou para quem trabalha com contratos específicos, como pagamentos de folha ourepasse de tributos, o TED ainda faz sentido porque oferece rastreabilidade via protocolo e previsão de compensação mais estável. Para transferências internacionais, o TED doméstico não serve; aí se recorre a DOC, SWIFT, ou plataformas de câmbio, cada uma com regras próprias e custos distintos. E se o destinário é outra pessoa física em outro banco, mas o valor é baixo, o PIX continua sendo a opção mais prática.

Problemas que eu já vi de perto e como contornar
Já tive um caso em que um TED de R$ 12.000,00 enviado às 17h42 foi marcado como pendente porque o banco de destino tinha uma janela de compensação fechada às 17h30 para operações de determinado segmento de conta. O sistema retornou um erro de horário de corte, mas o dinheiro ficou retido em status "Em análise" por cerca de duas horas. Eu resolvi ligando para a central de atendimento, informando o protocolo, e pedindo a liberação manual da ordem. O atendente verificou que havia um bloqueio de segurança por valor acima do limite padrão da conta de débito automático e transferiu para a fila de liberação. No fim, caiu no dia seguinte às 9h15, mas o cliente que esperava o recurso para pagar um fornecedor criticou o prazo. A lição prática foi: se você precisa de garantia de horário, lance antes das 16h e confirme o horário de corte do banco receptor antes de enviar. Alguns bancos oferecem um campo no app que mostra o horário de corte esperado; se não houver, ligue antes de operar grandes valores. Outro problema comum é a divergência de dados. Eu já vi gente errar o dígito da agência ou colocar o nome social do beneficiário quando o sistema espera o nome completo cadastrado no CPF. Isso gera devoluções e atrasos. O melhor procedimento é confer ir os dados no extrato ou na fatura do destinatário, ou confirmar diretamente com o próprio beneficiário antes de enviar. Quando o erro acontece, a correção costuma levar um ou dois dias úteis, dependendo da instituição. Se o dinheiro já foi estornado, você pode reagendar a ordem, mas precisa garantir que os dados estejam corretos para evitar novas devoluções.
Passo a passo rápido para quem quer fazer já
Abra o aplicativo ou internet banking. Selecione a conta de onde o dinheiro sairá. Clique em transferir e escolha TED. Preencha os campos obrigatórios: CPF ou CNPJ do beneficiário, nome completo, agência, conta com dígito, banco, valor, e se necessário, motivo da transferência. Confirme o horário de corte ou a data de compensação sugerida pelo sistema. Revise o resumo, incluindo custo operacional e saldo disponível. Autorize com o método de segurança configurado — token, SMS ou biometria. Guarde o protocolo de autorização e, se possível, baixe o comprovante em PDF. Verifique no extrato se a ordem foi aceita e acompanhe o status até a compensação. Existem armadilhas que merecem atenção. Primeiro, limites diários podem ser menores do que o esperado, então valide seu teto antes de enviar um valor alto. Segundo, tarifas podem variar conforme o tipo de conta e o perfil do cliente; se você envia regularmente, negocie com o gerente ou consulte planos corporativos. Terceiro, horários de corte não são universais: cada banco define o seu, e os dias úteis podem ser afetados por feriados ou manutenções do Banco Central. Quarto, a devolução não é automática: se o beneficiário tiver restrições, a ordem pode ser rejeitada e o dinheiro volta para sua conta, mas isso leva tempo. Quinto, documentação: guarde protocolos e comprovantes por pelo menos 12 meses para fins de auditoria ou contestação.
Quando valer a pena e quando mudar de estratégia
Para pequenos valores e velocidade, PIX costuma ser a escolha mais eficiente. Para pagamentos corporativos estruturados, quando a contraparte exige comprovante de transferência com data certa, ou para fluxos recorrentes que precisam de rastreabilidade, TED permanece relevante. Se o seu fluxo envolve milhares de transferências mensais com volumes altos, considere negociar tarifas com seu banco ou adotar um gateway de pagamento que centralize as operações e reduza custos. Para pagamentos internacionais, não conte com TED doméstico; avalie opções de câmbio e mecanismos de liquidação internacional que se encaixem no seu perfil de risco. O importante é entender o sistema, saber os prazos, confirmar os dados antes de enviar e ter um plano B quando a operação trava. A transferência eletrônica disponível funciona bem quando você tem clareza dos horários, dos limites e dos custos, e usa os recursos de segurança do seu banco para evitar surpresas. Se algo der errado, o protocolo e o comprovante são seus melhores aliados para resolver rapidamente.
Galeria
-

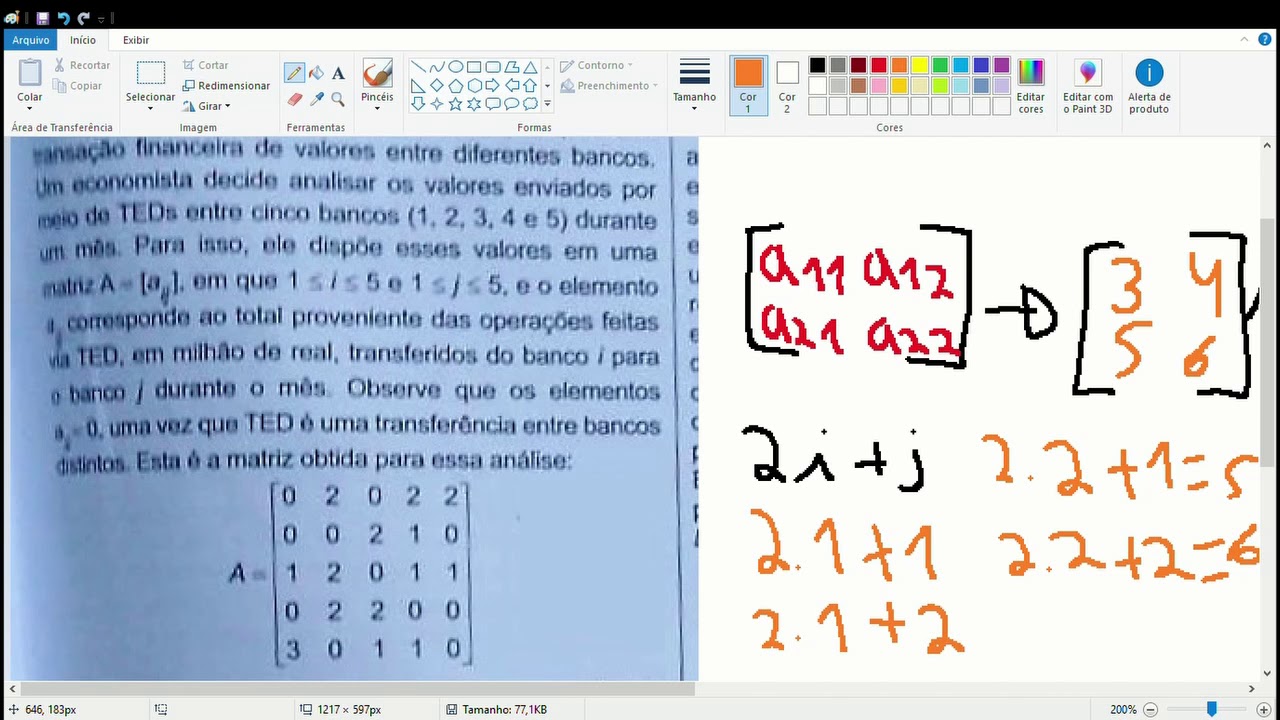
Enem 2018 - Matrizes - A Transferência Eletrônica Disponível (TED) é ... -

ENEM 2018 A Transferência Eletrônica Disponível (TED) - YouTube -

ENEM 2018 -- A Transferência Eletrônica Disponível (TED) - YouTube
