A Vista Ou Parcelado Formula

Calcular o preço à vista a partir do parcelado não é magia, é álgebra financeira básica
A maioria das pessoas acha que tá olhando para uma fórmula mágica quando veem isso funcionando numa planilha. Na realidade, é só uma questão de isolar a variável correta e aplicar a taxa de juros compostos no período certo. A coisa que todo mundo erra é confundir o momento do pagamento com o momento da compra. Eu já vi gente perder horas em planilhas que simplesmente não fechavam porque a taxa estava sendo aplicada no lugar errado. O problema geralmente é que o vendedor quer saber quanto cobrar à vista, mas os dados que ele tem são os valores parcelados e a taxa mensal cobrada. O que acontece na prática é um processo bem direto.
Como aplicar a vista ou parcelado formula na vida real
Vamos começar pelo básico porque esse é o ponto onde as coisas dão errado. Você precisa de três informações: o valor total parcelado, o número de parcelas e a taxa de juros mensal cobrada. A partir daí, você vai descontar o valor presente de cada parcela individualmente e somar tudo. A lógica é simplesmente somar o valor presente de cada pagamento futuro, descontando pela taxa de juros correspondente ao período de cada parcela. Aqui vai o cálculo em termos práticos. Se você tem um produto vendido em 12 parcelas mensais de R$ 100 cada, com taxa de juros de 2% ao mês, o valor à vista não é simplesmente R$ 1.200 dividido por alguma coisa aleatória. Cada parcela tem seu próprio fator de desconto. A primeira parcela receberia um desconto de 2%, a segunda de 4,04%, e assim por diante de forma geométrica. A fórmula fica assim: PV = PMT × [(1 - (1 + i)^-n) / i], onde PV é o valor presente, PMT é o valor da parcela, i é a taxa mensal e n é o número de parcelas. No exemplo dos R$ 100 por mês durante 12 meses a 2% ao mês, o cálculo dá aproximadamente R$ 9.877, como valor à vista. Sim, R$ 9.877, não R$ 12.000. A diferença é o juros embutido nas parcelas.
O que eu aprendi na prática é que a grande pegadinha não é a fórmula em si, mas a forma como as taxas são apresentadas. Lojas costumam dizer "até 12x sem juros", mas quando você olha o valor à vista comparado ao parcelado, a taxa implícita pode ser absurdamente alta se você calcular ao contrário. Já fiz esse teste com uma rede de varejo famosa e a taxa anual implícita num suposto "sem juros" de 12 parcelas era de cerca de 14%. Isso porque o preço à vista deles era 14% menor que o parcelado. Outro ponto que ninguém menciona é a questão do regime de capitalização. A fórmula que eu mostrei acima usa juros compostos, que é o padrão no Brasil pra crédito ao consumidor. Mas algumas operações usam juros simples por conveniência ou porque a taxa é anunciada de forma enganosa. Se você for usar isso pra análise de preços, precisa ter certeza do regime antes de aplicar qualquer conta. Um problema específico que eu tive recentemente foi com uma operação de financiamento imobiliário onde a tabela PRICE e a SAC produziam valores à vista completamente diferentes pra mesma operação. A diferença entre os dois regimes de amortização altera o fluxo de caixa de forma significativa. No PRICE, as parcelas são constantes e a taxa efetiva é mais fácil de isolar. Na SAC, as parcelas decrescem e o desconto necessário pro valor à vista muda porque a composição do fluxo é diferente. Eu resolvi isso calculando o valor presente de cada parcela individualmente usando a taxa mensal equivalente extraída do contrato, independente do regime de amortização.
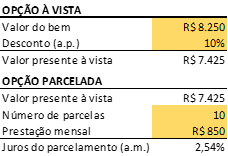
Se você quer colocar isso numa planilha de forma prática, a função VP (ou PV, em inglês) do Excel resolve em um minuto. A sintaxe é simples: VP(taxa; nper; pmt; [vf]; [tipo]). O único detalhe é que o sinal do resultado vai ser negativo porque representa um fluxo de saída, então você pode colocar um módulo ao redor se quiser o valor positivo. A vista ou parcelado formula também funciona na direção oposta. Se você sabe o preço à vista e quer descobrir qual seria o valor da parcela em n vezes com uma taxa certa, é só rearranjar a equação. PMT = PV × [i / (1 - (1 + i)^-n)]. Nesse caso, se você tem um produto de R$ 5.000 à vista e quer parcelar em 10 meses a 3% ao mês, cada parcela seria aproximadamente R$ 586,18. O que eu preciso deixar claro aqui é que essa ferramenta tem limitações sérias. Ela funciona bem quando a taxa é fixa e conhecida, mas o mercado brasileiro tá cheio de operações com taxas variáveis, encargos adicionais e renegociações que quebram completamente o modelo. Se você tentar usar isso pra analisar um financiamento com taxa flutuante atrelada ao CDI, por exemplo, o resultado vai ser completamente inútil porque não tem como isolar uma taxa única.
Também não adianta muito pra negociações informais entre pessoas físicas, onde a taxa de juros raramente é alinhada com nenhuma convenção do mercado. Nesses casos, a coisa mais honesta é perguntar o valor à vista direto e fechar. Tentar calcular tudo isso num contexto de pix entre conhecidos é exercício de academismo que não ajuda ninguém. Se o seu objetivo é comparar ofertas de produtos em diferentes lojas de forma rápida, a abordagem mais prática é pedir o preço à vista em todas elas e usar essa fórmula só pra entender se o parcelamento realmente compensa ou se o desconto à vista vale a pena. É mais confiável do que confiar na propaganda de "parcelado sem juros", que na verdade embute o custo numa tabela de preços inflacionada. O download das fórmulas prontas pra planilha eu deixo por sua conta. Qualquer planilha séria de controle de vendas que eu já vi carrega esses cálculos embutidos. O importante é saber o que tá acontecendo por trás dos números quando o sistema exibe o valor à vista pros clientes.
Galeria
-
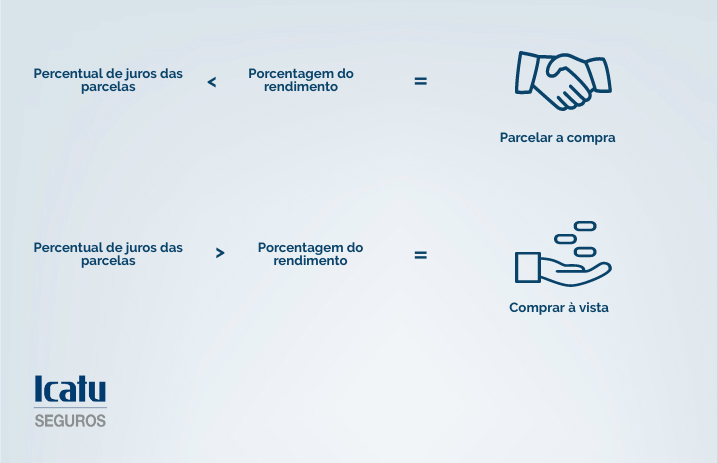
É melhor realizar pagamentos à vista ou parcelado? | Blog Icatu -

Pagar à vista ou parcelado? O que vale mais a pena! | Planilha excel ... -

“À Vista ou Parcelado? O Cálculo que 99% ERRA (Ferramenta GRÁTIS ... -

Como calcular se vale a pena pagar o IPVA/IPTU à vista ou parcelado ...
