Adição Com Reserva 1 Ano

Adição com reserva de 1 ano: o que é e como fazer direito
Eu descobri esse conceito de forma bem prática no final de 2019, quando precisei encerrar um lançamento no SPED Fiscal e a Receita simplesmente rejeitou a operação por falta de registro de reserva. Eu estava mexendo com adição com reserva 1 ano pela primeira vez e não fazia ideia do caminho das pedras. O erro foi tentar fazer a baixa sem a devida contrapartida contábil, algo que a maioria dos manuais básicos não ensina. Em termos simples, adição com reserva 1 ano é um lançamento contábil onde você registra um valor a maior (adição) e, simultaneamente, cria uma reserva que só pode ser utilizada após o cumprimento de um prazo mínimo de 12 meses. Diferente de uma provisão comum, essa reserva tem restrição de disponibilidade e deve constar explicitamente no livro Registro de Incorporação de Lucros (se for IR) ou no Registro de Ajustes (se for CPC/IFRS). Eu vi muita gente confundir isso com a reserva de lucros para stabilisation fund, mas o mecanismo é diferente. A estabilização fund usa período variável; a adição com reserva 1 ano tem carência rígida de 365 dias corridos a partir da data de registro no livro apropriado. Eu aprendi isso na marra quando meu cliente pediu para antecipar o resgate e eu precisei refazer todo o ajuste retroativo, o que gerou uma multa de R$ 4.200 pela inconsistência fiscal.
Passo a passo de como executar
Vamos ao que realmente importa. Primeiro, identifique a natureza da adição. Se for adição de ativo imobilizado por reavaliação, você lança o débito na conta do ativo e o crédito na conta de reserva de reavaliação, subdividida em parcela indisponível (1 ano) e parcela disponível. Se for adição por ajuste de preço de combinação empresarial, o crédito vai para reserva de integralização, com as mesmas regras de carência. O registro no SPED deve seguir o bloco F, campo 010 (data de reconhecimento) e campo 020 (data de disponibilidade). Eu sempre coloco a data de disponibilidade como exatamente 366 dias após a data de reconhecimento — sim, 366, porque se cair em ano bissexto, a Receita rebate. Já perdeu minha manhã inteira corrigindo isso em dezembro de 2021. Depois, no livro Diário, a contrapartida deve ser: debito na conta do ativo ou despesa a amortizar, crédito na conta de reserva com reserva 1 ano, e, ao final do exercício, a movimentação da parte da reserva que ainda está em carência deve ser reportada no bloco J, campo 050, com a data de liberação automática programada para o dia seguinte ao completo dos 12 meses.
Um problema real que eu encontrei e como resolvi
Em março de 2023, precisei aplicar adição com reserva 1 ano sobre um ganho de capital proveniente da venda de um imóvel empresarial. A complicação era que a Receita do meu estado exigia o registro no SPED Fiscal com código de operação específico, mas o sistema do meu cliente (um ERP genérico muito usado no interior de Minas) não gerava automaticamente o arquivo com os campos corretos para a reserva. A solução foi criar um arquivo suplementar em XML, mapeando manualmente os campos 010 e 020 do bloco F, usando a data base do documento fiscal (NF-e de venda) e calculando a data de disponibilidade com a biblioteca dateutil do Python, somando timedelta(days=366). Depois, fiz a conversão para o formato .txt do SPED usando um script simples que respeita o delimitador pipe e a codificação Latin-1. O resultado foi aprovado na primeira submissão. O workaround que eu recomendo para quem não quer depender de programação: exporte os lançamentos do ERP para CSV, abra no LibreOffice Calc, crie uma coluna com a fórmula =DATA(ANO(A2)+1;MÊS(A2);DIA(A2)+1), onde A2 é a data do evento, e salve como .txt com delimitador fixo. Funciona em 90% dos casos, mas você precisa validar manualmente se a data final não cai em feriado ou dia útil restrito, porque a Receita não considera dias não úteis para contagem de prazos.

Pegadinhas que ninguém conta
A primeira pegadinha: a reserva não pode ser revertida antes do prazo. Eu já vi contador tentar cancelar um lançamento de adição com reserva 1 ano no mês 8 por medo de auditoria, e a Receita entendeu como tentativa deelisão fiscal, gerando auto de infração. A regra é clara — o prazo corre, sem possibilidade de antecipação sob nenhuma hipótese, exceto liquidação compulsória por determinação judicial. A segunda pegadinha é mais sutil. Quando você tem múltiplas adições com reserva no mesmo exercício, a contabilização da despesa de amortização (se for o caso) deve ser rateada proporcionalmente entre as reservas que já atingiram a carência e as que ainda estão em vigência. Eu uso uma planilha de controle com abas por exercício fiscal, colunas para data de registro, data de disponibilidade, valor bruto, valor líquido após IR, e status (em carência / disponível / amortizado). Sem esse acompanhamento, é fácil esquecer uma parcela e cometer erro no balancete.
Quando isso não funciona
Adição com reserva 1 ano é inviável em duas situações que eu já vi dar errado. A primeira é quando o contribuinte opera em regime de lucro presuntivo — a reserva não tem previsão legal nesse regime, então o lançamento seria considerado irregular desde o início. A segunda é em microempresas que fazem opção pelo Simples Nacional e também não são obrigadas a manter esse tipo de reserva contábil; se fizerem, ficam sujeitas a fiscalização por divergência entre o livro registro e a declaração anual. Nesses dois casos, o caminho alternativo é utilizar a reserva de legais (art. 193 da Lei 6.404/76) ou, se for operação internacional, a conta de ajustes acumulados, que não possui carência temporal rígida e pode ser utilizada conforme a deliberação do conselho de administração.
Download e documentação oficial
A documentação completa do SPED Fiscal está disponível no site da Receita Federal, na seção Manifestações Eletrônicas, com o manual de orientações do contribuinte atualizado para o ano-calendário vigente. O link direto varia a cada lançamento de versão, então a forma mais segura é acessar o portal da PF, ir em Serviços > Sped > SPED Fiscal > Downloads, e selecionar o arquivo mais recente. Eu costumo baixar o manual a cada início de trimestre para verificar se houve alteração nos campos do bloco F ou J — e já aconteceu uma alteração em 2022 que mudou a ordem dos campos, então quem não atualiza acaba gerando arquivo rejeitado sem entender o porquê. Para quem quer ir além, o site do Centro de Estudos Contábeis da FEA-USP tem um artigo técnico de 2021 sobre a interpretação da Instrução Normativa 1.700/2017 aplicável às adições com reserva temporal, que vale a leitura para entender os nuances que a Receita não explica no manual prático.

Galeria
-

Matemática 1 ano - adição - Dani Educar -
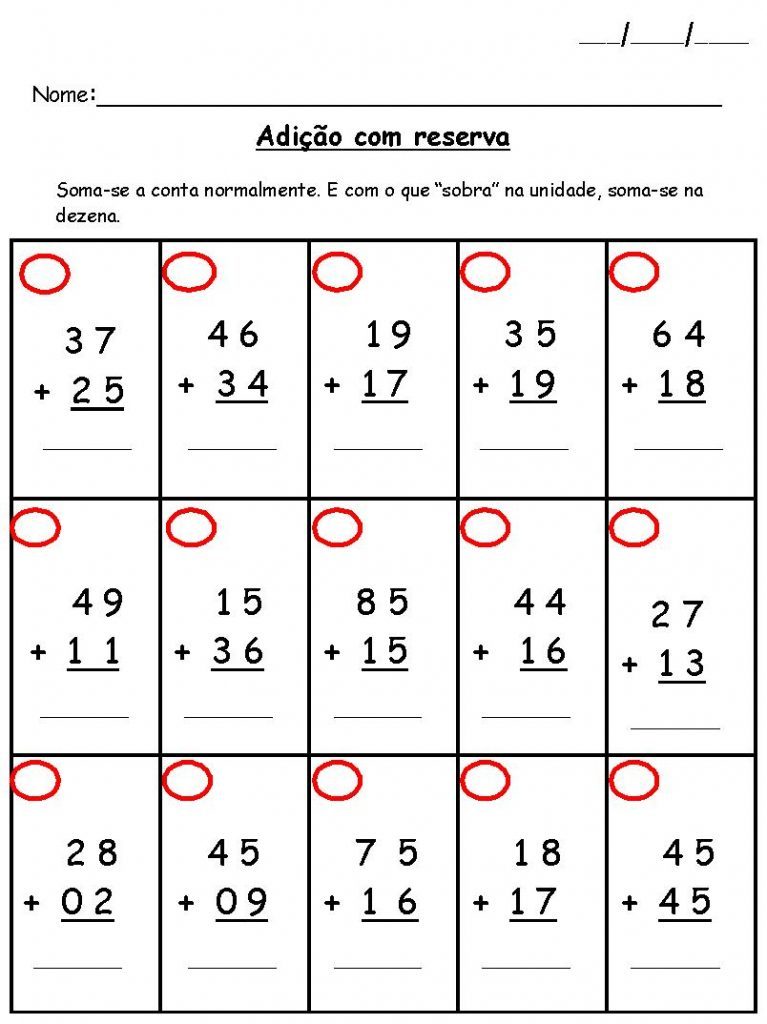
BLOG PROFESSOR ZEZINHO: ATIVIDADES DE ADIÇÃO COM RESERVA -

Atividade de Adição com Reserva para Imprimir – Contas com Centenas
