Alem De Apresentar Informações Sobre A Posição Patrimonial
Como montar uma posição patrimonial que não minta para você
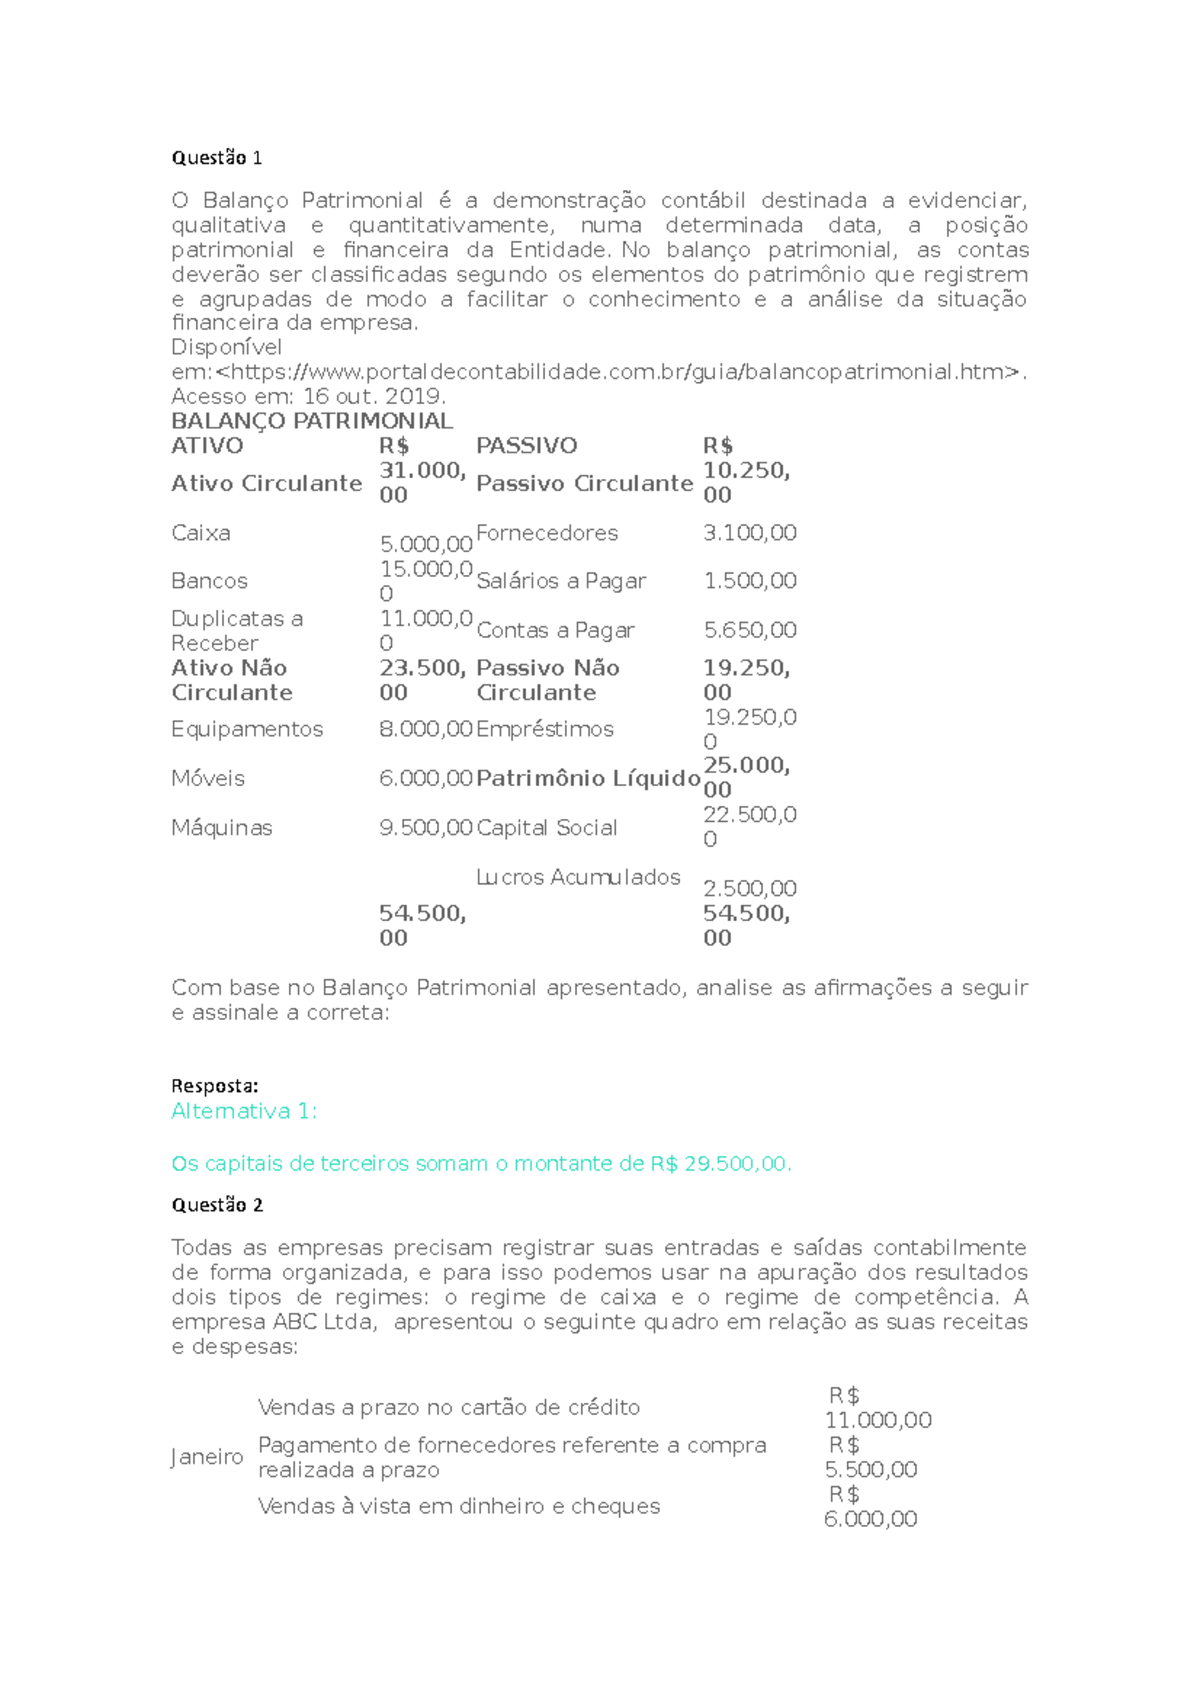
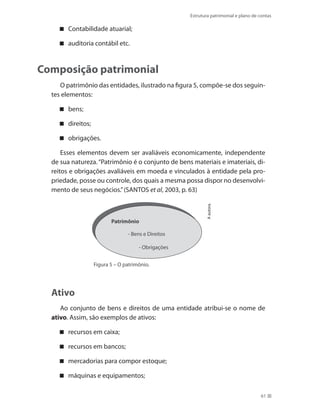
A maioria das pessoas pensa que o balanço patrimonial é só um formulário que a Receita exige. Na prática, é a ferramenta mais honesta que existe para saber se a empresa está viva ou apenas ocupada. Alem de apresentar informações sobre a posição patrimonial, ele mostra onde o dinheiro está travado, qual a alavancagem real e se os números batem com a operação do dia a dia. O ativa é tudo o que a empresa controla e que gera benefício futuro. O passivo é o que ela deve. O Patrimônio Líquido é o resto. A fórmula é simples, mas a execução é onde a gente tropeça. Ativo deve ser igual a Passivo mais PL. Sempre. Se não for, algo está errado desde antes de você fechar o mês. O problema é que o balanço só é bom se os lançamentos forem corretos. Um estoque subfaturado, uma despesa capitalizada por preguiça, um fornecedor classificado como passivo circulante quando o vencimento é a longo prazo — isso distorce tudo. Eu vi uma indústria com faturamento de 12 milhões que, no balanço, parecia ter liquidez corrente de 3,2, mas na vida real estava com caixa negativo porque tinha virado DRE uma série de despesas antecipadas que nunca tinham sido imobilizadas.
Passo a passo para montar a posição patrimonial
1. Compile o extrato de todas as contas bancárias e caixas
Essa parece óbvio, mas é onde muitos erram pela primeira vez. Baixe os extratos de todos os bancos da empresa, das contas pessoa jurídica e das contas de recebimento em plataformas como Mercado Pago ou PagSeguro. Some tudo. Anote os valores em conta corrente, aplicações de liquidez diária e caixas operacionais. Não esqueça dos juros acumulados não compensados, que aparecem como saldo positivo nos extratos mas precisam ser lançados à parte. No meu caso, a correção foi criar uma planilha mestre que puxava automaticamente os saldos dos cinco bancos da empresa via API do Febraban. Levou dois dias para configurar e depois reduziu o tempo de fechamento de caixa de 4 horas para cerca de 20 minutos. Sem essa automação, a gente perdia o hábito de cruzar dados e deixava passar diferenças de milhares de reais nos extratos conciliados incorretamente.
2. Levante o ativo circulante e não circulante
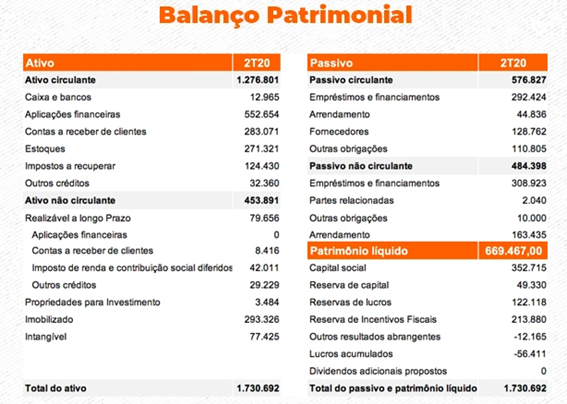
Ativo circulante: caixa, aplicações financeiras, duplicatas a receber, estoques e impostos a recuperar. Ativo não circulante: imobilizado, intangível, investimentos e realiza a longo prazo. A classificação entre circulante e não circulante é o ponto mais sensível do balanço, porque define a liquidez corrente e a razão corrente que credores e investidores vão analisar primeiro. Se uma duplicata vence em 45 dias, entra no circulante. Se vence em 8 meses, vai para o não circulante. Isso é regra da Instrução Normativa 1.618/2015. Eu já vi contador mover receitas a receber para o longo prazo só para melhorar o índice de liquidez corrente artificialmente. Isso é fraude. A conta é clara: se o cliente pagar depois de um ano, tem que estar no não circulante, ponto final.
3. Classifique os passivos com precisão
Passivo circulante: obrigações que vencem até 12 meses. Passivo não circulante: vencimento posterior. Dentro do circulante, separe fornecedores, empréstimos de curto prazo, salários a pagar, impostos recolhíveis e provisões trabalhistas e tributárias. Cada categoria precisa ter uma nota explicativa com o detalhamento dos valores, prazos e incidências. A armadilha clássica aqui é a classificação de empréstimos. Quando a empresa renegocia uma dívida e o vencimento é estendido para além de um ano, o passivo precisa migrar do circulante para o não circulante no momento da assinatura do aditivo. Eu já vi empresária ser reprovada em análise de crédito porque o banco viu que ela tinha movido passivos de curto para longo prazo sem formalizar o adianto de recebíveis correspondente. A diferença era de 2,3 milhões e o contrato de empréstimo foi suspenso por 11 meses.
4. Calcule o Patrimônio Líquido como o resíduo
O PL não é um número que você inventa. Ele é o resultado de Ativo menos Passivo. Se der negativo, a empresa está em situação patrimonial negativa e isso precisa constar explicitamente nas notas explicativas. O prejuízo acumulado, as reservas de capital, o capital social e os lucros acumulados formam o PL. No Brasil, a Lei 6.404/76 exige que as empresas societárias apuram o PL anualmente, mas a prática comum é fazer isso trimestralmente para ter controle de gestão. Um detalhe que pouca gente leva a sério: a provisão para tributações diferidas pode afetar diretamente o PL. Se a empresa tem base de cálculo positiva para IRPJ e CSLL, o passivo tributário diferido reduz o patrimônio líquido. Ignorar isso gera um PL inflado que não corresponde à realidade. Em uma auditoria recente que acompanhei, a empresa havia cometido esse erro por três exercícios consecutivos. A correção retroativa reduziu o PL em 18% e exigiu ajuste nas demonstrações contábeis dos anos anteriores.
5. Preencha as notas explicativas
O balanço sem notas explicativas é incompleto. Cada conta precisa ter uma descrição clara: política de reconhecimento de receita, método de depreciação, valor residual dos imobilizados, prazos de vencimento dos passivos, contingências judiciais e trabalhistas em andamento. As notas são obrigatórias pela CVM para sociedades abertas e recomendadas para fechadas que buscam crédito ou parcerias. Eu costumo pedir que o contador envie o rascunho das notas antes do fechamento final, porque é nelas que aparecem as inconsistências mais difíceis de detectar só olhando os totais. Existe o próprio modelo da Receita Federal para Simples Nacional e Lucro Presumido, disponível no site da SRF, que é simples mas funcional. Para quem tem mais complexidade, o sistema Contabilizei ou o Omie oferecem módulos de balanço automatizado que puxam os dados do livro-caixa e geram o extrato de posição patrimonial em poucos cliques. Eu prefiro o Omie porque permite exportar o arquivo em formato XML e fazer a conciliação com os extratos bancários diretamente na plataforma, o que evita retrabalho manual. Se você quer algo gratuito e flexível, uma planilha estruturada no Google Sheets pode fazer o trabalho. A estrutura básica tem três abas: uma para o extrato de movimentação de cada conta, outra para o lançamento das classificações circulante/não circulante e uma terceira com a tabela do balanço formatada conforme a legislação vigente. Eu montei a minha há cinco anos e atualizo os templates anualmente conforme as mudanças na Lei 14.265/2021 que alterou a classificação de certos recebíveis.

Quanto tempo isso leva na prática
Para uma microempresa com faturamento até 360 mil e movimentação bancária simples, o processo completo de compilação, classificação e preenchimento das notas leva entre 3 e 5 horas no primeiro mês. Nos meses seguintes, com os templates já estabelecidos e as rotinas consolidadas, o tempo cai para cerca de 1h30 a 2 horas. Empresas com faturamento entre 360 mil e 4,8 milhões costumam levar de 6 a 10 horas, dependendo da quantidade de contas a receber e a pagar. Acima disso, o processo geralmente exige algum suporte contábil externo ou investimento em software especializado para evitar erros de classificação que comprometem a leitura dos índices financeiros. Classificar despesa de manutenção como despesa operacional quando na verdade ela aumenta a vida útil do ativo. Esse erro inflaciona o ativo e subestima o passivo, gerando um PL inflado e uma depreciação futura inadequada. Ocorre frequentemente em empresas de comércio que reformam pontos de venda e não separam o custo de melhoria do custo de reparo simples. Outro erro grave é não provisionar créditos tributários diferidos. A empresa opera com lucro fiscal positivo mas não reconhece o passivo por IRPJ e CSLL diferidos. Isso cria uma aparência de solvência que não existe. A solução é fazer o cálculo da base de cálculo em uma planilha específica e lançar o passivo na data de fechamento do exercício, independentemente de haver ou não decisão judicial.
Terceiro erro frequente é classificar adiantamentos de clientes como receita no ativo circulante quando na verdade eles são passivo. Quando o cliente paga antes do fornecimento, a obrigação da empresa é entregar o produto ou serviço. Classificar como receita adiantada no ativo é incorreto e distorce o resultado do exercício. A contabilidade certa exige registrar como passivo circulante — fornecedor a receber — até a efetiva prestação do serviço ou entrega do produto.
Quando o balanço não serve para nada
O balanço patrimonial é uma fotografia estática. Ele não mostra fluxo, não mostra sazonalidade e não mostra intenções de gerenciamento. Se a empresa tem um Grande Volume de estoques obsoletos no ativo circulante, o balanço pode indicar liquidez boa enquanto a empresa está literalmente parada com mercadorias que não vendem. Nesse caso, o balanço isolado é inútil. Você precisa cruzar com o DRE e com a análise de envelhecimento de estoques para ter uma visão real. Da mesma forma, empresas com grande parte do ativo imobilizado financiado em longo prazo podem ter um PL positivo mas uma alavancagem insustentável. O indicador de endividamento sobre o ativo total precisa ser analisado junto com o indicador de cobertuta de juros para entender se a empresa consegue pagar os encargos financeiros com a geração operacional. Sem essa análise combinada, o balanço é apenas um número bonito que esconde risco.
Dica prática para validação rápida
Antes de entregar o balanço, faça três testes de integridade: a soma dos ativos deve bater com a soma dos passivos mais PL; o valor do caixa deve ser compatível com o extrato bancário do último dia do período; e o total de impostos a recolher no passivo circulante deve corresponder às guias emitidas no mês. Se qualquer um desses três testes falhar, algo está errado e o balanço não deve ser entregue até que a divergência seja resolvida. Eu costumo aplicar esses três testes manualmente toda vez que reviso um balanço antes de enviá-lo ao cliente ou ao banco. O processo leva cerca de 15 minutos e já me salvou de entregar um documento com divergência de 47 mil reais numa oportunidade de linhas de crédito que estava sendo analisada com urgência. O banco pediu retificação, mas como eu já tinha corrigido antes, não houve perda de prazo.
Alternativas quando o balanço tradicional não responde
Se a empresa tem operações com derivativos, contratos de leasing ou participações societárias relevantes, o balanço padrão da LRF 6.404/76 pode não capturar todos os riscos. Nesses casos, as IFRS ou as normas do CPC trazem modelos mais completos, com requerimentos de exposição de instrumentos financeiros e avaliacao a valor justo. Empresas que operam com contratos de futuros ou opções precisam usar o modelo de CPC 48 para avaliar esses ativos e passivos a valor de mercado, algo que o balanço simplificado simplesmente ignora. Se o seu foco é apenas controle interno e você não tem obrigação de publicar demonstrações completas, uma versão resumida com os principais índices — liquidez corrente, endividamento total, margem operacional e giro de ativos — costuma ser mais útil do que o balanço completo. A equipe de gestão lê esses indicadores em dez minutos e identifica problemas de caixa ou alavancagem antes que se tornem crises. Eu recomendo essa abordagem para microempresas que ainda não têm departamento financeiro estruturado, porque o balanço integral muitas vezes vira um documento burocrático que ninguém consulta depois de assinado. O importante é entender que o balanço é ferramenta, não fim. Ele funciona quando você mantém os lançamentos atualizados, as classificações corretas e as notas explicativas completas. Quando isso acontece, ele responde perguntas que o DRE sozinho não consegue responder: onde está o dinheiro, quem tem direito sobre ele e quanto da empresa pertence aos donos de verdade.
Galeria
-

Entenda tudo sobre Balanço Patrimonial -

Entenda tudo sobre Balanço Patrimonial
