Analise As Afirmativas Abaixo Sobre A Nota Promissória
Nota promissória: o que você precisa saber antes de assinar
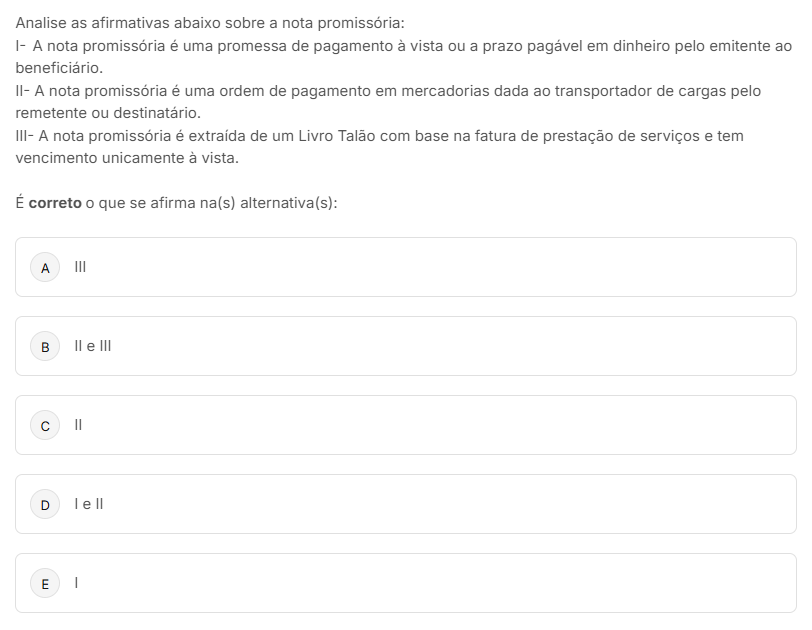
Analise as afirmativas abaixo sobre a nota promissória
A nota promissória é um título de crédito governed by Lei 5.478/68 no Brasil. Ela representa uma promessa incondicional de pagamento. O emitente, chamado de assinante, se compromete a pagar uma quantia determinada a uma data futura. Diferente do cheque, não há necessidade de fundos disponíveis na data da emissão. O risco fica por conta de quem recebe o título. Uma questão frequente é a diferença entre notas promissórias e letras de câmbio. Na letra, o emitente ordena o pagamento a terceiro. Na promissória, o emitente é quem promete pagar diretamente. Isso muda a dinâmica de endosso e execução. O portador legítimo pode cobrar diretamente do assinante sem intermediários complexos. Aqui está uma situação real que encontrei na prática. Um cliente apresentou uma nota promissória com data de vencimento em branco para registro. A dúvida era se o preenchimento posterior pela parte detentora invalidava o título. Segundo a jurisprudência dominante, sim, há risco de nulidade se não houver autorização prévia. A solução foi fazer uma procuração específica anexada ao título, autorizando o preenchimento da data. Sem esse documento, a cobrança judicial enfrenta obstáculos desnecessários.
O endosso de nota promissória segue regras próprias. Ele pode ser regular ou irregular. No endosso regular, o endossatário adquire todos os direitos do endossador. No irregular, sem a forma prescrita, há limitações. Muitos negócios usam o endosso em branco, que permite a transferência por simples entrega. Isso agiliza, mas exige controle rigoroso do fluxo físico dos títulos. Outro ponto que poucos destacam é a prescrição. A ação executiva para cobrança da nota promissória prescribe em 6 meses, contados da apresentação recusada ou do vencimento. Após esse prazo, a dívida ainda existe, mas perde a via rápida. Vira ação ordinária comum. Isso significa que o credor deve monitorar prazos ativamente, não apenas confiar na validade do papel. Se você estiver lidando com emissão massiva de notas promissórias, considere a digitalização. A Lei 14.063/2020 permite títulos eletrônicos, desde que atendam requisitos de autenticidade e integridade. Isso reduz perda, fraudes e custos de armazenamento. No entanto, nem todos os setores aceitam naturalmente. Bancos menores e comerciantes tradicionais ainda preferem o papel, criando um gargalo operacional.
A exigibilidade da obrigação também merece atenção. A nota promissória não precisa de protesto para constituir mora, diferente de alguns outros títulos. Basta a apresentação no vencimento. Se houver recusa, o credor deve lavrar termo, mas a ação de execução pode prosseguir mesmo sem protesto, salvo disposição contratual em contrário. Resumindo de forma prática: verifique sempre a assinatura, a data, o valor e o beneficiário antes de aceitar ou emitir. Mantenha controle de prazos prescricionais. Avalie a conversão para formato eletrônico se o volume for alto. E nunca presumia que um título sem defeitos formais está automaticamente seguro contra alegações de vícios reais, como falta de causa ou dolo.

Galeria
-
Guia Completo sobre Nota Promissória | PDF | Nota promissória -
Guia Completo sobre Nota Promissória | PDF -

VadoAju: Nota Promissória -

Como preencher uma Nota Promissória?


