Análise De Custos E Uma Ferramenta Fundamental

O que realmente é análise de custos na prática
Muita gente confunde análise de custos com simplesmente somar colunas no Excel e torcer para dar certo. A realidade é bem mais chata. Você pega cada item de um projeto ou produto, identifica de onde vem o custo real — não o estimado — e cruza com dados históricos e variações de mercado. O resultado é uma visão de onde o dinheiro está indo e, mais importante, onde ele deveria estar. Eu comecei fazendo isso de forma artesanal, planilha por planilha, e aprendi na marra que o problema nunca é a ferramenta em si, e sim a qualidade dos dados que você joga dentro. Quando o input é ruim, o output também é, só que com mais casas decimais e aparência de seriedade.
análise de custos e uma ferramenta fundamental
Essa prática se apoia em softwares específicos que centralizam orçamentos, permitem comparações cenográficas e geram relatórios automatizados. Ferramentas como o Sage 300, o SAP CO, ou soluções mais acessíveis como o Tiny ERP e até mesmo planilhas avançadas com Power Query quando o volume de dados ainda não exige um sistema enterprise. A escolha depende do tamanho da operação, da complexidade dos produtos e de quanto tempo a equipe consegue dedicar à manutenção dos cadastros. O que define uma ferramenta boa não é o preço, mas a capacidade de importar dados de múltiplas fontes — ERP, nota fiscal, planilhas de campo — e consolidar sem quebrar. Já vi projetos inteiros travarem porque o software não aceitava importação em lote de itens com códigos divergentes entre o estoque e o financeiro.
Como fazer uma análise de custos passo a passo
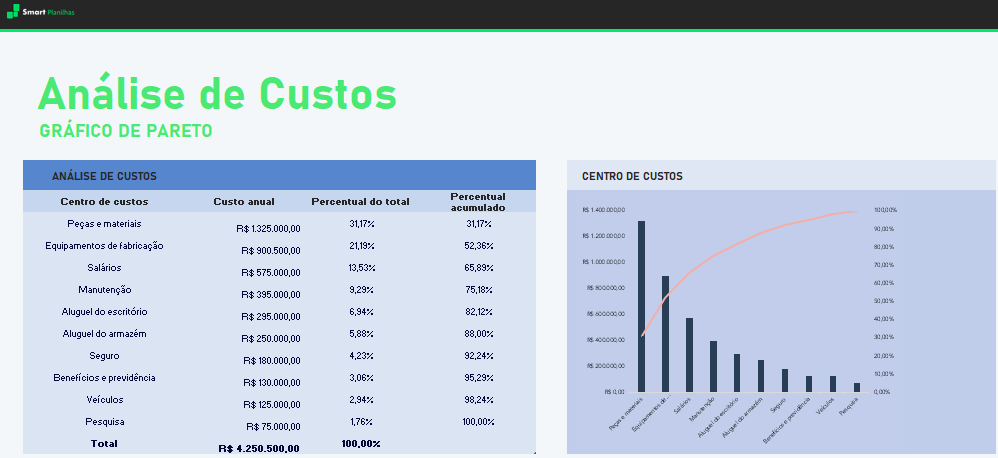
A primeira coisa que você precisa fazer é mapear todos os centros de custo do seu negócio. Não adianta tentar analisar se você não sabe onde cada despesa é reconhecida. Separe em categorias: matéria-prima, mão de obra direta, mão de obra indireta, encargos, energia, aluguel, depreciação, frete, perdas e desperdícios. Depois disso, entre os dados no sistema escolhido. Se estiver usando planilha, configure abas separadas para cada centro de custo e vincule todas a uma aba de consolidação. Use tabelas dinâmicas para cruzar período x categoria x centro de custo. Se estiver usando um ERP, aproveite os relatórios nativos de custeio e exporte para análise complementar. Agora vem a parte que a maioria pula: a validação. Pegue os números e compare com o período anterior, com a meta orçamentária e com a média do setor. Variação acima de 10 por cento em qualquer item deve ser investigada. Não ignore porque "pode ser normal". Na minha experiência, mais da metade das variações altas eram erros de cadastro ou duplicação de lançamento, não problemas reais de custo.
Um problema real que eu tive e como resolvi
Trabalhei em uma operação onde o custo de embalagem estava aparecendo zerado nas análises por mais de dois trimestres. O fornecedor emitia as notas com o item separado, mas o responsável pelo cadastro tinha padronizado todos os materiais de embalagem sob um único código genérico, e esse código estava vinculado a uma conta de despesa operacional, não de insumo direto. A ferramenta de análise simplesmente obedecia ao que estava cadastrado. A solução foi reavaliar todo o cadastro de materiais, criar códigos específicos para cada tipo de embalagem, reclassificar as contas contábeis correspondentes e fazer um ajuste de apertura nos centros de custo afetados. Levou cerca de uma semana de trabalho focado, e o primeiro relatório pós-correção mostrou que o custo de embalagem representava 7,3 por cento do custo total de produção, algo que estava completamente invisível antes.
Insights que ninguém ensina
O primeiro é que custo fixo diluído por unidade tende a mentir. Quando a produção cai, o custo unitário sobe artificialmente, e isso cria a sensação de ineficiência onde não existe. O correto é analisar custo fixo total versus custo variável total, e só então calcular a média unitária dentro de uma faixa de capacidade normal. O segundo é que a depreciação deve ser tratada com cuidado. Muitos sistemas lançam o valor depreciativo de forma linear, mas equipamentos que operam em turnos extras ou têm maior intensidade de uso se desgastam de forma acelerada. Se o seu setor tem essa característica, use depreciação por hora de uso ou por unidade produzida. A diferença no resultado final pode ser de dois dígitos em percentual.
Limitações que você precisa aceitar
Análise de custos não prevê comportamento do mercado. Se o preço da matéria-prima disparar amanhã, o seu modelo vai continuar mostrando os valores do último fechamento até que você atualize os inputs. Ferramentas não corrigem isso sozinhas. Você precisa estabelecer revisões periódicas, idealmente mensais, dos parâmetros de custo padrão. Também não funciona bem em ambientes de alta customização onde cada pedido é diferente. O custeio por processo ou por ordem perde precisão quando a variação entre um produto e outro é extrema. Nesse caso, considere o ABC — Activity Based Costing — que atribui custos com base nos centros de atividade e nos drivers que realmente movem o gasto. É mais complexo de configurar, mas resolve o problema de distorção. Há ainda a questão da resistência interna. Pessoas que tradicionalmente controlavam custos de forma manual ou informal podem ver a análise como uma ameaça. O dado fica exposto, as inconsistências aparecem, e isso gera atrito. A solução não é técnica, é política: envolvê-los desde o mapeamento dos centros de custo e deixar claro que a ferramenta serve para apoiar decisões, não para policingar.

Onde encontrar ferramentas
Para pequenas e médias empresas, o Sage 300 Business Intelligence oferece módulo de custeio integrado ao ERP, com relatórios prontos e personalização razoável. Para quem está começando e não quer investir ainda, o Tiny ERP tem versão gratuita com módulos de financeiro e estoque que permitem construir uma análise básica. Para operações mais robustas, o SAP CO ou o Oracle Financials são o padrão do mercado, embora o custo de implementação e manutenção seja significativo. Se o orçamento é apertado, planilhas com Power Query e Power Pivot resolvem até certo ponto. A limitação é que você precisa manter a estrutura limpa e fazer validações manuais, o que consome tempo e abre margem para erro humano. Vale a pena até o volume de transações justificar a migração para um sistema dedicado.
Resumo prático
Mapeie centros de custo. Preencha com dados reais, não estimativas. Valide contra períodos anteriores e metas. Investigue variações acima de 10 por cento. Atualize os inputs periodicamente. Adote ABC se sua operação for altamente customizada. E não espere que a ferramenta resolva problemas de cadastro ou de cultura organizacional. O que faz a análise de custos funcionar de verdade é a consistência dos dados e a disciplina de revisão. Ferramenta é só o veículo. O que importa é o que você coloca no tanque.
Galeria
-
Planilha de Análise de Custos -

Os 10 Principais Modelos de Análise de Custos com Exemplos e Amostras -

Planilhas Tabela De Análise De Custos De Produção Do Produto Principal ...
