Analise De Um Balanço
O que acontece quando você abre um balanço
Muita gente começa olhando o saldo final da caixa como se fosse um placar. Não é. O balanço é uma fotografia de um dia específico, e o que importa mesmo é a estrutura por trás dos números. A análise de um balanço serve justamente para decantar o que é ruído do que é informação real sobre a saúde financeira da empresa. Na prática, eu costumo seguir uma ordem que parece óbvia mas que a maioria dos iniciantes ignora: ativo circundante primeiro, endividamento depois, e só aí os patrimônios líquidos. Você lê a composição do ativo, entende para onde o dinheiro foi, e em seguida verifica de onde veio. Fechar no passivo sem antes mapear a qualidade do ativo é ler o livro pela contracapa.
Passos práticos para análise de um balanço
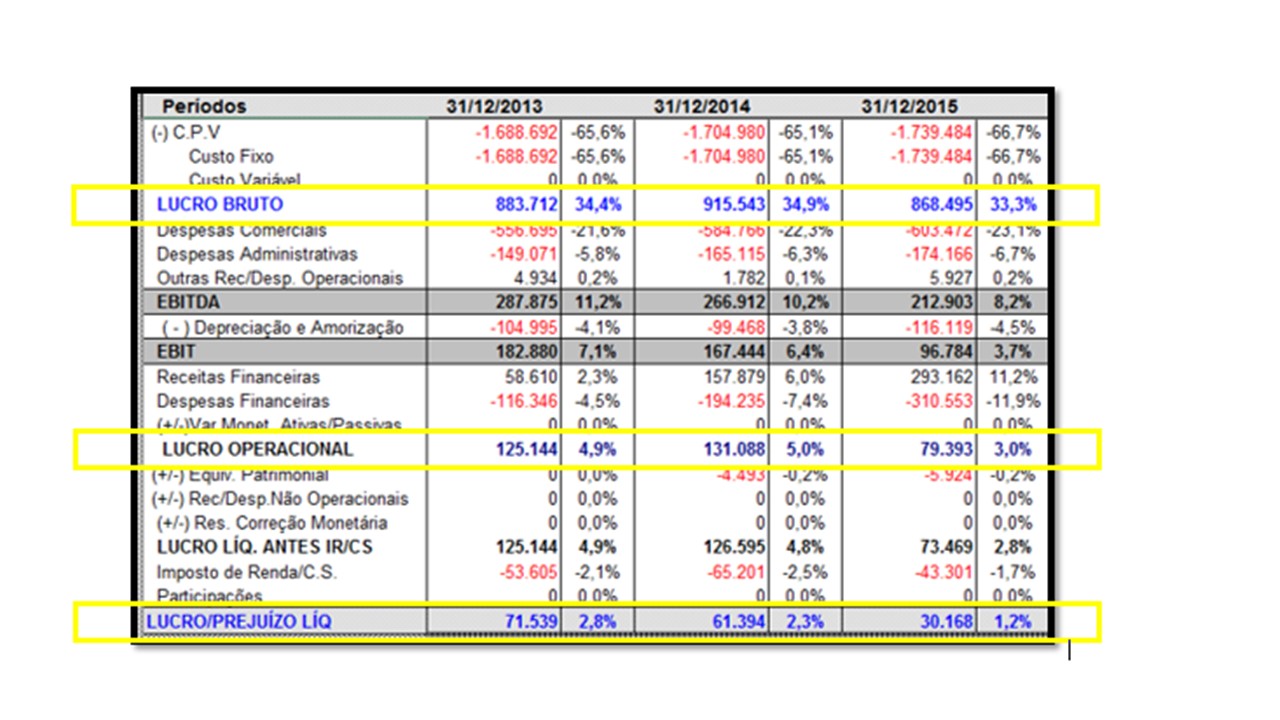
Abra o demonstrativo e identifique as linhas de maior peso. Caixa, direitos creditórios, estoques e propriedades no ativo; empréstimos, fornecedores e imposto a pagar no passivo. Calcule a liquidez corrente, a razão sec, o índice de endividamento geral e a alavancagem. Use os dados consolidados quando a empresa tiver subsidiárias, porque senão você está analisando apenas um braço do corpo. Agora cruze com o resultado do exercício. Lucro bruto, margem operacional, lucro líquido. Se o lucro sobe mas o fluxo de caixa operacional não acompanha, algo não fecha. Recebíveis crescendo mais rápido que faturamento, estoque virando inativos sem provisionamento, dívida de curto prazo refinanciada sem nova captação de longo prazo — esses são os sinais de alerta mais comuns que eu vejo todo dia.
Dados que eu sempre verifico antes de qualquer conclusão
Ativo realizável versus passivo exigível. Isso determina se a empresa consegue honrar compromissos sem vender o negócio ou diluir acionistas. Patrimônio líquido positivo não é garantia de nada se o capital próprio estiver composto majoritariamente por reservas de reavaliação que nunca viraram caixa. Já vi empresas com PL robusto no papel e ilíquidas na prática porque o ativo era essencialmente goodwill e terrenos contábeis sem venda fácil. Também olho a política de depreciação. Mudanças na vida útil remanescente de máquinas podem inflar o lucro operacional em dois ou três pontos percentuais sem movimentar uma única linha de fluxo de caixa. Quando a empresa altera a estimativa, o efeito aparece no balanço como redução da despesa e aumento do ativo imobilizado líquido. A conta está certa, mas a análise ingênua não vê.
Uma situações real que eu encontrei
Em 2019, analisei o balanço de uma indústria de bebidas que apresentava um A.P. corrente impecável e margem EBITDA expandindo. Tudo parecia normal até eu cruzar o ciclo de conversão de caixa com o detalhamento de estoques. O giro de produtos acabados havia desacelerado bruscamente, mas o custo das mercadorias vendidas não refletia isso. Ao investigar as notas, descobri que a empresa estava mantendo estoques obsoletos sem provisionamento adequado, usando o método de média ponderada para diluir o impacto nos resultados. A conta de análise de um balanço, nesse caso, só funciona quando você lê as notas explicativas com o mesmo cuidado que dedica aos quadros principais. O workaround foi simples e direto: peguei o extrato de movimentação de estoque por lote, identifiquei os remanescentes com mais de 365 dias parados, apliquei uma taxa de deterioração de mercado comparable e recalcul ei o provisionamento necessário. O lucro líquido do exercício caiu cerca de 18% depois do ajuste. Ninguém na versão oficial falava isso, mas o balanço mostrava, se você soubesse onde olhar.
Armadilhas que iniciantes repetem
Primeira: confundir caixa com lucratividade. Empresa pode ter muito caixa e estar perdendo dinheiro no operacional, sustentada por venda de ativos ou aporte de sócios. Segunda: confiar no endividamento total sem separar curto de longo prazo. Terceira: tratar todos os direitos creditórios como se fossem cobráveis no vencimento. Contas de cobrança duvidosa, parcelas contestadas e recebíveis de clientes em recuperação judicial aparecem como ativos sem ressalva em muitos balanços. Quarta: ignorar passivos trabalhistas e tributários contingentados que só aparecem nas notas. Quinta: assumir que um corrente ratio acima de 1,5 é seguro. Em setores sazonais, esse número é irrelevante se a maior parte dos credores vence no mesmo mês de menor entrada de caixa.
Limitações reais da análise de balanço
O método é útil, mas tem restrições sérias. Ele mostra uma data, não uma tendência. Um balanço bem posicionado em 31 de dezembro pode ter sido construído com operações de janela que desapareceram em janeiro. A contabilidade baseada em regime de competência distorce a realidade econômica quando há grandes diferenças entre receita reconhecida e receita efetivamente recebida. Além disso, balanços consolidados mascaram riscos setoriais dentro do grupo. Uma subsidiária pode estar quebrada e a consolidação esconde isso sob números agregados. Para contornar, eu peço os balanços individuais das principais controladas e analiso isoladamente. Se o tempo for curto, pelo menos verifico as participações societárias e o desempenho por segmento nas notas explicativas. Também devo ser honesto: esta análise não substitui due diligence completa, auditoria independente ou estudo de fluxo de caixa projetado. Ela é um filtro inicial, rápido e barato, que indica onde vale a pena cavacar mais fundo. Usá-la como prova definitiva de solvência é erro comum que já vi causar prejuízo em decisões de crédito e investimento.

Como usar esses indicadores no dia a dia
Vá para o balanço, extraia as linhas principais e construa uma planilha simples com cinco métricas: liquidez corrente, liquidez seca, índice de endividamento, alavancagem financeira e margem operacional. Atualize mensalmente se possível. Compare com os dois períodos anteriores e com a média do setor. Desvios que se repetem por três meses seguidos merecem investigação, não alarme imediato, mas atenção. Quando você encontra uma linha que não faz sentido no contexto operacional — um aumento brusco em ativo difereido, uma despesa extraordinária recorrente, um fornecedor com saldo altíssimo sem contrapartida de recebimentos — anote e siga adiante. Não trava no primeiro sinal. Balance o conjunto, feche com as notas, e tome a decisão com base no padrão, não no ponto isolado. Esse é o jeito que eu uso para analisar um balanço desde que começo a trabalhar com números corporativos. Não é elegante, não é rápido demais, mas funciona na maior parte das vezes. O resto é esperança, e esperança não paga boleto.
Galeria
-
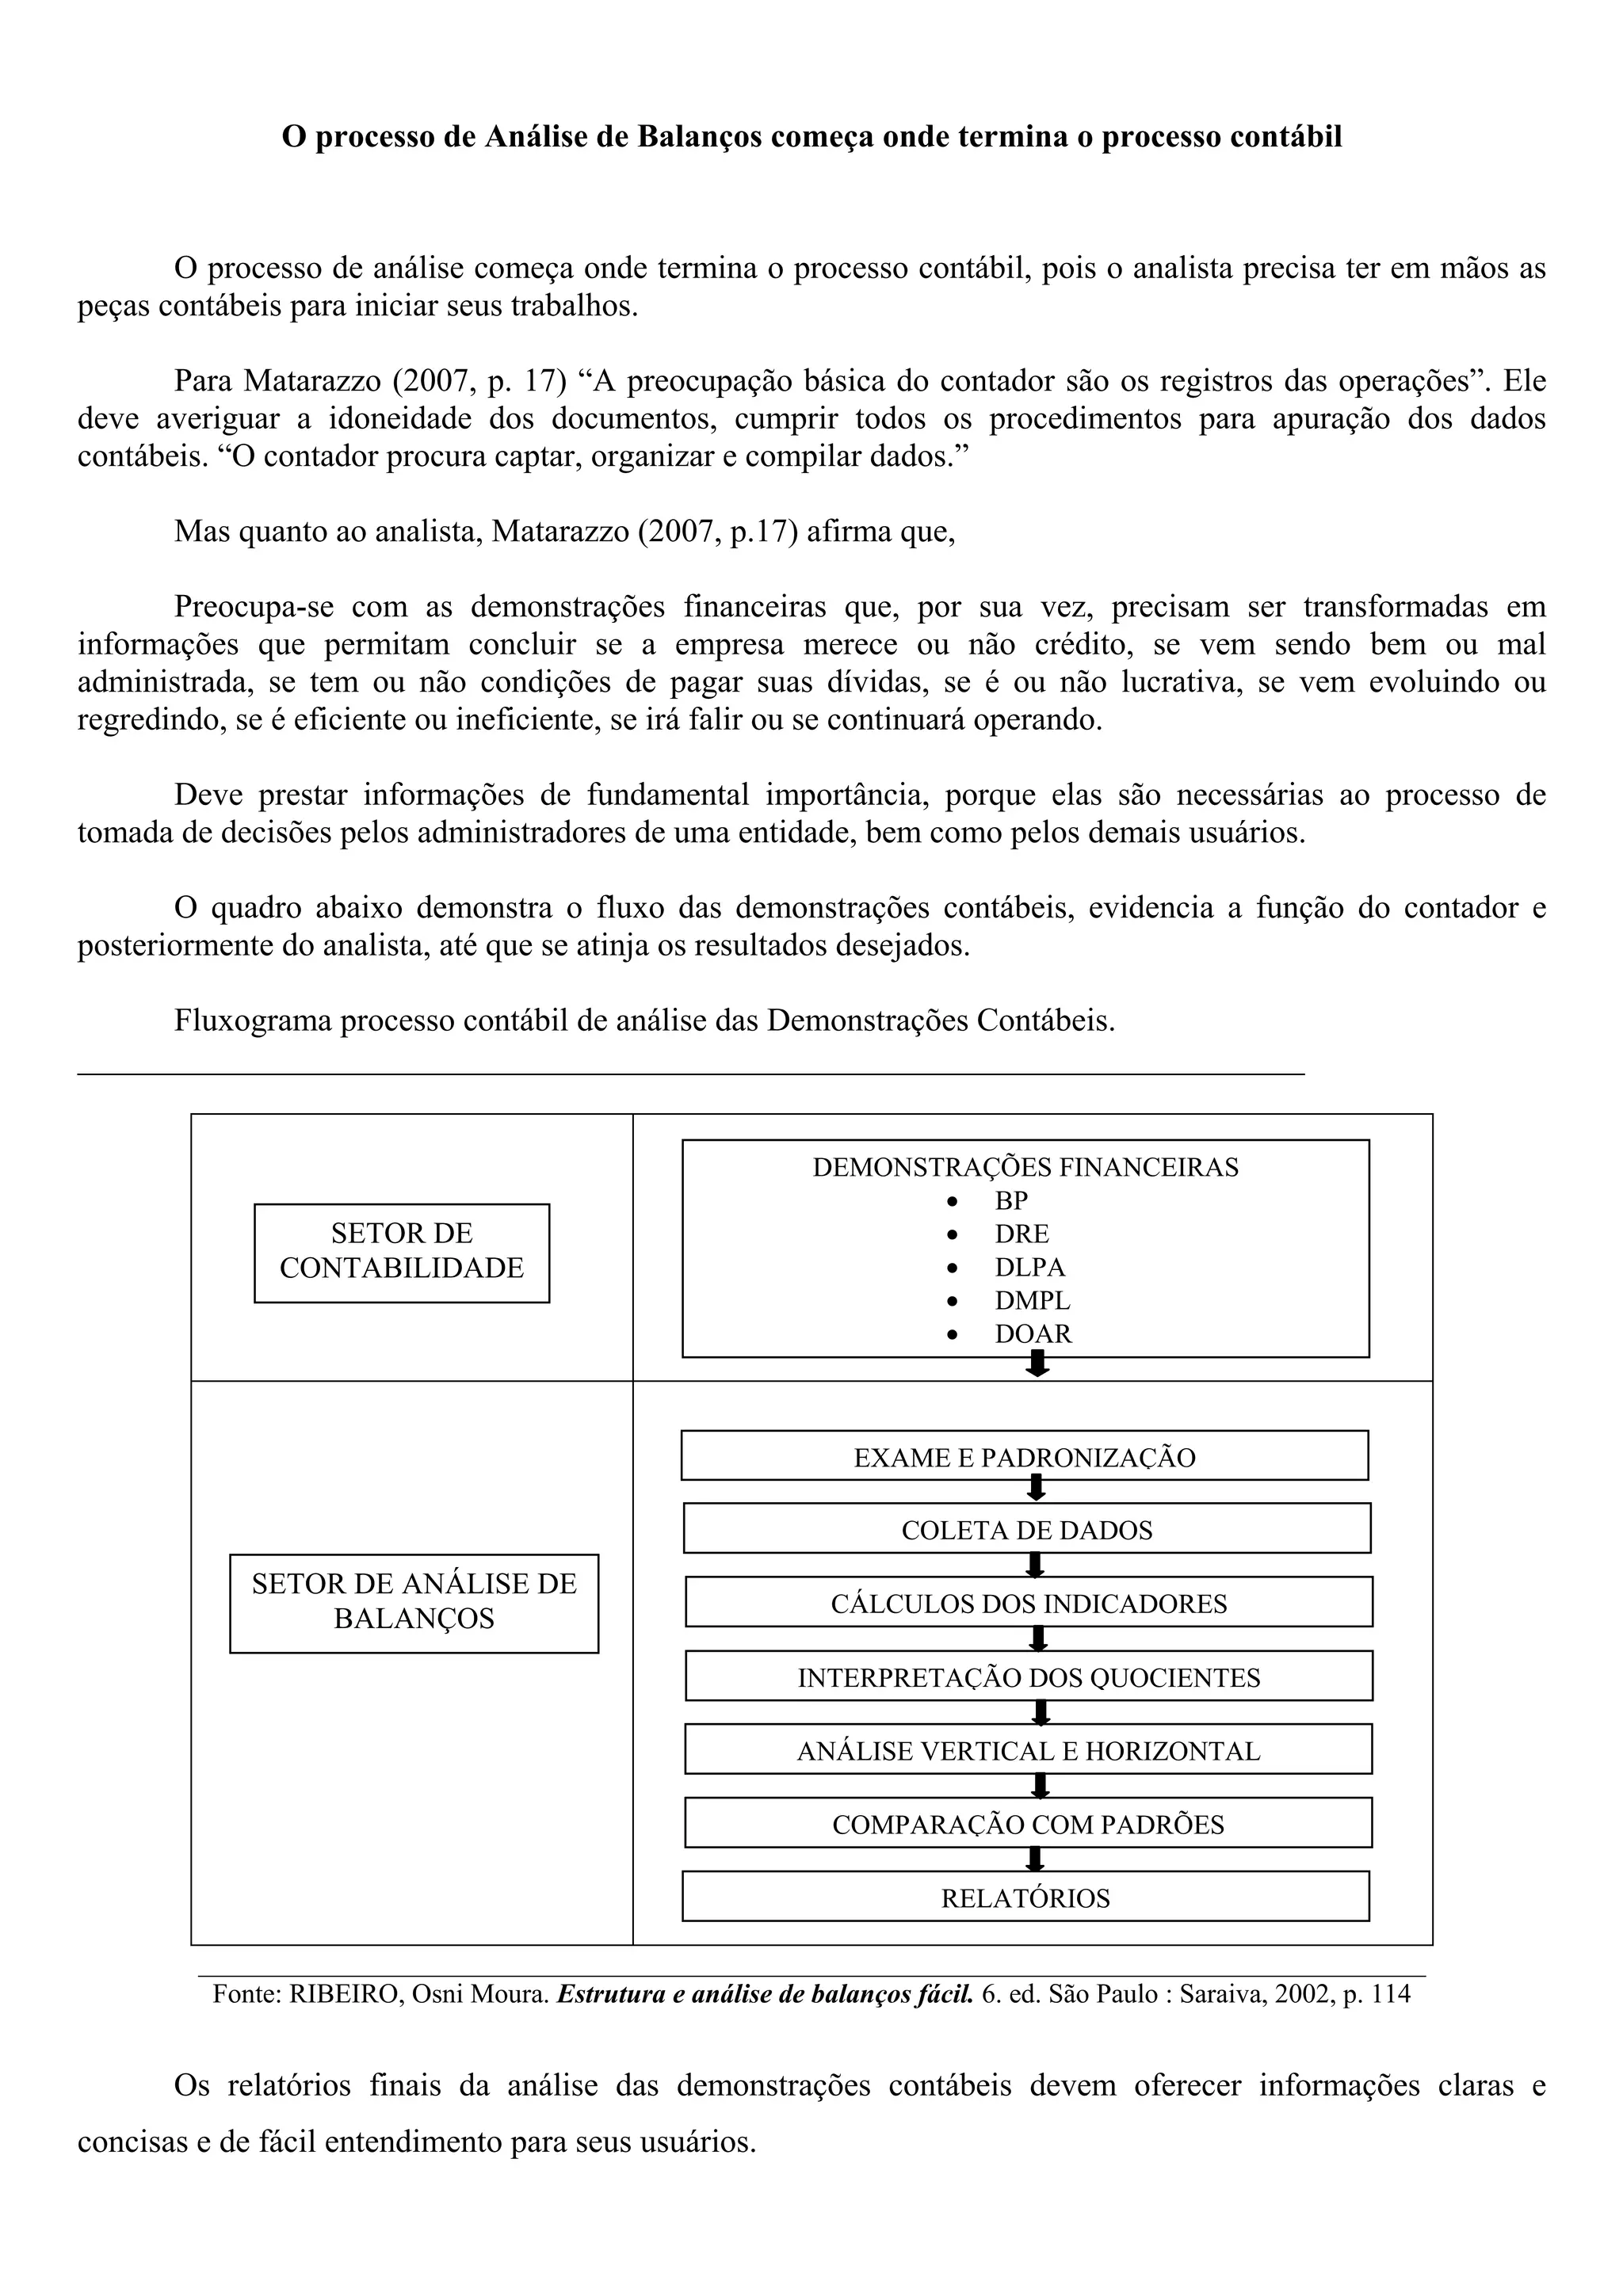
Processo de análise de balanço | PDF -

Análise de Balanço: conheça a empresa que você vai investir! -
Análise de Balanço: Seus Índices e Indicadores

