Anotações De Credito Bb

O sistema de anotações de crédito do Banco do Brasil
Muita gente confunde anotações de crédito com simples observações ou avisos no perfil do cliente. Não é isso. É uma ferramenta interna de risco que registra compromissos financeiros vinculados ao CPF ou CNPJ, mesmo que esses valores não apareçam no extrato mensal tradicional. O registro é feito diretamente no sistema do BB e gera reflexos imediatos na consulta de restrições. A função original era registrar penhoras, alienações fiduciárias e consignados. Com o tempo, o uso expandiu para outras movimentações que afetam a capacidade de pagamento. Quando um analista lança uma anotação, ela fica visível para todas as unidades do banco, não só para a agência onde o cliente opera. Isso evita que uma pessoa consiga crédito em uma filial enquanto já está comprometida em outra.
Como acessar e verificar as anotações de credito bb
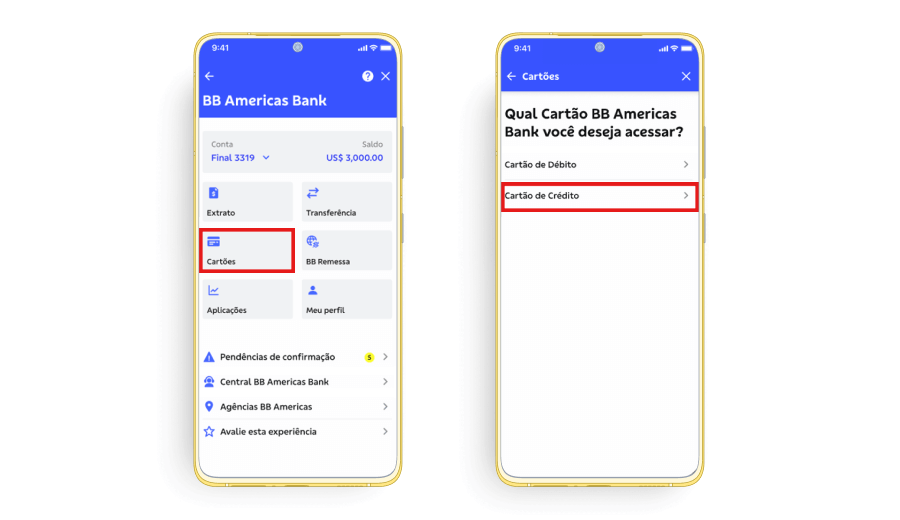
O caminho padrão é pelo internet banking corporativo ou pessoa jurídica, com certificado digital A1 ou A3. Dentro do menu "Serviços" há a opção "Consultas Cadastrais" e, em seguida, "Anotações de Crédito". Para pessoa física, o caminho é semelhante no app, mas com campos diferentes dependendo do produto vinculado. A consulta gera um relatório em PDF com data de lançamento, número do protocolo, tipo de anotação e valor envolvido. Não adianta confiar só na tela. Sempre baixe o documento. Já vi clientes que reclamavam de indeferimento por anotações que nem sabiam que existiam, porque a interface oculta registros antigos de empréstimos consignados com instituiçõesextintas. Um detalhe que quase ninguém menciona: o tempo de sincronização entre sistemas não é instantâneo. Uma anotação lançada às 14h pode levar até 4 horas para aparecer em consultas de risco de outras unidades. Se você precisa de uma resposta urgente para um contrato, avise a área comercial com antecedência. Perdi uma negociação porque não avisei que o sistema da filial de São Paulo ainda não havia sincronizado com a de Minas Gerais.
Outro ponto prático são os tipos de anotação. Existem códigos como "CTR" para crédito rotativo, "FID" para alienação fiduciária, "CON" para consignado e "REN" para renegociações ativas. Cada um tem regra própria de remoção. A "CTR", por exemplo, só sai após quitação total e baixa manual pelo setor de crédito. Já a "CON" pode ser removida automaticamente após o vencimento do último parcelamento, mas isso depende do contrato original ter sido vinculado corretamente ao CPF.
Problema real que encontrei e como resolvi
Em 2023, atendi um cliente que estava impossibilitado de abrir contaPJ em outra instituição. A anotação no sistema do BB apontava como "Dívida Ativa - Dívida Ativa da União", mas o número do processo era de um antigo financiamento de veículos que nunca foi quitado oficialmente. O setor de crédito do BB mantinha a anotação porque o sistema não reconhecia o acordo feito via tabela de negociação interna. Tive que enviar o comprovante de pagamento junto com uma solicitação formal de análise de baixa sob a regra "ANOMALIA CADASTRAL", conforme o manual interno de correções. O processo levou 22 dias úteis, mas a anotação foi removida depois. Se você estiver nessa situação, não insista no SAC. Solicite por escrito, com protocolo, e acompanhe pelo canal de ouvidoria com o número do protocolo. O sistema de ouvidoria cria um ticket que obriga a unidade técnica a responder em até 10 dias. É mais lento, mas funciona quando a via normal trava.
O que não funcionaria como solução
Muitas pessoas acham que pagar a dívida ou negociar resolve automaticamente. Não resolve. A baixa precisa ser registrada manualmente no sistema, e existem casos em que o setor de cobrança transfere a responsabilidade para o setor de crédito, que por sua vez espera o setor operacional. Esse jogo de empurra pode durar semanas. Se a anotação for antiga, anterior a 2018, ainda há a possibilidade de solicitar a exclusão com base na Lei 12.416/2011, que trata da regularização cadastral. Mas isso exige comprovação de quitação e requerimento formal. Uma limitação importante: anotações de crédito não são visíveis em consultoras de risco como SPC ou Serasa. Elas só aparecem dentro do ecossistema BB. Por isso, ter uma anotação não gera negativação pública, mas bloqueia crédito interno e pode ser solicitado por outras instituições como parte da análise de risco quando você pede um empréstimo fora do banco. Se o objetivo é apenas limpar o cadastro para novas operações, o ideal é acompanhar o status pela própria plataforma do BB a cada 48 horas após a quitação. A maioria das baixas ocorre entre 3 e 5 dias úteis, mas casos complexos podem levar até 15. Não conte com prazos curtos quando se trata de anotações de crédito antigas ou vinculadas a produtos de crédito imobiliário.
Galeria
-
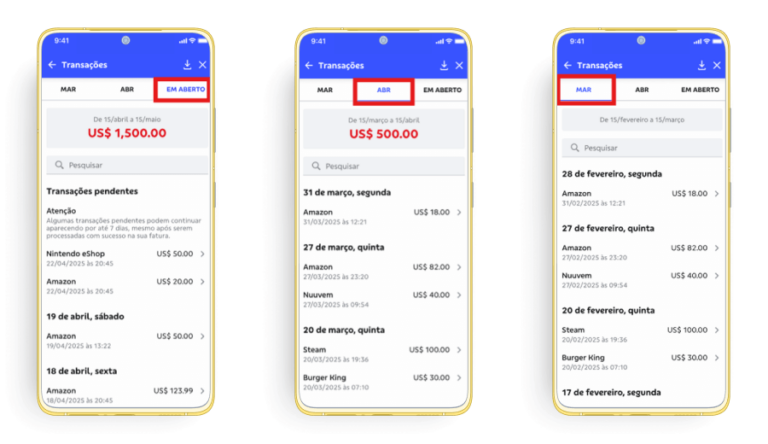
Como visualizar transações do cartão de crédito no App BB S.A. - BB ... -
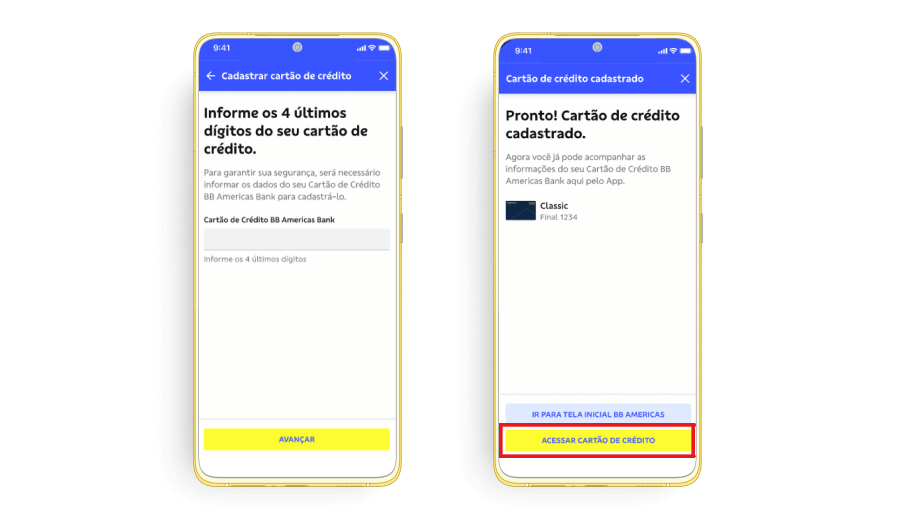
Como Acessar o Cartão de Crédito BB Americas Bank no App BB S.A. - BB ... -
Relatório de Créditos BB 2023 | PDF | Brasil -
Fatura do Cartão BB: Detalhes e Pagamento | PDF | Crédito rotativo | Juros


