Ao Realizar Uma Analise Sobre Financiamento Abordamos Diversos Temas
O que você precisa verificar antes de aprovar um financiamento
Quando você vai analisar um financiamento, o trabalho não é só olhar a tabela de amortização e calcular a parcela. O que realmente define se um crédito é viável ou vai virar calote começa bem antes disso. Eu já perdi horas refazendo planilhas porque someone esqueceu de levar em conta o Custo Efetivo Total de forma isolada, sem considerar quais encargos estavam embutidos no cálculo do cliente.ao realizar uma analise sobre financiamento abordamos diversos temas
A análise começa com a classificação do tomador. Não adianta tratar uma pessoa física com renda comprovada da mesma forma que uma microempresa sem demonstrações contábeis auditadas. Os documentos que eu sempre exijo são: extrato bancário dos últimos seis meses, declaração de imposto de renda com recibo de entrega, comprovante de residência atualizado e, para empresas, contrato social com alterações e DLCB dos últimos dois exercícios. O fluxo de caixa é o ponto onde a maioria dos analistas erra. Eu costumo pedir uma projeção de fluxo trimestral para os próximos vinte e quatro meses, baseada em contratos assinados e pedidos de venda em aberto, não em estimativas otimistas. Um cliente meu estava pedindo R$ 500 mil para expansão e o fluxo projetado mostrava receitas crescendo 40% ao ano. Quando eu cruzei com os contratos reais, o crescimento médio era de 11%. A diferença entre essas duas figuras é onde mora o risco não precificado. A análise de garantia também merece atenção separada. Amortizadores que precisam de perícia judicial para execução têm liquidez muito inferior ao valor de tabela. Eu ajusto o LTV real considerando um desconto de 30% a 45% dependendo do tipo de ativo. Imóvel residencial em região de baixa circulação entra com LTV máximo de 50%, mesmo que o banco permita até 70%. Isso reduz a exposição em caso de calote e elimina a surpresa na recuperação.
O custo real do financiamento não fica apenas na taxa de juros anunciada. IOF, TAR, seguros obrigatórios, spread e tarifas de administração compõem o CET que realmente importa. Em parcelas com carência inicial, o jurosINCORRETO começa a rodar antes do desembolso efetivo, o que distorce completamente a comparação com outros instrumentos. Eu sempre calculo o VPL do fluxo de desembolso versus o fluxo de recebimento para validar se o custo percebido pelo cliente batia com o custo efetivo que eu apurei. Uma questão que poucas pessoas consideram é a análise de sensibilidade cruzada. Variações na taxa Selic afetam diferentes produtos de formas distintas. Financiamento imobiliário com TR tem comportamento oposto ao financiamento com taxa prefixada em dias de aperto monetário. Montar cenários de stress com variação de mais 3 pontos percentuais na taxa e queda de 15% na receita do tomador mostra imediatamente quais linhas de crédito estão sobrecarregadas no portfólio. O score de crédito não é a palavra final. Um score baixo pode ser resultado de erro de cadastro, não de inadimplência real. Já vi cases em que a consulta negativa estava vinculada a outro CPF com nomes parecidos. O procedimento que funciona aqui é cruzar a Central de Devedores com a Serasa e solicitar a certidão negativa consolidada. Se houver divergência, entra-se com a contestação formal antes de qualquer decisão de corte.
A análise setorial também entra na equação. Um financiamento para o agronegócio no Mato Grosso tem dinâmicas completamente diferentes de um para varejo em São Paulo. Ciclo de safra, variação cambial e políticas de preço mínimo distorcem indicadores padrão de alavancagem. Os índices de endividamento que funcionam para indústria de transformação não se aplicam do mesmo jeito para pecuária de corte. O ponto mais importante na prática é a documentaçãorealizar a análise de crédito precisa de rastreamento completo. Cada decisão de aprovação, ressalva ou contingência deve ficar registrada com data, analista responsável e justificativa técnica. Isso serve tanto para auditoria interna quanto para aprendizado do time nos meses seguintes. Eu mantenho um arquivo mestre com todos os casos aprovados nos últimos cinco anos anotando como cada variável se comportou na prática, não apenas no modelo. Existem limitações nessa abordagem que é bom deixar claro desde o início. Modelos de scoring não preveem choques setoriais repentinos, como uma mudança regulatória ou uma crise de fornecimento. A análise qualitativa também depende da disponibilidade e honestidade das informações prestadas pelo cliente. Quando há assimetria de informação grande demais, a única saída segura é aumentar a exigência de garantias reais e reduzir o prazo do contrato para ter menor exposição acumulada.

Para quem quer sistematizar isso, existem ferramentas como o Sistema de Análise de Crédito do BACEN que consolida dados de várias fontes. Planilhas estruturadas com abas separadas para dados cadastrais, fluxo projetado, simulação de cenários e tracking de garantias costumam economizar cerca de uma hora e meia por análise comparado ao modelo manual antigo. A curva de aprendizado é de duas a três semanas até ganhar fluência. Resumindo sem dramatismo, uma análise séria de financiamento exige olhar para além da parcela mensal e entender o contexto completo do tomador, do produto e do setor. O trabalho campo continua sendo indispensável, mesmo com todos os dados digitais disponíveis hoje.
Galeria
-
CrediPronto Análise de proposta no financiamento: o que é preciso saber ... -

Análise de investimentos e fontes de financiamento | Drive de Estudos -
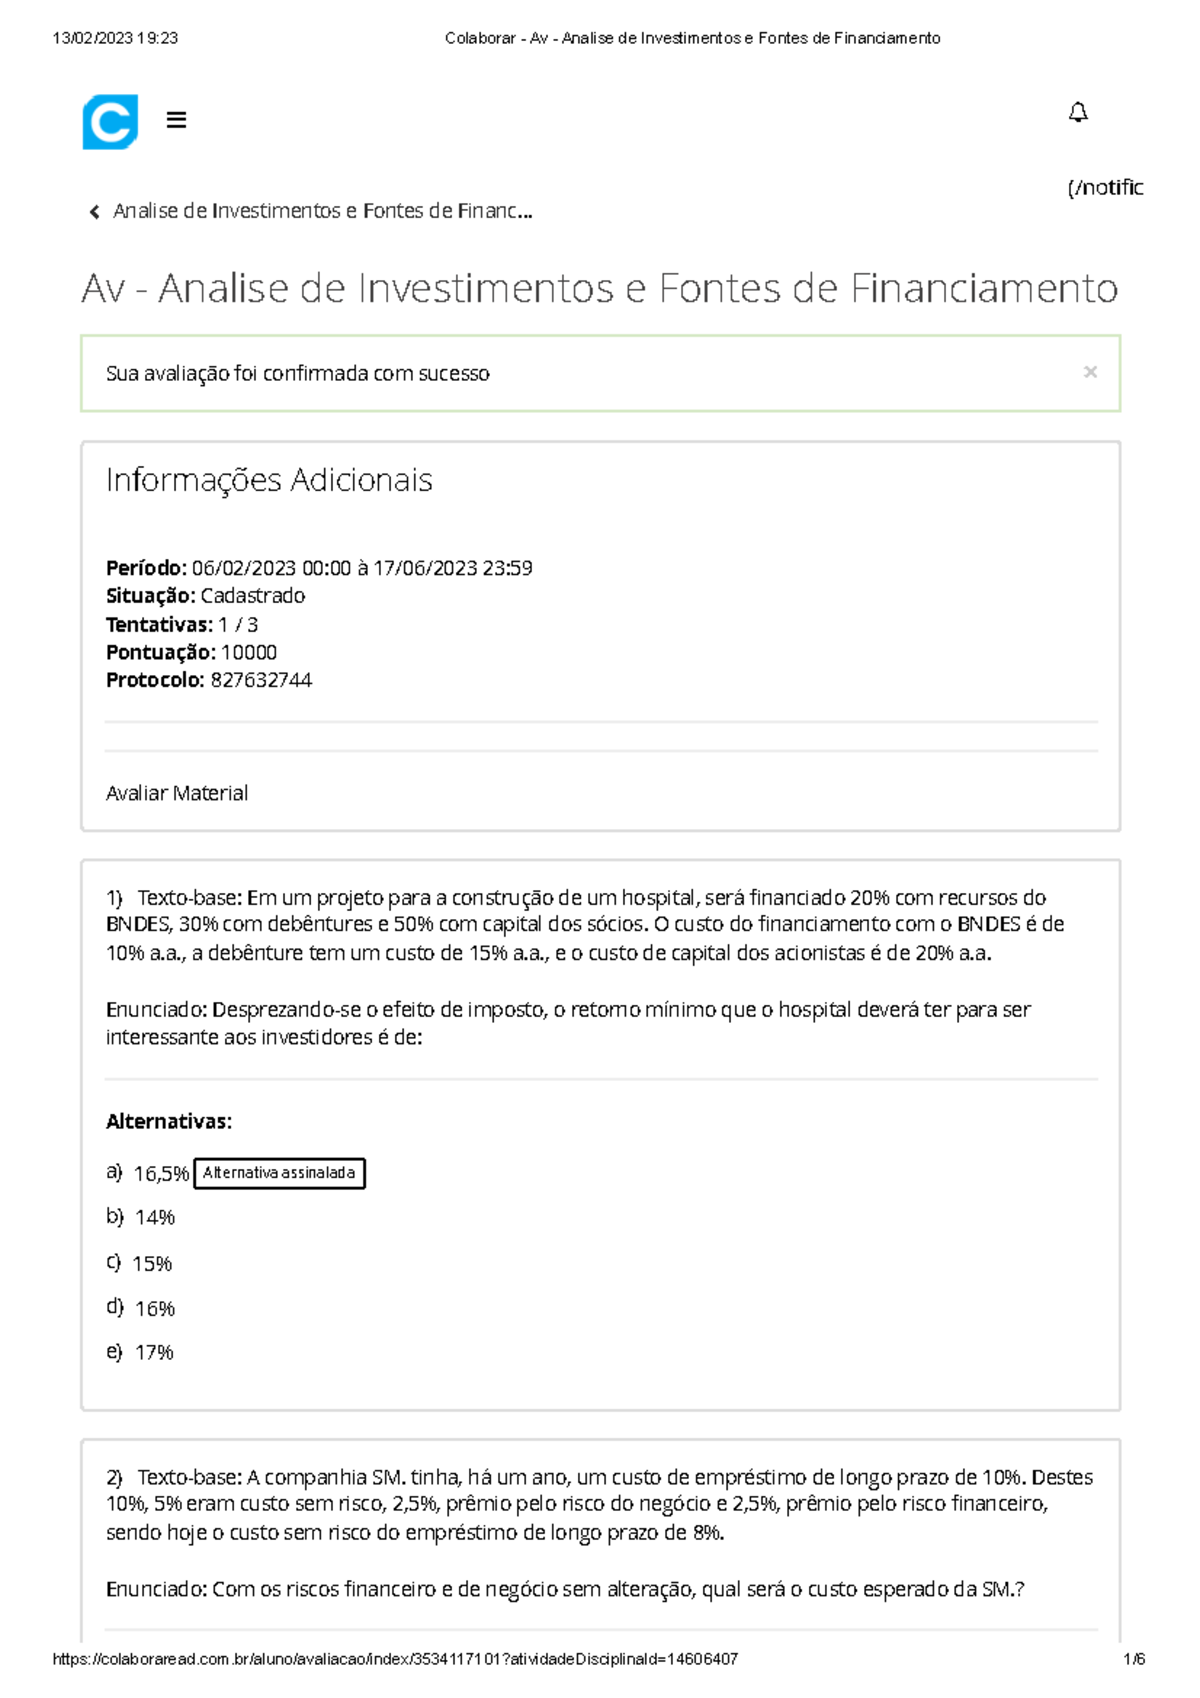
Av - Análise de Investimentos e Fontes de Financiamento - Material de ... -

Aap1 - Análise de Investimentos e Fontes de Financiamento - Docsity
