Artigo 43 Codigo Tributario Nacional
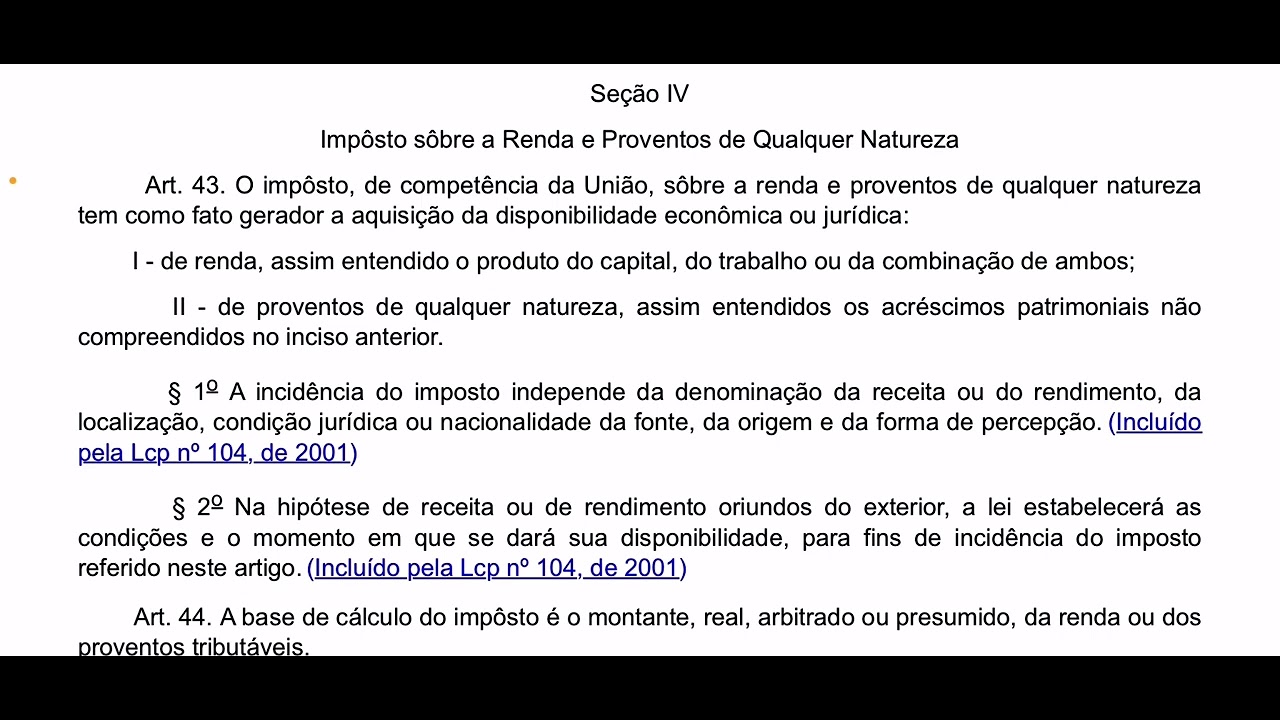
O que o artigo 43 realmente define na prática
O artigo 43 do CTN estabelece que o imposto, de competência da União, sobre a renda e os proventos de qualquer natureza tem como fato gerador a disposição econômica de renda, isoladamente, ou em combinação com outra fonte produtora. A redação é técnica mesmo, e muitos profissionais tratam isso como mera teoria para prova de concurso. A realidade é diferente. Esse artigo é a base de praticamente toda discussão sobre personalidade fiscal versus economicidade nos tributos federais.O conceito de rendimento não se confunde com ingresso monetário. OCTN separa a fonte geradora do resultado econômico. Isso importa porque decisões administrativas e judiciais frequentemente se equivocam ao tratar qualquer entrada financeira como fato gerador, esquecendo o requisito da disposição econômica. Quando o Fisco tenta incidir sobre receita bruta sem identificar a efetiva capacidade contributiva, o fundamento cai no artigo 43 mal aplicado. A norma define dois pilares. O primeiro é a competência tributária da União sobre renda. O segundo é a configuração do fato gerador como disponibilidade econômica ou jurídica do rendimento. A parte da disponibilidade jurídica merece atenção especial. Ela entra quando o contribuinte pode dispor do bem ou do direito, ainda que não tenha percebido numericamente o valor. Um exemplo clássico é o lucro consolidado apurado pela companhia, mas não distribuído aos acionistas. A jurisprudência do STJ reconhece, em determinados entendimentos, que há disponibilidade jurídica suficiente para a incidência do IR quando aplicável a teoria da substituição tributária interna do grupo. O que ninguém conta nos manuais é que a expressão "qualquer natureza" gera confusão sobre o alcance da norma. Não significa que todo e qualquer recebimento seja renda tributável. Significa que a legislação complementar deve delimitar o que se enquadra, e não o artigo 43 sozinho. Se você está elaborando parecer sobre enquadramento de receita, comece sempre pelo tipo de rendimento descrito na Lei 9.250/95 ou no Decreto 1.507/95, conforme o caso. O artigo 43 não resolve a classificação. Ele apenas fundamenta a competência e a tipificação genérica.
Um problema recorrente que vejo em escritórios de advocacia tributária é a aplicação indevida do princípio da anualidade ao argumento de que a renda só existe no exercício seguinte ao fato gerador. Isso não se sustenta. A regra do artigo 150, inciso III, alínea b, do CTN exige lei que declare a incidência, mas não transfere o fato gerador para outro período. A renda pode ser apurada trimestralmente, mensalmente ou anualmente, dependendo do regime. Mudar a data-base da cobrança é outra coisa. Já vi contribuintes tentarem adiar o lançamento discutindo o momento fático com base em artigo 43, e o resultado foi quase sempre perda da discussão por confusão conceitual. O raciocínio correto começa pelo momento em que o rendimento se torna disponível ao sujeito passivo. Para pessoas físicas no regime de tributação mensal, o fato gera no dia do crédito em conta. Para empresas no lucro real, o fato se configura no encerramento do período de apuração do lucro econômico. A diferença entre esses dois instantes gera conflitos administrativos frequentes. A solução prática é construir a defesa a partir dos documentos comprobatórios da data de disponibilidade: extratos, demonstrações de resultado, contratos de prestação de serviços, ou atas de assembleia quando se trata de distribuição de lucros. Um detalhe que poucos consideram e que já me custou horas de trabalho mal direcionadas é a distinção entre renda e ganho de capital. O artigo 43 abarca ambos, mas a tributação segue regras específicas. Vender um imóvel com lucro segue o artigo 43, sim, mas a alíquota e a base de cálculo são definidas nas normas próprias do IRPF. Confundir os regimes leva a erro de cálculo que se arrasta até a fase de execução fiscal. Verifique sempre se a matéria envolve alienação de bens ou prestação de serviços antes de montar a argumentação. A diferença pode definir se o prazo prescricional é aquele comum ou o específico da lei do imposto.
Há ainda o aspecto da isenção previsto no artigo 7º da Lei 7.713/88 para certain rendimentos. O artigo 43 não se sobrepõe à isenção. Ele apenas caracteriza o fato gerador. Se o contribuinte quer discutir a exigibilidade, o caminho não é atacar a competência da União, mas sim a aplicação correta da exceção legal. Já atuei em casos em que o advogado focava na inconstitucionalidade da competência e acabava deixando a isenção de lado. O resultado foi desfavorável porque o mérito da isenção nunca foi analisado. Sempre trate os dois pontos em paralelo. Outro ponto prático diz respeito à microempresa e empresa de pequeno porte no Simples Nacional. Elas estão excluídas do regime do IRPJ e do CSLL, mas o artigo 43 continua valendo como fundamento de competência. A exclusão é material, não constitucional. Não adianta alegar que o artigo 43 não se aplica a ME/EPP para livrar-se da tributação sobre renda. O que vale é a opção pelo regime simplificado e o cumprimento das obrigações acessórias correspondentes. Quando o contribuinte permanece no lucro presuntivo ou real, o artigo 43 é plenamente eficaz, mesmo com faturamento reduzido. Se você está montando uma petição ou defesa administrativa, a estrutura que funciona é direta. Comece identificando o tipo de rendimento, a data de disponibilidade econômica ou jurídica, a base de cálculo aplicada e, só então, discuta eventual excludente de incidência ou isenção. Inverter essa ordem gera confusão e perda de tempo. A maioria dos erros que observo nos autos vem exatamente dessa desorganização. Não é questão de conteúdo. É questão de encadeamento lógico.

Em resumo, o artigo 43 do CTN é mais uma ferramenta de enquadramento do que uma solução mágica para controvérsias sobre exigibilidade. Ele delimita competência e tipifica o fato gerador. O restante depende da legislação complementar, dos regulamentos e da interpretação jurisprudencial. Trabalhar com ele exige cuidado na separação entre competência, fato gerador e base de cálculo. Quando esses três elementos ficam claros, a discussão tributária perde metade da complexidade que costuma aparecer nos primeiros andares do processo.
Galeria
-
LES O Conceito de Renda e o Artigo 43 Do Códico Tributário Nacional ... -

Código Tributário Nacional Comentado. Doutrina e Jurisprudência, Artigo ... -

CÓDIGO TRIBUTÁRIO NACIONAL (CTN) - COMENTADO ARTIGO POR ARTIGO ... -

CÓDIGO TRIBUTÁRIO NACIONAL - COMENTADO ARTIGO POR ARTIGO - Editora Imperium

