As Demonstrações Contábeis São Relatórios De Desempenho
Entendendo a função real das demonstrações contábeis no dia a dia
Muita gente ainda trata demonstrações contábeis como obrigação fiscal ou coisa para auditores preencherem no final do ano. Na prática, elas são a ferramenta mais direta que um gestor tem para enxergar se a operação está funcionando ou não. Não é teoria. É número concreto no papel. O problema é que a maioria das empresas gera os documentos, entrega ao contador e fecha o assunto. Quem já precisou tomar uma decisão de investimento ou cortar custo sem ter lido essas planilhas sabe o quanto isso pode ser arriscado. Eu vi empresa crescendo 30% no faturamento e indo para a falência porque o DRE escondia que a margem tinha caído pela metade em dois trimestres seguidos.
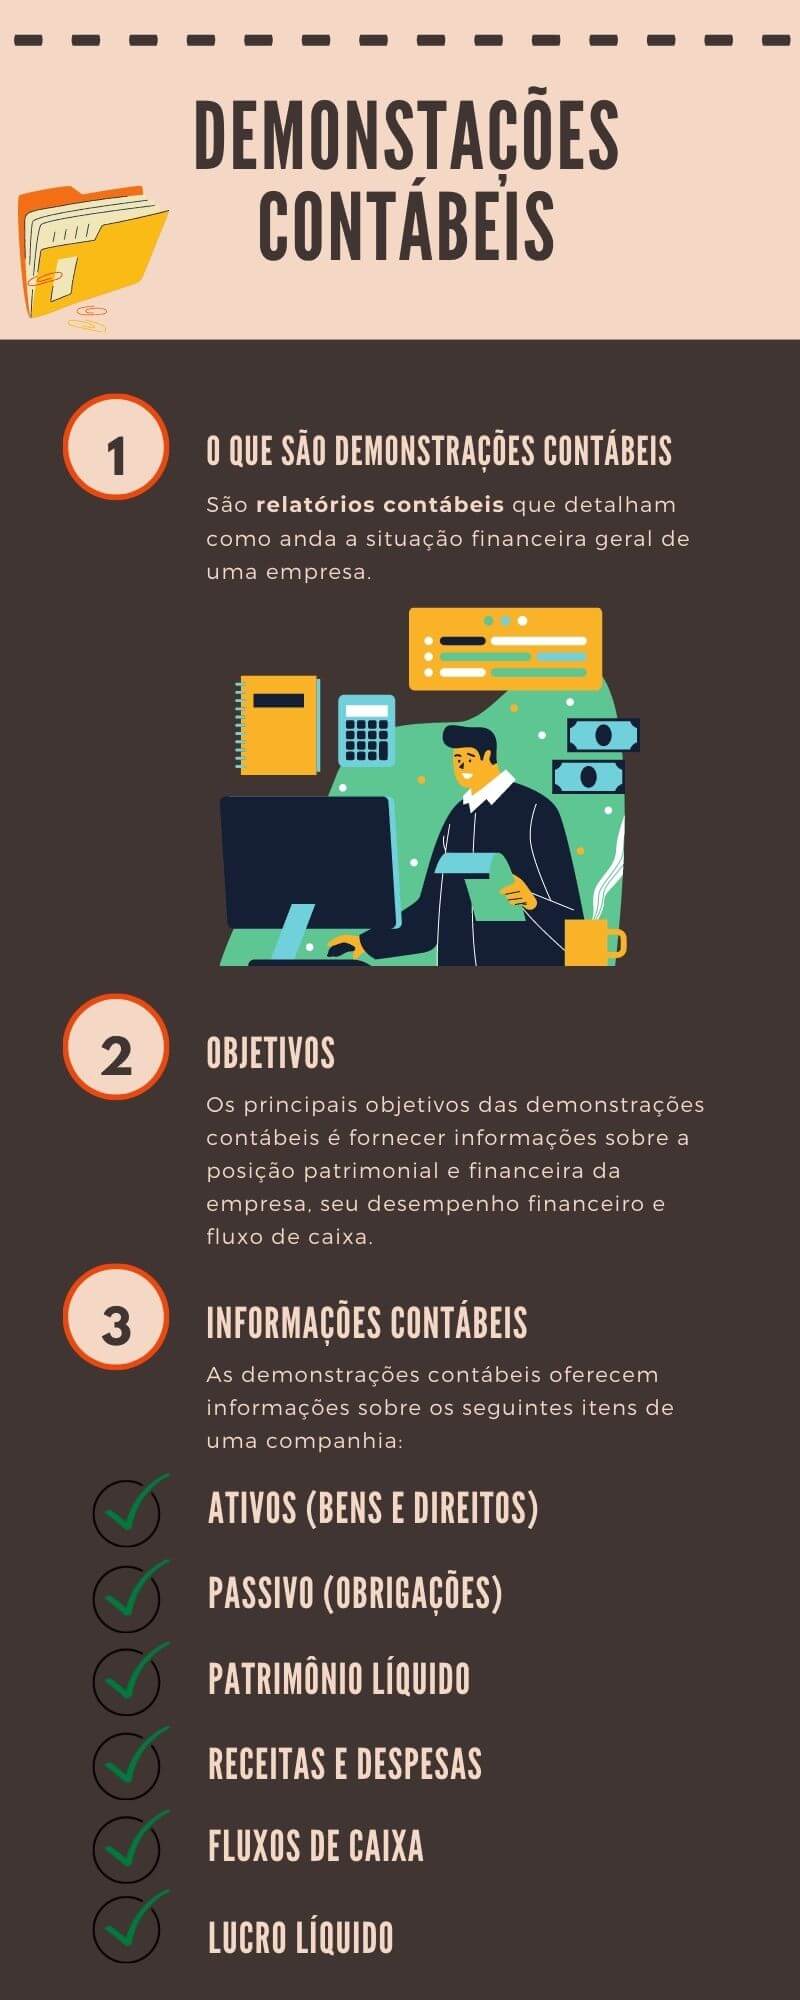
as demonstrações contábeis são relatórios de desempenho
Essa definição aparece em todo livro didático, mas raramente é aplicada como deve ser. O que diferencia quem usa bem esse material de quem só cumpre tabela é a pergunta que se faz antes de olhar cada linha. Um DRE não mostra apenas se deu lucro ou prejuízo. Ele mostra onde o dinheiro entrou, onde saiu e qual parte da operação está comecendo mais do que gera. Na minha experiência, a principal leitura que deveria ser feita todo mês não é o resultado final. É a evolução dos indicadores de esforço operacional. Custo de mercadoria vendida sobre receita, despesa administrativa sobre receita, despesa comercial sobre receita. Se esses três ratios variam mais que dois pontos percentuais de um período para outro sem justificativa óbvia, tem algo acontecendo que não aparece no lucro líquido. Já trabalhei com uma indústria de médio porte que tinha margem bruta estável em 42% há quatro anos, mas a despesa logística crescia 8% ao ano escondida dentro do custo operacional. O lucro parecia OK porque a empresa elevava preços todo semestre. Quando fiz a leitura horizontal das contas de transporte e frete integrado, percebi que o problema era a mudança de contratante de transportadora e a falta de renegociação. A correção levou seis semanas e economizou cerca de R$ 180 mil no trimestre seguinte.
O ciclo prático de leitura das demonstrações
Antes de qualquer análise, você precisa garantir que o material está confiável. Demonstrações elaboradas sem conciliação bancária dos últimos 60 dias, sem inventário físico conferido e sem ajuste de provisão de crédito devedor duvidoso geram números bonitos que não refletem a realidade. Eu costumo pedir três coisas antes de começar: balanço patrimonial atualizado com movimentação das contas do exercício, DRE com detalhamento mínimo por segmento de custo e a demonstração dos fluxos de caixa com método indireto preenchido. A ordem de leitura que costuma funcionar melhor é a seguinte. Primeiro o balanço, especialmente o ativo circulante e o passivo circulante. Depois o DRE, com foco na estrutura de custos e despesas. Por último a DMPL e a DFC para entender se o lucro registrado se converteu em caixa e como o patrimônio foi alterado. Um detalhe que quase ninguém levanta é a necessidade de olhar o balanço primeiro, mesmo achando que o resultado é o mais importante. O lucro pode ser positivo e a empresa estar sem liquidez. Eu vi isso repetidamente. Uma construtora reconheceu receita de uma obra no DRE, mas o caixa ficou travado em contas a receber com vencimento superior a 180 dias. O balanço mostrava essa distorção claramente, enquanto o DRE só confirmava o óbvio.

Indicadores que realmente importam e os que são ruído
ROE, ROA, margem líquida e giro do ativo são indicadores válidos, mas precisam ser lidos em conjunto com os alavancadores. Um ROE de 25% parece excelente até você descobrir que o patrimônio líquido era baixo porque a empresa acumulava prejuízos há anos e tinha dívida alta. A alavanca financeira esconde a verdade quando usados isoladamente. O que funciona na prática é cruzar margem bruta com giro de estoque e prazo médio de recebimento. Se a margem bruta sobe porque a empresa reduziu a qualidade do insumo, o giro cai nos dois trimestres seguintes e o prazo de recebimento aumenta, o indicador isolado engana. O cruzamento expõe o problema. Outro ponto negligenciado é a leitura das notas explicativas. A maior parte das informações relevantes para avaliação de desempenho está lá: política de depreciação adotada, revisão de vida útil de ativos, provisões trabalhistas em andamento, contratos de arrendamento que não aparecem no passivo tradicional. Um cliente me mostrou no final de 2023 uma despesa de arrendamento que correspondia a 12% da receita operacional. Sem a nota, a conta de aluguel parecia normal. Com a nota, percebemos que o modelo de gestão imobiliária estava inflacionado.
Problemas comuns e como resolver
O erro mais frequente é confiar em demonstrações elaboradas por software genérico sem ajuste manual das classes de custo. Planilhas automáticas muitas vezes agrupam despesa financeira com despesa operacional, ou registram reposição de ativo como despesa do período. Isso distorce a margem EBITDA em até 6 pontos percentuais em alguns casos que eu acompanhei. Uma solução prática é criar uma planilha de realinhamento simples com três colunas: valor original, ajuste proposto e valor corrigido. Você só precisa de três ajustes recorrentes: separar despesa financeira de operacional, reclassificar aquisição de imobilizado como investimento e ajustar provisões trabalhistas quando houver decisão judicial recente. Esse processo costuma levar cerca de 45 minutos para uma empresa de porte médio e evita decisões baseadas em números distorcidos. Outro problema comum é a falta de comparabilidade entre períodos. Mudança de fornecedor, alteração de política de desconto, entrada de novo produto com margem diferente. Tudo isso quebra a série histórica se não for anotado. Eu recomendo manter um registro interno de alterações contábeis com data, descrição do efeito e valor impactado. Quando precisei explicar uma queda repentina de 9% na margem bruta para o conselho de administração, foi esse registro que permitiu mostrar que a variação era consequência de trocas de fornecedores no segundo trimestre e não de perda de competitividade.
Limitações que precisam ser dito claramente
Demonstrações contábeis têm restrições sérias. Elas são baseadas em princípios contábeis e estimativas, não em fluxo de caixa puro. O resultado pode ser influenciado por critérios de reconhecimento de receita, depreciação, provisão e valuation de estoque. Isso não significa que o documento seja inútil, mas exige que o leitor tenha consciência dessas margens de manobra. Um exemplo clássico: uma empresa que acelera o reconhecimento de receita no final do trimestre para atingir meta de bônus. O DRE mostra crescimento, mas o caixa não acompanha. Só a DFC revela a discrepância. Daí a importância de nunca analisar uma demonstração de forma isolada. Outra limitação importante é a dificuldade de capturar valor intangível. Marca, relacionamento com clientes, capital humano, know-how operacional não aparecem no balanço. Uma empresa pode ter lucro modesto e parecer frágil, mas possuir uma base de clientes recorrente que sustenta performance futura. Nesse caso, a análise contábil precisa ser complementada com dados operacionais e métricas de negócio.

Se o objetivo é apenas cumprir obrigação legal, você pode entregar o pacote padrão ao contador e seguir em frente. Se o objetivo é tomar decisão, o mínimo aceitável é ler pelo menos DRE estruturado, balanço com destaque para circulante e as notas explicativas em busca de provisões e mudanças de política. Isso leva de 30 a 40 minutos por mês e costuma evitar decisões erradas que custariam muito mais tempo e dinheiro para corrigir depois.
Galeria
-

Demonstrações Contábeis – Obrigatoriedade por tipo de empresa - MKP ... -

O Que São Demonstrações Contábeis - NAZAEDU -

Demonstrações contábeis: quais são obrigatórias e como usar a seu favor
