As Instituições Financeiras Prestam Alguns Serviços Que Impactam Nossa Economia
Como o sistema financeiro funciona na prática
Quando você abre uma conta corrente ou faz um empréstimo, provavelmente não para para pensar em todo o encadeamento de processos que acontece por trás. As instituições financeiras prestam alguns serviços que impactam nossa economia de formas que raramente aparecem no discurso público. Vou explicar o que realmente acontece, sem romantização. O serviço mais óbvio é a intermediação de crédito. O banco recebe depósitos e empresta para terceiros, cobrando uma taxa de juros. A matemática é simples, mas a execução gera atritos constantes. Durante anos trabalhei com operações de crédito para pequenas empresas, e o problema que mais vejo as pessoas ignorando é a falta de compreensão sobre scoring interno. Cada instituição tem seu próprio modelo de análise de risco, e esses modelos variam drasticamente entre bancos maiores e menores. O que é aprovado em um lugar pode ser reprovado em outro com exatamente os mesmos documentos. Outro ponto que todo mundo subestima é o papel dos pagamentos. Sistemas como Pix, TED e DOC são a espinha dorsal da liquidez diária. Sem eles, o volume de transações que o Brasil opera simplesmente não conseguiria fluir. O Pix foi lançado em 2020 e em poucos meses já movimentava mais de 1 bilhão de transações mensais. Isso mudou completamente a dinâmica de empresas que antes dependiam de boletos com vencimento em D+30.
Eu lembro de uma situação específica em que um cliente meu precisava converter recebíveis rapidamente. O banco tradicional travava a operação por questões de compliance interno, e ele estava perdendo um fornecedor importante por causa disso. A solução foi usar um factors especializado, que opera com regras diferentes para análise de risco. O custo do desconto era maior, mas a liquidez saiu em menos de 24 horas. Vale a pena pesar essa diferença entre custo e agilidade, porque na prática empresarial isso frequentemente determina se uma operação funciona ou não.
Os serviços menos discutidos
Emissão de moeda e controle da base monetária são funções que o Banco Central executa diretamente, mas os bancos comerciais participam ativamente desse processo através do sistema de reserva bancária. Quando um banco concede um empréstimo, ele basicamente cria dinheiro novo na conta do tomador. Esse money multiplier effect é real e tem limites regulatórios, mas o mecanismo em si é pouco compreendido. Seguros também merecem atenção. A proteção contra riscos permite que empresas invistam em projetos que seriam inviáveis caso perdessem tudo em um evento adverso. Seguradoras investem os prêmios arrecadados, canalizando recursos para infraestrutura e outros ativos produtivos. Esse ciclo é silencioso mas fundamental. Factoring e arrendamento mercantil são ferramentas que fazem parte do dia a dia de muitas empresas mas que poucas pessoas entendem plenamente. No factoring, você vende seus direitos creditórios antecipadamente. No leasing, você usa um ativo pagando parcelas e pode obter a propriedade no final. Ambos têm implicações contábeis diferentes que afetam diretamente o balance sheet de uma companhia. Eu já vi empresários escolherem leasing apenas pelo aspecto fiscal, sem considerar que o custo total pode ser significativamente maior do que uma compra à vista financiada.

O que funciona e onde está a armadilha
A principal armadilha atual é a taxação de operações financeiras. A Alíquota do IOF varia conforme o produto e o prazo, e muitas pessoas não calculam esse custo na hora de comparar propostas. Um empréstimo com taxa aparente menor pode sair mais caro no final quando se considera o IOF acumulado e os encargos administrativos. Outro ponto prático é a relação com corretoras e fintechs. O mercado de investimentos ficou muito mais acessível nos últimos anos, mas a diversidade de opções também aumentou a complexidade. Um cliente meu tentou aplicar em fundos multimercado sem entender que a tributação era diferente de rendimentos fixos tradicionais. Perdeu cerca de 15% a mais em impostos do que previa, simplesmente por não ter lido o regulamento do fundo com atenção. Para quem quer acompanhar o funcionamento do sistema, os dados do Bacen são abertos e bastante detalhados. O relatório de inflação, o focus, e os balanços dos bancos revelam tendências que o senso comum jamais captaria. Recomendo especialmente o sistema de estatísticas do crédito, que mostra mês a mês o volume de operações por segmento e faixa de renda. É informação que poucas pessoas consultam mas que resume o estado da economia de forma mais precisa do que qualquer comentário de mercado.
Galeria
-
Tipos de Instituições Financeiras e seus Serviços by Aparicio José on Prezi -
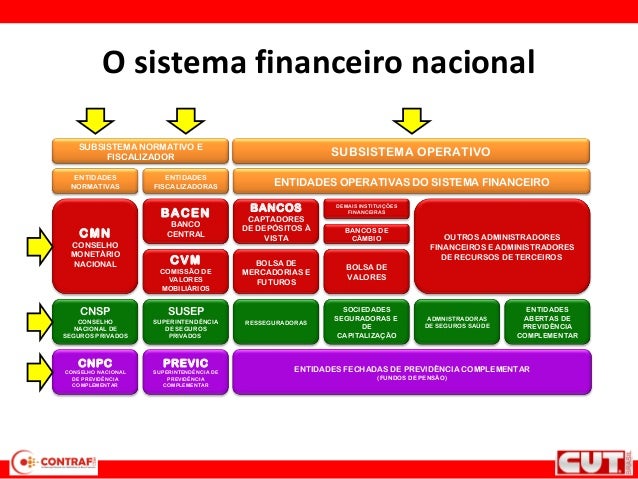
Instituições Financeiras: O Que São E Quais São Suas Funções – YOZJI -

PPT - Os planos econômicos e o papel das instituições financeiras ... -
Importância dos Serviços Financeiros | PDF | Renda fixa | Economia

