As Tabelas De Recursos E Usos

Como montar tabelas de recursos e usos que funcionam na prática
A maioria dos sistemas de gestão tenta cobrir tudo num só módulo, mas quando o assunto são tabelas de recursos e usos, a coisa quebra rapidinho se você não separar bem o que é recurso, o que é taxa e o que é registro de consumo. Eu já vi gente gastar uma tarde inteira para descobrir que o problema não era a planilha, e sim que os recursos estavam vinculados a categorias de custo diferentes sem uma regra clara de como consolidar. Antes de criar qualquer arquivo, você precisa ter três entidades separadas. O primeiro é o recurso em si, que pode ser uma pessoa, uma máquina, um software licenciado ou um material consumível. O segundo é a tabela de taxas, onde cada recurso tem pelo menos uma forma de cobrança ou custo por unidade de tempo ou quantidade. O terceiro é o uso propriamente dito, o registro de quando e quanto daquele recurso foi consumido em um projeto, tarefa ou orçamento. O erro mais comum é juntar os três numa única tabela. Funciona até doer quando você tem dois projetos usando o mesmo equipamento com taxas diferentes. Aí você acaba tendo linhas duplicadas, taxa errada no histórico, ou simplesmente perde a capacidade de comparar custo real versus custo planejado. Separe recurso, taxa e uso. Depois construa os relacionamentos.
Se o seu contexto for ERP, tipo Odoo ou similares, já existe uma estrutura pronta para isso. A configuração padrão costuma permitir recursos por equipe, tabelas de tarifas por resource type, e logs de uso vinculados a projetos e contas de receita ou custo. O problema é que a configuração padrão não impede você de fazer besteira. Ela simplesmente deixa você criar recursos sem categoria, registrar uso sem taxa definida, e depois se perguntar por que o relatório de custo do projeto não fecha.
Como estruturar na prática
Eu costumo começar pela lista de recursos. Crie um documento simples com identificação única, tipo um código interno, nome, categoria e responsável. Categoria é importante porque é ela que dita para qual conta contábil o uso vai incidir. Sem categoria, o resto vira adivinhação. Depois vem a tabela de taxas. Cada recurso pode ter múltiplas tarifas dependendo do contexto. Um consultor pode ter taxa horária interna para projetos internos e taxa comercial para clientes externos. Uma máquina pode ter custo por hora de operação e custo por hora de manutenção preventiva. Anote tudo isso em linhas distintas, nunca misture no mesmo registro. O registro de uso é onde a coisa aperta. Cada linha deve conter data, recurso, quantidade ou tempo, projeto ou responsável, e a taxa aplicada naquela ocasião. A taxa aplicada não é necessariamente a tabela padrão. Você pode ter uma tabela base, mas com negociações, convênios ou promoções que alteram o valor final. Anotar a taxa real aplicada, e não apenas a tabela padrão, evita dor de cabeça na reconciliação.

No início eu achava que bastava copiar a taxa da tabela para o registro de uso. Funciona até você precisar ajustar algo no mês seguinte. Se a taxa na tabela muda, seu histórico fica inconsistente. A solução que eu adotei foi armazenar o valor aplicado no momento do registro, mantendo também uma referência à tabela de origem para auditoria. Assim o histórico não quebra quando a tarifa muda.
As tabelas de recursos e usos no dia a dia
Na prática, o maior atrito não é criar as tabelas. É manter a disciplina de registro. Eu já perdi cerca de duas horas numa auditoria porque um recurso foi descontinuado e ninguém atualizou a categoria, fazendo com que os últimos três meses de uso fossem parar numa conta genérica de despesa operacional em vez da conta de custo de projeto correta. A correção foi reclassificar manualmente os registros afectados e ajustar o fechamento do mês, o que levou tempo e gerou conflito com quem assinou o relatório anterior. Outro ponto que ninguém avisa é sobre fuso horário e cross-timezone. Se você gerencia recursos distribuídos, um registro de uso pode ser feito em Lisboa às 23h e outro em São Paulo às 01h do dia seguinte para a mesma janela real. Se a tabela não normalizar para uma data-base consistente, seus relatórios de custo por dia ficam distorcidos. Eu resolvi isso adotando a data do projeto como referência, não a data do registro, e deixando o timestamp original apenas como metadata de auditoria. Uma limitação real dessas tabelas é que elas não resolvem o problema de recursos não contabilizados. Equipamentos emprestados, ferramentas compartilhadas entre equipes sem registro formal, horas extras não lançadas. Isso gera subestimação crônica de custo. A única correção honesta é revisar periodicamente o inventário de recursos e validar contra fontes externas, como notas fiscais, contratos de locação e registros de ponto. Se a sua cultura organizacional não incentiva o registro imediato, nenhuma tabela bonita vai consertar isso.
Quándo não usar esse modelo
Tabelas de recursos e usos funcionam bem para operações com volume médio de registros e necessidade de rastreabilidade. Elas não são adequadas para cenários altamente voláteis, como startups que pivotam semanalmente, onde o overhead de manutenção das tabelas consome mais tempo do que o benefício da precisão. Nesses casos, uma aproximação mais simples, como estimativas por sprint ou orçamentos por fase, costuma entregar o mesmo nível de visão com metade do trabalho. Também não funcionam bem quando o custo real depende de variáveis não capturáveis em linhas estáticas. Recursos com custo variável dinâmico, como energia elétrica com tarifa por faixa horária e demanda, exigem modelos mais elaborados ou integração com sistemas de medição. Tabelas genéricas viram jogo de adivinhação nesse contexto. Se você precisa de algo rápido para testar a estrutura antes de implantar em escala, monte uma planilha com abas separadas para recursos, taxas e usos, valide com dois ou três projetos-piloto, e só então automatize. Isso evita retrabalho massivo e geralmente reduz o tempo de implementação de algumas semanas para cerca de cinco dias úteis, dependendo da complexidade dos seus recursos.
Galeria
-

Tabela de Recursos e Usos – TRU Goiás – 2008 – Agosto/2012 – IMB -
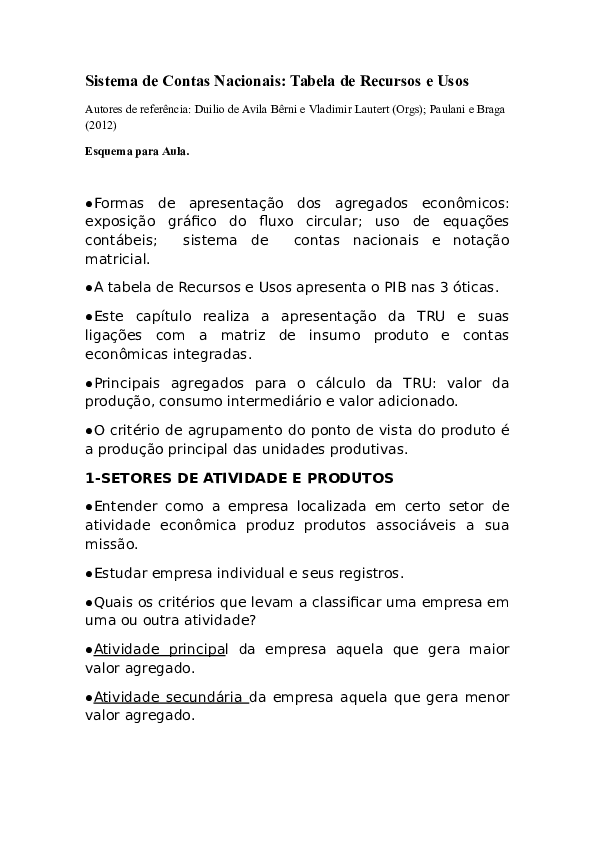
(DOC) Sistema de Contas Nacionais: Tabela de Recursos e Usos -
A TRU (Tabela de Recursos e Usos) É Uma Tabela Que Detalha A | PDF

