As Taxas De Juros Podem Ser Representadas Em Diferentes Períodos
Como transformar taxas de juros entre períodos sem errar no cálculo
Eu trabalhei em uma operação de captação onde a planilha mostrava rentabilidade de 12% ao ano e o produto na prateleira anunciava 1% ao mês. Parecia o mesmo número. Não era. A diferença custou duas reuniões de compliance e um ajuste manual em 47 contratos. O problema não era burrice da equipe, era que ninguém padronizou a conversão antes de bater os dados. as taxas de juros podem ser representadas em diferentes períodos, e essa flexibilidade é útil mas perigosa se você não souber exatamente qual fórmula aplicar. Vou mostrar como fazer a conversão corretamente, com os dois métodos existentes, e explicar onde a maioria das pessoas erra.
O conceito básico que todo mundo esquece
Taxa percentual é só uma razão. 15% ao ano significa que, em 12 meses, R$ 100 viram R$ 115 no regime simples, ou R$ 115,93 no regime composto. A informação completa da taxa sempre tem duas partes: o valor numérico e o período de referência. Quando alguém diz apenas "15%", está sendo vago. O correto é "15% ao ano" ou "1,2% ao mês". Sem o período, o número não tem sentido prático. Existem dois regimes de capitalização. No regime simples, os juros são calculados apenas sobre o capital inicial. Cada período gera o mesmo valor absoluto de juros. No regime composto, os juros de cada período incidem também sobre os juros acumulados. Esse segundo regime é o padrão do mercado financeiro brasileiro para empréstimos, financiamentos e investimentos de renda fixa. A conversão entre períodos muda completamente dependendo de qual regime você está usando.
Método 1: Proporcionalidade linear (regime simples)
Esse é o método mais intuitivo e também o que gera menos discussão em contextos educacionais. A ideia é dividir ou multiplicar a taxa pelo número de períodos. Se a taxa é 24% ao ano e você quer a equivalente mensal, divide por 12. Resultado: 2% ao mês. Se quer a diária, divide por 360 (padrão bancário) ou 365. Resultado: aproximadamente 0,0667% ao dia. O raciocínio inverso funciona da mesma forma. Uma taxa de 3% ao mês equivale a 36% ao ano no regime simples. Multiplique por 12 e pronto. Esse método é rápido, não precisa de calculadora financeira, e é suficiente para estimativas preliminares ou comparações informais entre produtos. Aqui vai o detalhe que quase ninguém menciona: a proporcionalidade linear não preserva o valor futuro. Se você capitalizar R$ 1.000 a 24% ao ano em regime simples, terá R$ 1.240 no final do período. Se capitalizar o mesmo valor a 2% ao mês durante 12 meses, terá exatamente R$ 1.240 também. Nesse caso específico, a linearidade funciona porque ambos usam regime simples. O problema aparece quando você precisa converter uma taxa composta para outra frequência composta.

Método 2: Equivalência composital (o que realmente importa)
Este é o método que o mercado financeiro usa de fato. A equivalência composital garante que o montante final seja idêntico, independentemente da periodicidade da taxa. A fórmula base é: (1 + i_anual) = (1 + i_mensal)^12 Para converter de anual para mensal, isolamos i_mensal:
i_mensal = (1 + i_anual)^(1/12) - 1 Vamos ao exemplo prático. Suponha uma taxa de 26,824% ao ano. Aplicando a fórmula: (1,26824)^(1/12) - 1 = 0,02 exatamente. Ou seja, 2% ao mês. Se você capitalizar R$ 1.000 a 2% ao mês durante 12 meses, o montante é R$ 1.268,24. Se capitalizar a 26,824% ao ano diretamente, o resultado é o mesmo. A equivalência está preservada. Agora o inverso. De mensal para anual:
i_anual = (1 + i_mensal)^12 - 1 Uma taxa de 1% ao mês equivale a (1,01)^12 - 1 = 12,6825% ao ano. Note que 1% ao mês multiplicado por 12 daria 12% ao ano. A diferença de 0,6825% parece pequena, mas em operações de R$ 500.000 isso representa R$ 3.412,50 de diferença. Em leasing de equipamentos ou financiamento imobiliário, essa discrepância pode ser decisiveira.

Conversões para outras periodicidades
O mesmo princípio se aplica a qualquer período. Para taxa trimestral a partir da anual: i_trimestral = (1 + i_anual)^(1/4) - 1 Para taxa diária a partir da mensal:
i_diaria = (1 + i_mensal)^(1/30) - 1 No Brasil, o dia comercial padrão é 30 dias. Alguns contratos usam o dia real do calendário (365 ou 366). A escolha altera o resultado final. Eu encontrei um contrato de CDI onde a instituição usava 360 dias para conveniência contábil e o cliente entendia que eram 365. A divergência gerou uma diferença de 0,14% ao ano no custo efetivo total. Só descobrimos porque o auditor pediu para refazer a planilha do CET do zero. Para convert entre dias úteis e dias corridos, a situação fica mais. O mercado brasileiro de cupons de indexação (como o CDI) opera em dias úteis. Uma taxa de 13% ao ano em dias úteis não é diretamente comparável a uma taxa de 13% ao ano em dias corridos sem ajustar a quantidade de dias úteis no ano. Em 2024, houve 261 dias úteis. A taxa diária útil equivalente a 13% a.a. é (1,13)^(1/261) - 1 = 0,0461% ao dia útil.
Erros comuns que eu já vi acontecerem
O erro mais frequente é misturar os dois métodos sem perceber. Alguém pega uma taxa de 18% ao ano, converte para mensal usando proporcionalidade linear (1,5% ao mês) e depois aplica o regime composto para calcular o montante. O resultado final estará errado porque a taxa mensal de 1,5% gera um montante diferente de 18% ao ano no regime composto. O montante correto com 18% ao ano composto seria equivalente a 1,389% ao mês, não 1,5%. Outro erro comum é confundir taxa nominal com taxa efetiva. Quando um banco diz "empréstimo a 2% ao mês com capitalização mensal", a taxa nominal e a efetiva mensal são iguais: 2%. Mas se disser "24% ao ano com capitalização mensal", aí sim você precisa converter. A taxa nominal é 24% ao ano, mas a taxa efetiva mensal equivalente é (1,24)^(1/12) - 1 = 1,8346% ao mês. A taxa efetiva anual permanece 24%. Essa distinção é crucial em comparações entre produtos. Existe ainda o problema da taxa pro rata temporis em resgates antecipados. A CVM e o Banco Central permitem o uso da proporcionalidade linear para rescisão de títulos de capitalização, mesmo quando o produto original segue regime composto. Isso significa que, na prática, você pode encontrar dois critérios diferentes coexistindo no mesmo contrato: composto para a remuneração integral e linear para o resgate antecipado. Não é inconsistência técnica, é regra regulatória. Mas causa confusão porque a lógica financeira interna aponta para outra direção.

Quando a conversão não funciona bem
A equivalência composital assume que a taxa permanece constante ao longo de todo o período. Na vida real, taxas variáveis como a SELIC mudam múltiplas vezes ao ano. Converter a SELIC de anual para mensal usando a fórmula composital dá um número teórico que não reflete a realidade operacional. O correto nesse caso é trabalhar com a taxa acumrada do período, não com uma taxa média convertida. Outro cenário problemático é a conversão entre regimes diferentes. Não existe fórmula direta e exata para transformar uma taxa de regime simples em equivalente de regime composto sem conhecer o período de tempo. Você sempre precisará do horizonte de investimento ou do prazo do empréstimo para fazer essa ponte. A falta dessa informação torna qualquer conversão uma suposição, não um cálculo. Taxas com periodicidade irregular também causam problemas. Um CDB que rende 110% do CDI com vencimento em 375 dias não se encaixa neatly em nenhuma das fórmulas padrão de conversão de periodicidade. Nesses casos, a abordagem prática é usar logaritmos ou iterar numericamente para encontrar a taxa equivalente. Planilhas com SOLVER ou funções como IRR do Excel resolvem isso em segundos.
Um caso real que eu resolvi
No final de 2023, precisei comparar três produtos de renda fixa para um cliente institucional. O produto A ofertava 12% ao ano com capitalização anual. O produto B prometia 1% ao mês com capitalização mensal. O produto C seguia o CDI acumulado mais spread de 0,8% ao ano. À primeira vista, 12% ao ano e 1% ao mês parecems iguais. Errado. Aplicando a equivalência composital: (1,01)^12 - 1 = 12,6825% ao ano efetivo. O produto B rendia 0,6825% a.a. a mais que o produto A. Em R$ 2.000.000, essa diferença representa R$ 13.650 em um ano. O produto C, vinculado ao CDI, dependia da trajetória da taxa básica. Com a SELIC em 13,75% ao ano naquele momento, o CDI anualizado era aproximadamente 13,2%. Mais o spread de 0,8% daria 14,0% ao ano. Vencedor: produto C, seguido por B, depois A. O que aprendi com isso: nunca confie na equivalência aparente entre taxas. Sempre faça a conversão composital explícita antes de decidir. Leva 30 segundos em qualquer calculadora financeira e evita decisões equivocadas com valores relevantes.
Passo a passo prático para conversão
Primeiro, identifique o regime de capitalização do produto. Se for composto — o que acontece na esmagadora maioria dos casos no Brasil — use a fórmula equivalência composital. Se for simples, use a proporcionalidade linear. Segundo, determine a periodicidade de destino. Anual para mensal, mensal para diária, ou qualquer outra combinação. Terceiro, aplique a raiz correspondente ao número de períodos. Quarto, verifique o resultado substituindo de volta na fórmula original para garantir que o montante final bate. Na prática, eu uso uma planilha com cinco colunas: taxa original, período original, período alvo, método de conversão (linear ou composital), e taxa convertida. Adicionei uma sexta coluna com a verificação de montante que recalcula o FV a partir da taxa convertida e compara com o FV da taxa original. Quando os dois valores diferem em mais de 0,01%, a planilha sinaliza com vermelho. Esse controle eliminou erros de digitação que eu cometia sem perceber, especialmente em conversões para periodicidades não padrão como bimestral ou quadrimestral. A conversão de taxas de juros entre períodos é uma habilidade técnica básica mas frequentemente subestimada. O risco não está na complexidade da matemática, mas na variedade de convenções que coexistem no mercado. Manter clareza sobre qual regime e qual período está sendo usado em cada momento é o que separa uma análise confiável de uma comparação enganosa. O resto é apenas aplicação de fórmula.
Galeria
-
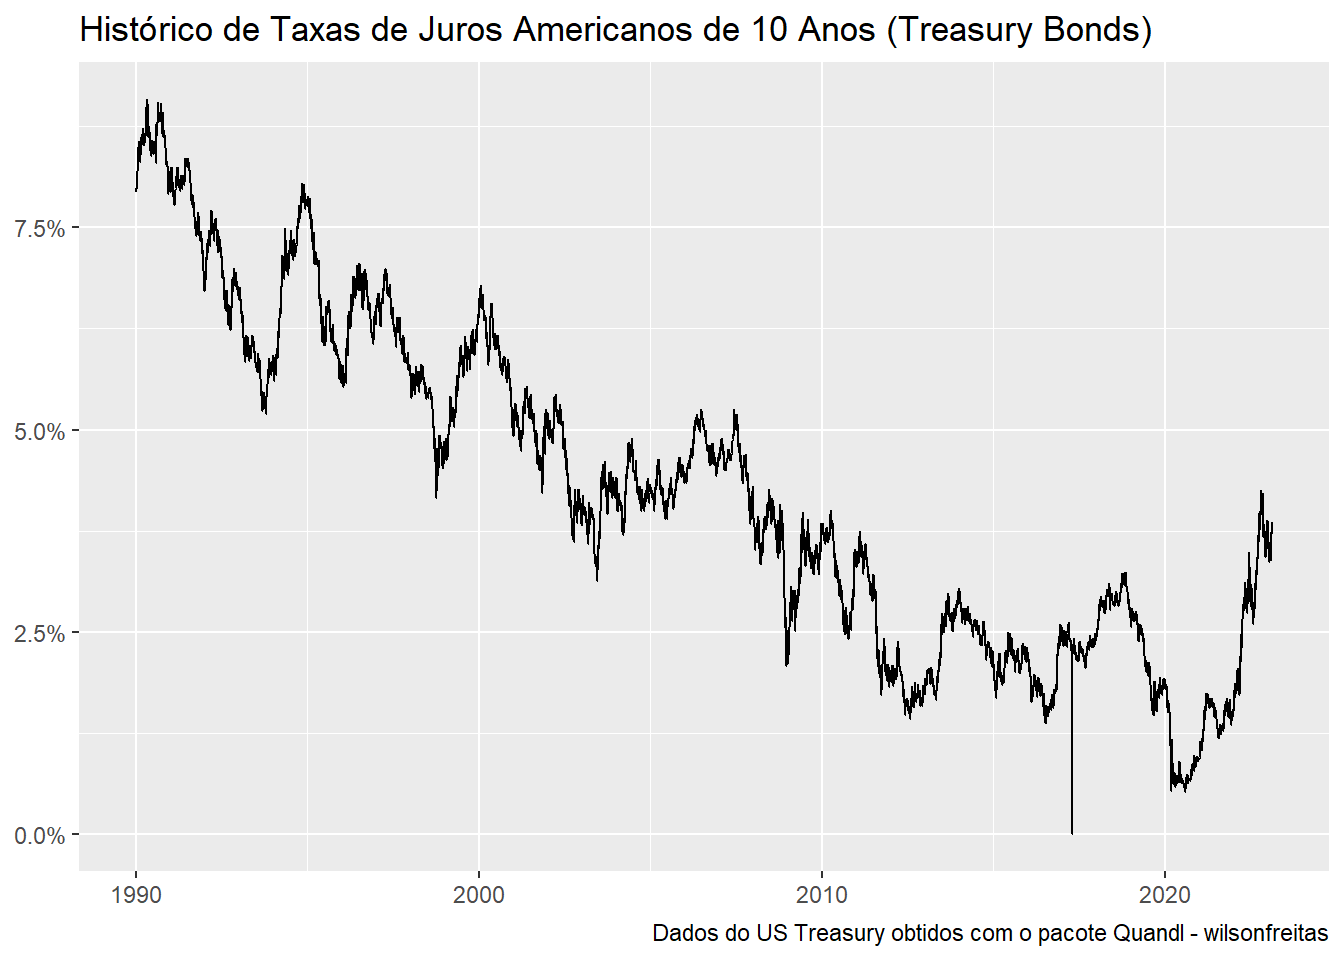
Wilson Freitas - Histórico de Taxas de Juros de Longo Prazo
