Como resolver atividade de juros simples e compostos sem confundir as coisas
Entendendo a diferença antes de começar a atividade de juros simples e compostos
O maior erro que vejo todo mundo cometendo é tratar juros simples e compostos como se fossem a mesma coisa e depois se perder na hora da conta. Eles não são. O regime simples cobra juros apenas sobre o capital inicial. O regime composto cobra juros sobre o capital mais os juros acumulados de cada período. A diferença não é só matemática, é conceitual. Se você não perceber isso na primeira linha do exercício, vai errar e nem vai entender onde errou.
A fórmula dos juros simples é J = C × i × t. Onde C é o capital, i a taxa e t o tempo. Tudo numa base linear. O montante final é M = C + J. Já nos juros compostos, o montanteSegue a progressão geométrica: M = C × (1 + i)^t. A exponenciação muda tudo. Um prazo longo com taxa relativamente baixa já gera resultados bem diferentes dos dois regimes.
Eu trabalhei corrigindo listas de exercícios por anos e o problema mais frequente aparece quando o enunciado não especifica o regime. Tem gente que escreve atividade de juros simples e compostos esperando que o aluno defina sozinho qual usar. Na prática, o contexto da pergunta é que indica. Se for sobre parcelas, amortizações ou investimentos que se renunciam período a período, é composto. Se for desconto simples commercial ou operações de curto prazo com taxa fixa, costuma ser simples. Se não estiver claro, pergunte. Melhor perguntar do que chutar e errar o método inteiro.
Passo a passo prático para resolver os exercícios
Quando você começa a montar uma atividade de juros simples e compostos, o primeiro passo não é aplicar fórmula alguma. É identificar o que é dado e o que se pede. Anote isso num papel ou numa planilha. Eu costumo anotar capital, taxa, tempo e incógnita antes de qualquer coisa. A ordem lógica dos dados evita que você misture unidades de tempo com taxa de período.
Aqui vai um detalhe que parece bobo mas causa erro em muita gente: converter taxa e tempo para a mesma base. Se a taxa é mensal, o tempo também tem que estar em meses. Já vi aluno colocar taxa anual com tempo em dias e fazer a conta direto, sem conversão. O resultado sai completamente errado e a pessoa fica sem entender porque. Faça sempre a conversão primeiro.
Para juros simples, o cálculo é rápido. Capital vezes taxa vezes tempo. Mas cuidado com tempo fracionário. Se o prazo é de dois anos e meio, use 2,5, não 2 e pegue o simples depois. E cuidado com taxas percentuais. 12% ao ano deve entrar como 0,12, nunca como 12. Isso é básico, mas ainda vejo erro disso em resposta de teste.
Para juros compostos, a exponenciação exige atenção. Use calculadora se precisar, mas verifique o expoente. Se a taxa é mensal e o prazo é em anos, eleve a taxa mensal à quantidade de meses, não à quantidade de anos. M = C × (1 + i)^n, onde n é o número de períodos iguais à taxa.
Um caso prático que eu encontrei e como resolvi
Eu estava preparando uma atividade de juros simples e compostos para uma turma que precisava comparar o custo de duas aplicações. O exercício pedia o montante de R$ 5.000 aplicados a 2% ao mês durante 18 meses, tanto no regime simples quanto no composto. A pegadinha não estava nos números, estava na forma como a taxa foi apresentada em várias fontes que os alunos consultaram. Alguns achavam que 2% ao mês era equivalente a 24% ao ano em juros simples e aplicavam essa taxa anual direto na fórmula composta. Isso é errado porque a taxa nominal anual não equivale à taxa efetiva anual quando se trata de juros compostos.
A solução que eu mostrei foi calcular primeiro a taxa efetiva anual: (1 + 0,02)^12 - 1, que dá aproximadamente 26,82% ao ano. Daí, sim, dava para converter o prazo em anos e usar a taxa anual equivalente. Mas a forma mais direta foi manter tudo em meses: i = 0,02 e n = 18. No regime simples, J = 5.000 × 0,02 × 18 = 1.800, montante de 6.800. No regime composto, M = 5.000 × (1,02)^18 7.125,86. A diferença entre os dois regimes nesse exemplo foi de cerca de 325,86 reais.
Esse tipo de exercício me fez incluir na atividade uma observação clara: sempre trabalhe com a mesma unidade de tempo entre taxa e prazo. Se a taxa for mensal, conte meses. Se for trimestral, conte trimestres. Isso elimina grande parte dos erros que aparecem na correção.
Pegadinhas comuns que ninguém avisa
Tem coisa que os materiais didáticos tratam com leveza demais. Vou listar algumas que realmente causam confusão.
Primeiro, tempo em dias. Quando o prazo é em dias e a taxa é mensal ou anual, converta corretamente. O mercado costuma usar o ano comercial de 360 dias, mas muitos exercícios usam o ano civil de 365 dias. A divergência é pequena em valores curtos, mas em valores grandes ou prazos longos o erro se acumula. Verifique qual convenção seu professor ou livro adota e siga ela.
Segundo, taxa mensal equivalente versus taxa mensal proporcional. Na prática cotidiana, muitos profissionais tratam como sinônimos, mas matematicamente são diferentes. Taxa proporcional é uma regra de três simples. Taxa equivalente leva em conta a capitalização. Em exercício de juros compostos, use taxa equivalente. Em juros simples, proporcional funciona porque não há capitalização. Misturar os dois conceitos gera inconsistência.
Terceiro, rendimento periódico versus capitalização contínua. A fórmula composta padrão assume capitalização discreta por período. Existe a capitalização contínua, que usa a função exponencial natural, mas isso é outro nível. Se o exercício não mencionar continuamente, não aplique e^(i×t). Use (1 + i)^n. Usar capitalização contínua em exercício padrão é erro grave.
Dicas objetivas para revisar sua conta
Antes de entregar a atividade de juros simples e compostos, faça uma revisão rápida. Confira se a taxa e o tempo estão na mesma base. Confira se você usou decimal na taxa. Confira se a fórmula corresponde ao regime pedido. Para juros compostos, verifique se o expoente é o número de períodos, não o número de anos. Para juros simples, verifique se o tempo foi usado como multiplicador direto.
Outra verificação útil é o sentido do resultado. No regime composto, o montante sempre supera o regime simples para prazo maior que um período e taxa positiva. Se o contrário aparecer, algo está errado. No regime simples, o crescimento é linear, então o montante aumenta sempre na mesma proporção a cada período. No composto, o crescimento acelera. Se sua sequência de montantes não mostrar aceleração, revisite a conta.
Se o exercício envolver desconto, diferencie desconto simples racional, desconto simples comercial e desconto composto. Cada um tem fórmula própria. Confundir desconto racional com desconto comercial é comum e gera diferença significativa no valor liquido recebido.
Quando esse conteúdo não basta
A verdade é que atividade de juros simples e compostos cobre apenas a base. Na vida real, você vai encontrar sistemas de amortização como Price e SAC, que misturam juros compostos com parcelas fixas ou decrescentes. Você vai encontrar inflação, que exige correção monetária antes de calcular juros reais. Você vai encontrar impostos sobre rendimentos, que reduzem o ganho nominal. Você vai encontrar taxas com capitalização interna diferente da frequência de pagamento.
Se o seu objetivo é só resolver exercícios de prova, o que eu descrevi aquiResolve. Se o seu objetivo é aplicar no mercado, considere estudar também Tabela Price, fluxo de caixa descontado e taxa efetiva versus taxa nominal. Esses temas aparecem com frequência e a base de juros simples e compostos é só o início.
Para praticar, monte uma lista com casos variados: capital inicial diferente, taxa mensal e anual, prazo em meses e em dias, regime simples e composto, desconto racional e comercial. Assim você exercita as transições e evita depender de um único padrão de exercício. Eu recomendo criar pelo menos doze problemas que cubram essas combinações antes de considerar que dominou o assunto.
Galeria
Exercícios de Juros Simples e Compostos | PDF
Exercícios de Juros Simples e Compostos | PDF | Juros | Contabilidade ...
Exercícios de Juros Compostos | PDF | Interesse | Dinheiro
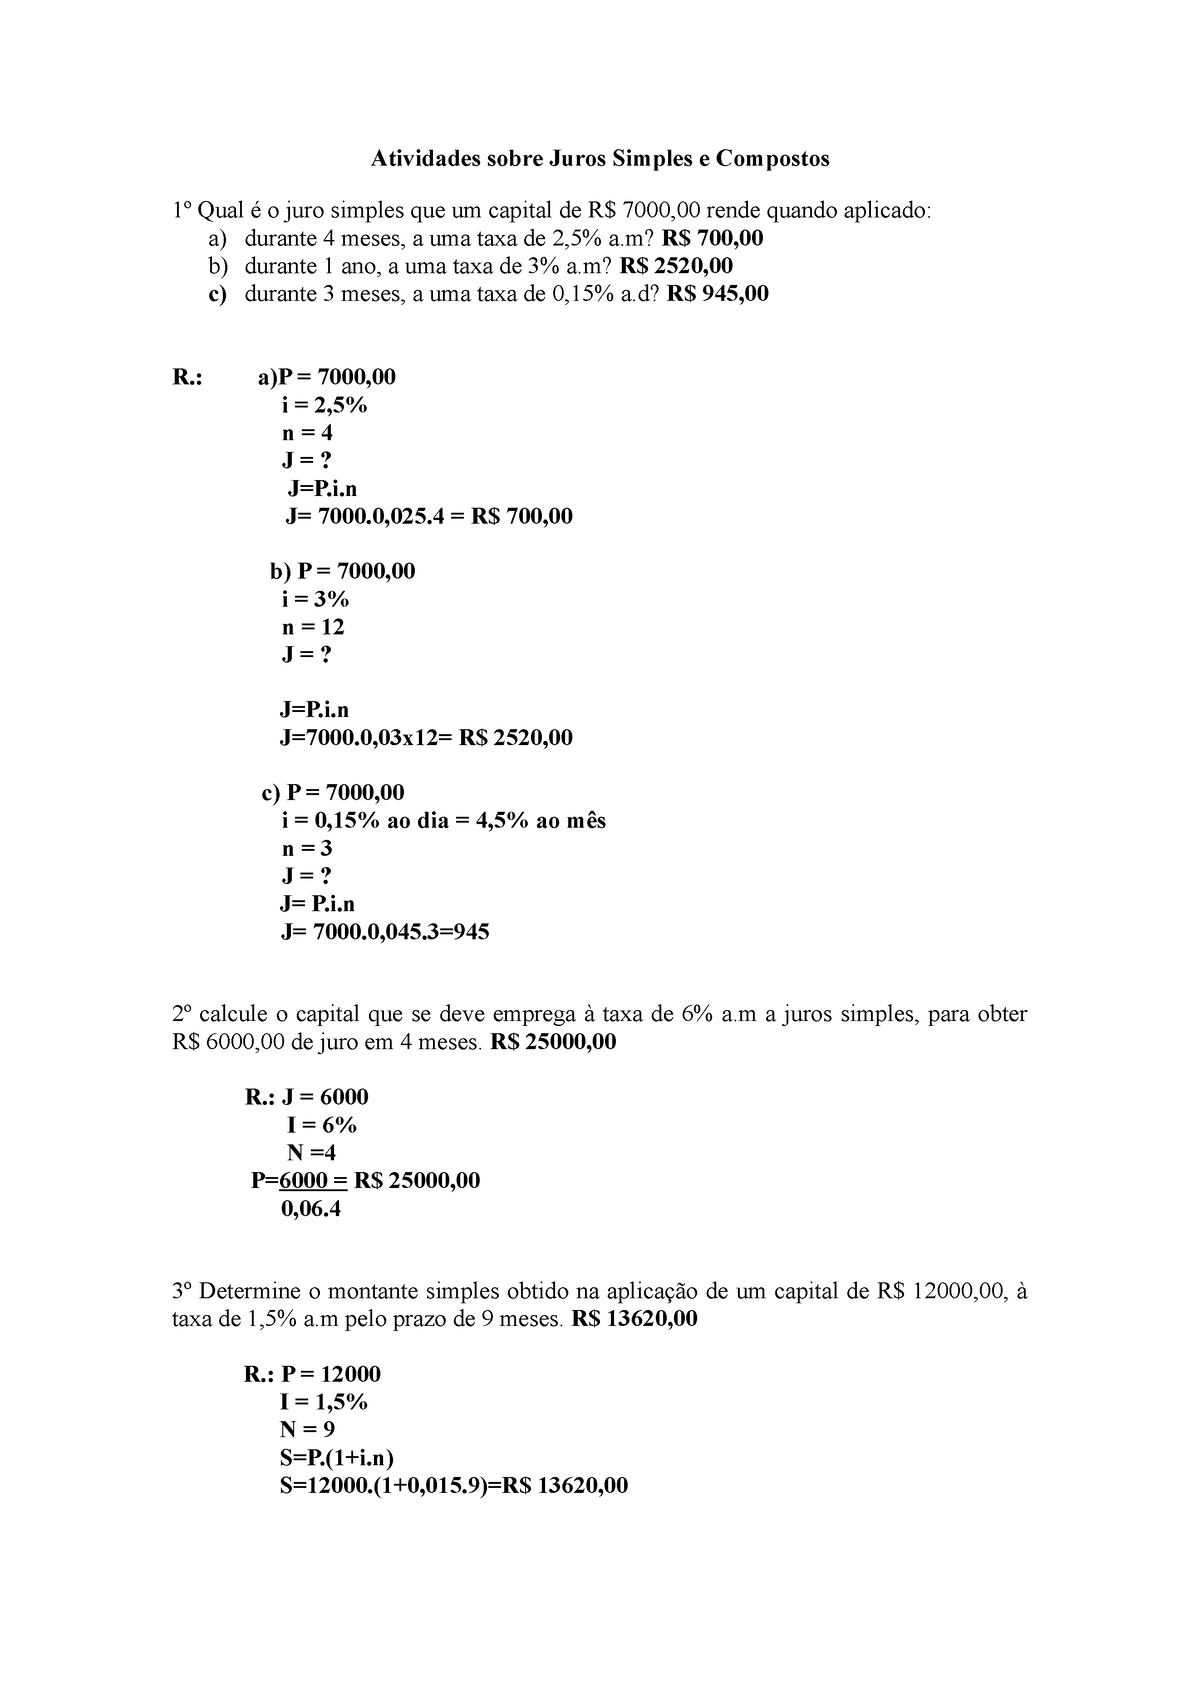
Atividades sobre Juros Simples e Compostos | PDF | Juros | Bancos
Atividades sobre Juros Simples e Compostos - EAD - Atividades sobre ...