Atividade De Matéria Prima E Produto Industrializado
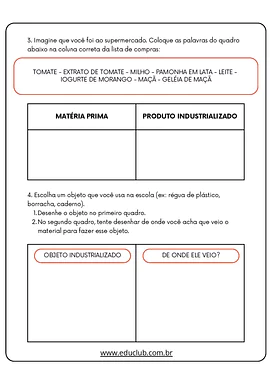
Entendendo a diferença entre matéria prima e produto industrializado no dia a dia
A maioria das confusões que vejo surgir em planilhas de classificação fiscal nasce da pressa em categorizar. Eu demorei cerca de três semanas pra entender que não adianta só olhar o nome do produto. Tem que mapear o fluxo completo, desde a entrada do insumo até o saída da mercadoria pronta. Quando você trabalha com atividade de matéria prima e produto industrializado, o ponto de partida é separar o que entra bruto do que sai processado. Na prática, isso significa que uma fábrica de móveis, por exemplo, recebe madeira em tora ou chapas de MDF (matéria prima) e entrega estantes, mesas, portas (produto industrializado). O mesmo lógica vale pra metalurgia, alimentos, cosméticos, construção civil. Cada setor tem suas particularidades, mas o conceito base se mantém.
Como eu comecei a dominar a atividade de matéria prima e produto industrializado
Meu primeiro problema real foi com um cliente do setor alimentício que classificou erroneamente seus insumos. Ele tinha um estoque de farinha de trigo, açúcar, gordura vegetal como matéria prima, mas também mantinha em estoque caixas fechadas de biscoitos industrializados pra revenda. Misturou tudo na mesma planilha e o resultado foi uma apuração de ICMS completamente distorcida. A correção levou oito dias úteis e gerou uma diferença tributária que poderia ter sido evitada com uma triagem inicial mais cuidadosa. O workaround que eu desenvolvi foi simples mas eficaz: criei uma aba separada no sistema com colunas distintas para "Insumo", "Matéria em Processo" e "Produto Acabado". Usei tags coloridas no Excel pra facilitar a visualização rápida durante a conferência de estoque. Essa organização reduziu o tempo de classifição de aproximadamente duas horas por mês para cerca de quinze minutos.
As regras práticas que importam
O conceito fiscal não é tão rígido quanto muitos manuais tentam vender. Matéria prima é qualquer bem adquirido que não passou por transformação relevante dentro da sua operação. Produto industrializado é o resultado desse processo de transformação, seja ele simples ou complexo. A nuance está em definir o que conta como "transformação relevante". Um exemplo que poucas pessoas consideram: uma loja de construção que compra areia e cimento, mistura no local e vende o concreto pronto. Aqui a Areia e o cimento são matéria prima, o concreto pronto é produto industrializado, mesmo que o processo de mistura aconteça no próprio estabelecimento. A diferença fiscal pode ser significativa dependendo da alíquota aplicável a cada classificação. Outro ponto que sempre gera confusão: produtos semi-acabados. Se você recebe uma peça usinada de um fornecedor e apenas perfura ou rebarba, essa peça já é um produto semi-industrializado na entrada. O resultado final, após as operações adicionais, continua sendo produto industrializado. O erro comum é tratar tudo como matéria prima bruta e perder oportunidades de crédito tributário adequado.
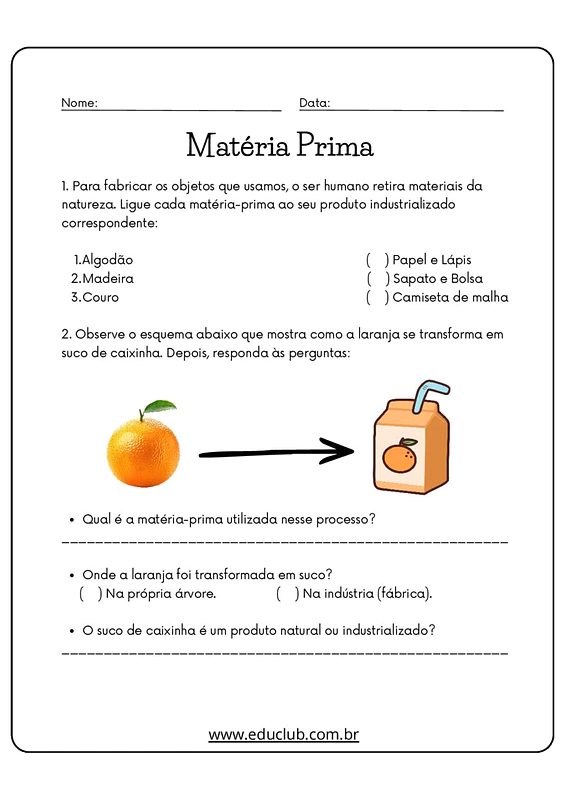
A armadilha que ninguém conta
O maior problema que encontrei ao longo dos anos não foi técnico. Foi operacional. A falta de padronização na nomenclatura dos produtos entre o setor de compras e o setor fiscal. Compro "Chapa de Aço Carbono 2mm", mas no sistema de estoque consta apenas "Aço". Quando o fiscal precisa cruzar dados, não consegue identificar automaticamente se aquilo é matéria prima ou produto intermediário. Minha solução foi criar um código interno único, vinculado ao NCM original do fornecedor, que identifique claramente a origem e o estágio de processamento. Funciona assim: código M para matéria prima, código P para produto industrializado, código S para semi-acabado. Exemplo: M-0047 representa a 47ª compra de matéria prima do ano. Em menos de dois meses, a conciliação mensal caiu de quatro horas para trinta minutos.
Quando esse modelo não funciona
Existe uma limitação importante que preciso ser honesto sobre: a classificação mistura matéria prima e produto industrializado no mesmo processo fiscal acaba sendo problemática para empresas que operam com tributação diferenciada por estado. Se seu fornecedor está em um estado com alíquota interna diferente do destino, o cálculo do ICMS-ST pode invalidar completamente a lógica padrão de classificação. Nesses casos, o ideal é consultar um especialista em tributação interestadual antes de estruturar o processo. Também funciona mal quando há múltiplos níveis de transformação na mesma linha de produção. Uma indústria de celulose que compra madeira, processa em pasta, depois em papel, e finalmente em produtos de papelaria tem quatro estágios distintos de matéria prima e produto industrializado. A complexidade aumenta exponencialmente a cada novo nível, e o método simples de classificação binária começa a falhar. Alternativamente, algumas empresas do setor farmacêutico e de cosméticos adotam o modelo de "produto em elaboração" no estoque, reconhecendo formalmente os estágios intermediários. Isso consome mais tempo administrativo, mas oferece precisão muito maior para fins de controle de qualidade e rastreamento regulatório.
O que observar ao implementar
Comece listando todos os itens que entram na sua operação em um único spreadsheet. Separe por fornecedor, NCM, descrição completa e categoria básica. Não tente classificá-los ainda. Depois, para cada item, pergunte: esse produto sofreu alteração de forma, estrutura ou composição significativa desde a compra? Se sim, é produto industrializado. Se não, é matéria prima ou insumo. Teste essa lógica com trinta itens diferentes antes de aplicar em todo o estoque. Você vai encontrar exceções rapidamente. Itens que parecem matéria prima mas na verdade chegam semi-processados. Produtos que parecem acabados mas ainda precisam de etapas finais. Anote cada exceção. Esse catálogo de exceções vai se tornar seu guia operacional para os próximos doze meses. A documentação precisa ser atualizada mensalmente. Novos fornecedores, novas matérias primas, mudanças nos processos de produção. Ignorar essas atualizações leva a inconsistências que só aparecem na fiscalização. E quando aparecem, o custo de corrigir é muito maior do que o custo de manter o registro em dia.

No final, a diferença entre uma gestão eficiente e uma gestione precária de atividade de matéria prima e produto industrializado está na consistência dos registros. Não na sofisticação do método. Sistemas simples, bem aplicados, superam sistemas complexos mal implementados em praticamente todos os casos que já enfrentei.
Galeria
-
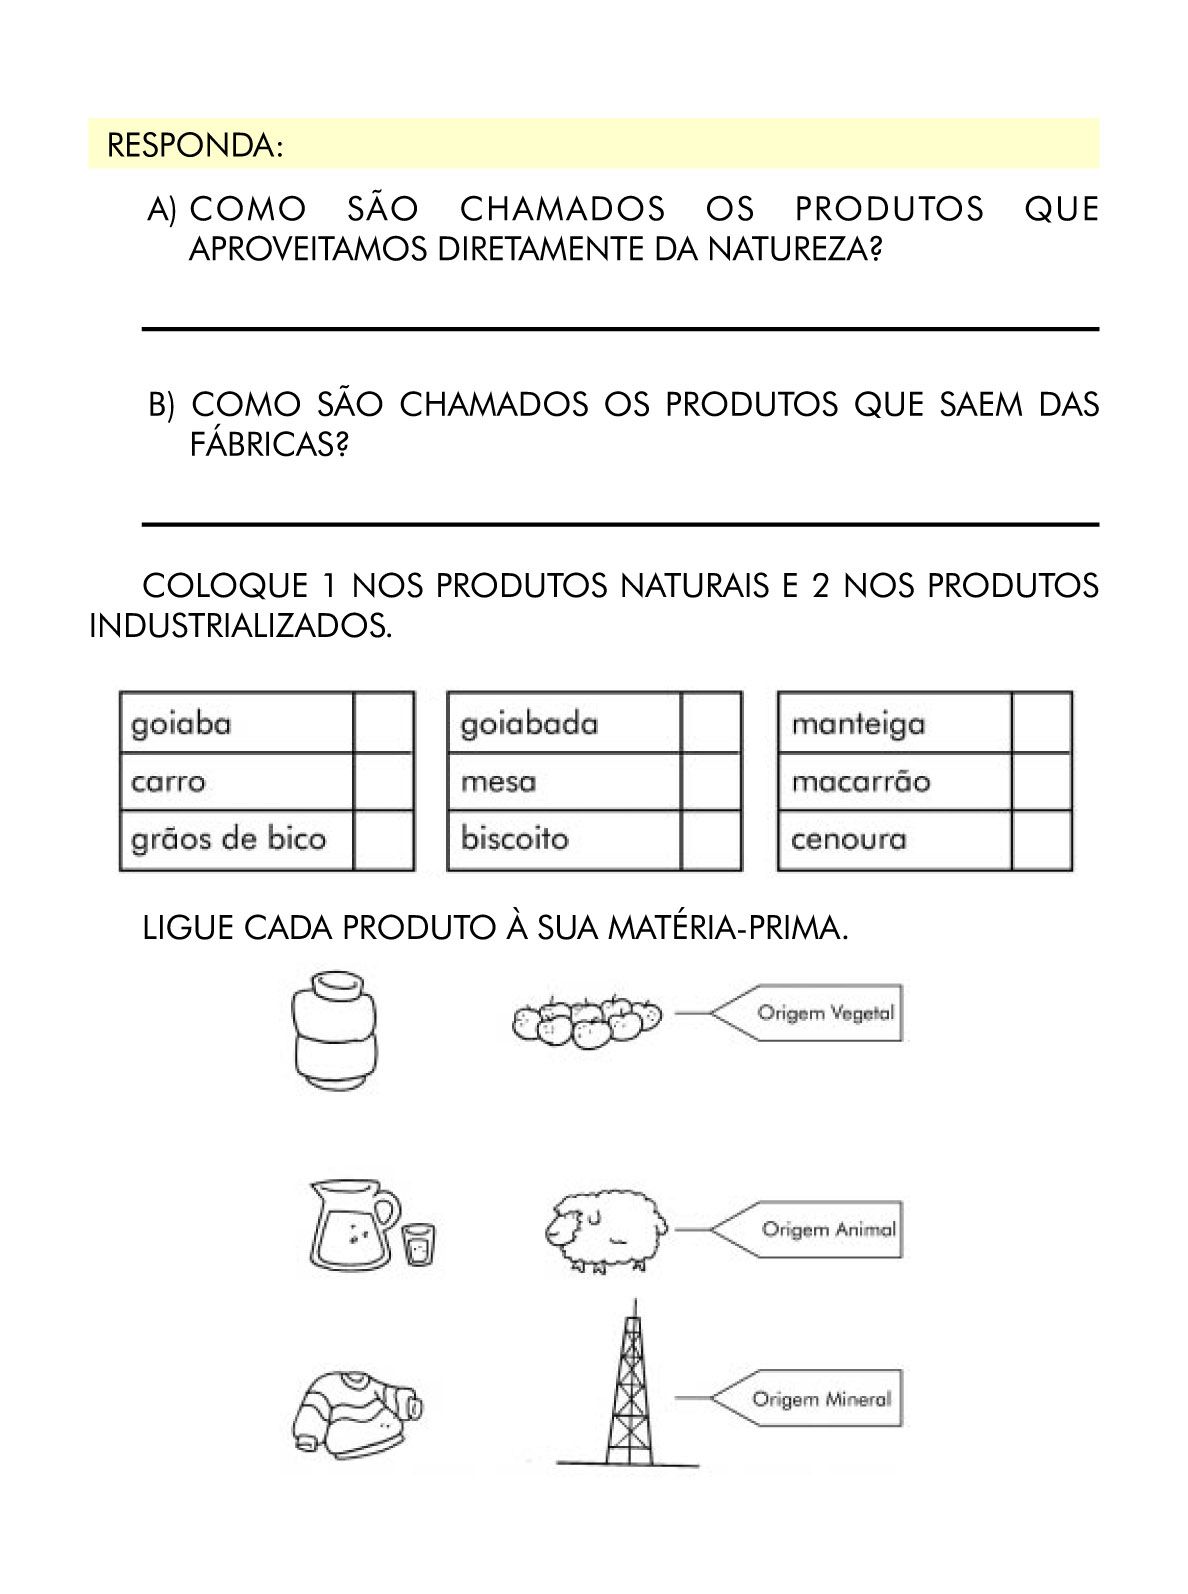
Atividades Sobre Materia Prima E Produtos Industrializados 3 Ano - FDPLEARN -

Atividades Sobre Materia Prima E Produtos Industrializados 3 Ano - RETOEDU -

Matéria prima - produtos industrializados worksheet
