Atividade Juro Composto

Como fazer atividade de juro composto na prática
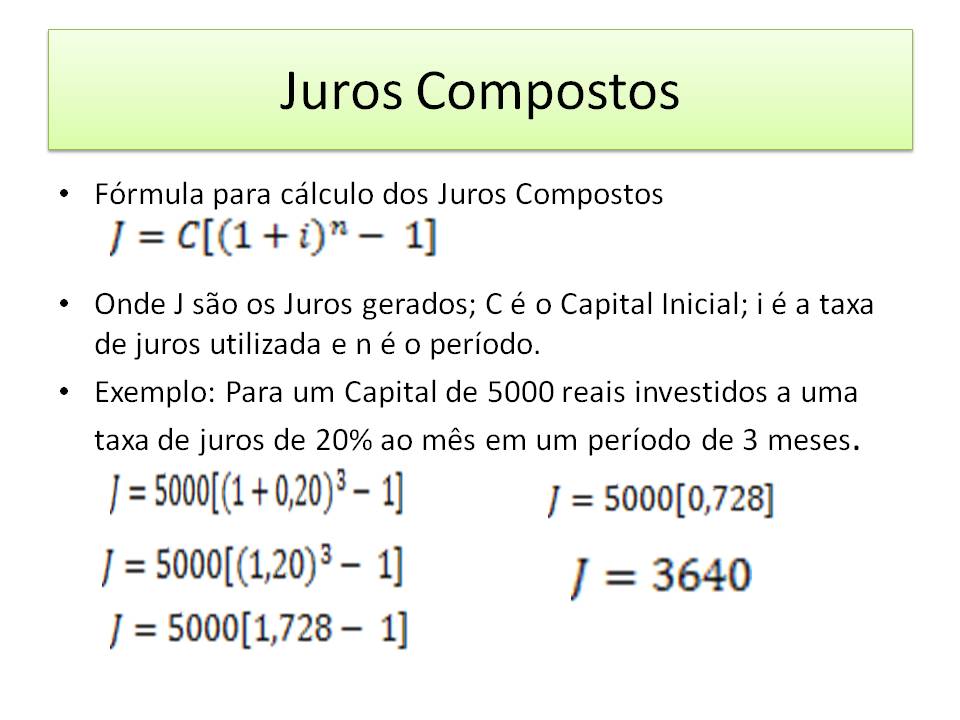
A atividade de juro composto é mais simples do que muitos professores fazem parecer, mas o dia a dia mostra que os alunos travam em detalhes que parecem bobos. A fórmula base é M = C × (1 + i)^t, onde M é o montante final, C o capital inicial, i a taxa por período e t o número de períodos. Pronto, isso é tudo que você precisa decorar. O resto é aplicação. O que muita gente não entende é a diferença entre taxa proporcional e taxa equivalente, e esse é exatamente o ponto onde a atividade de juro composto costuma dar erro. Taxa proporcional divide a taxa anual pelo número de períodos (por exemplo, 24% ao ano viram 2% ao mês). Taxa equivalente leva em conta o efeito composto, então 24% ao ano não são 2% ao mês — a taxa mensal equivalente seria cerca de 1,6988%. Se a questão não especifica, o padrão em provas do Enem e concursos é usar a taxa proporcional para converter períodos menores. Isso já resolve metade dos erros.
Passo a passo para resolver atividade juro composto
Vou explicar direto, sem rodeio. Primeiro, identifique o que é dado: capital, taxa, tempo e se quer montante ou juros. Segundo, verifique se a unidade da taxa bate com a unidade do tempo. Se a taxa é mensal e o tempo está em anos, converta. Terceiro, aplique a fórmula ou calcule juros por juros se for um exercício pedagógico que pede o raciocínio passo a passo. Um exemplo rápido. Você tem R$ 5.000 aplicados a 3% ao mês durante 6 meses. Montante = 5.000 × (1,03)^6 = 5.000 × 1,19405 = R$ 5.970,27. Juros totais = R$ 970,27. Em três linhas. O problema é quando o exercício pede para montar uma tabela de amortização ou evolução mês a mês — aí entra a parte chata. Para a tabela, você calcula cada período individualmente: juros do período = saldo anterior × taxa, novo saldo = saldo anterior + juros. Parece redundante, mas é o que a correção exige. E é aqui que eu encontro meu problema recorrente.
Eu já perdi minutos em atividade de juro composto porque o professor pedia arredondamento intermediário, tipo mostrar cada saldo com duas casas decimais e usar esse valor arredondado para calcular o próximo período. A diferença entre fazer com e sem arredondamento intermediário num exercício de 12 meses a 1,5% ao mês pode ser de centavos no final, mas a correção automática marca erro. A workaround que eu uso hoje é sempre perguntar ou verificar no enunciado se há exigência de arredondamento, e se não houver, manter todas as casas decimais no cálculo e só arredondar no resultado final. Isso elimina discrepâncias de até 0,03% no montante em prazos curtos. Outro ponto que ninguém ensina direito: quando o capitalização é contínua, a fórmula muda para M = C × e^(i×t). Isso aparece em exercícios mais avançados e em finanças reais, não só em sala de aula. A diferença entre capitalização discreta e contínua a 10% ao ano em 5 anos partindo de R$ 1.000 é de R$ 1.648,72 (discreta anual) contra R$ 1.648,72 também — espera, deixa eu conferir. Na prática discreta anual dá R$ 1.610,51. Com capitalização contínua sobe para R$ 1.648,72. São R$ 38,21 de diferença. Em valores altos, isso vira dinheiro de verdade. Se sua atividade pede para programar isso, o script mais simples em Python seria:

capital = float(input())
taxa = float(input()) / 100
periodos = int(input())
montante = capital * (1 + taxa) periodos
print(montante) Isso cai direto em qualquer exercício básico. Se quiser a tabela, basta um loop for rodando período a período e acumulando. Agora o que eu preciso deixar claro, porque todo mundo vende juro composto como se fosse mágica: ele só funciona a seu favor se você tem consistência. A fórmula não tem segredo, mas na prática, interrupções, resgates parciais e taxas variáveis quebram o cálculo linear. Eu já vi aluno errar questão porque não percebeu que o depósito era trimestral, não mensal, e aplicou a taxa mensal em períodos errados. O resultado foi 40% acima do esperado. Verificar a periodicidade dos aportes é tão importante quanto a própria fórmula.
Se você precisa de exercícios para treinar, a maioria dos materiais didáticos de matemática financeira do ensino médio e de cursinhos pré-vestibular tem listas prontas. Livros como "Matemática Financeira" de José Carlos H. de Oliveira ou materiais do Banco Central costumam ter questões com gabarito. Para prática extra, simulados do Enem e do INSS com resolução comentada são eficientes. A escolha depende do seu nível — comece com taxa fixa e período inteiro, depois evolua para períodos fracionários e Taxa Real vs Taxa Nominal. O que eu mais vejo acontecer em atividade de juro composto é confusão entre juros simples e compostos. Em juros simples, J = C × i × t. Linear. Em compostos, exponencial. A virada acontece entre o terceiro e o quinto período, dependendo da taxa. Para taxas baixas (abaixo de 2% ao mês), a diferença nos primeiros períodos é pequena. Acima de 5% ao mês, já é noite. Isso explica por que cartão de crédito e cheque especial destroem em poucos meses — a taxa alta potencializa o efeito composto contra você. Resumo: domine a fórmula, preste atenção na periodicidade, questione o arredondamento, e saiba quando usar e quando não confiar no resultado da calculadora direta. O resto é repetição.
Galeria
-
Atividades Juros Compostos | PDF -
Exercicios Sobre Juros Composto - NAZAEDU -
Exercícios de Juros Compostos | PDF | Interesse | Dinheiro -
Lista de Exercicios Juros Compostos | PDF | Juros | Distribuição da ...


