Atividade Maior Menor

Como identificar e calcular atividade maior e menor no Simples Nacional
A atividade maior é aquela que responde pelo maior percentual da receita bruta da empresa nos últimos doze meses. A atividade menor é simplesmente qualquer outra que fique abaixo dela. Parece óbvio, mas muita gente erra na hora de aplicar isso no dia a dia porque confunde com a CNAE principal do contrato social ou com a atividade que parece mais importante operacionalmente. Vamos direto. Quando você está no Simples Nacional, a alíquota que vale para seu negócio depende da atividade principal identificada pela regra do percentual de receita. Isso significa que não basta olhar o que está escrito no contrato social. Você precisa somar toda a receita dos últimos 12 meses, separar por CNAE, e ver qual atividade gerou mais dinheiro. Essa será sua atividade maior. Todas as demais são atividades menores. Eu já vi empresário tentar usar a alíquota do anexo III achando que era prestador de serviço, quando na verdade 70% da receita vinha de uma loja anexa que ele havia aberto no ano anterior sem calcular direito o impacto tributário. No final, pagou muito mais imposto do que deveria.
O cálculo é feito pela soma da receita bruta dos últimos doze meses, agrupada por CNAE. A tabela do Simples Nacional tem três anexas principais para quem trabalha com comércio, indústria e serviços. A classificação determina qual anexo se aplica e, dentro dele, qual faixas de receita e qual alíquota efetiva. O ponto crucial é que a regra do percentual segue uma lógica simples: se uma única atividade atingir 80% ou mais da receita total, a empresa enquadra-se inteiramente naquele anexo. Se nenhuma atingir esse patamar, a regra de divisão entra em vigor e o FPR (Fator de Ponderação de Rendimento) pode ser usado para evitar bitributação. Muita gente ignora o FPR e acaba pagando a mais sem motivo.
Como fazer o cálculo passo a passo
Reúna os extratos ou notas fiscais dos últimos 12 meses. Agrupe por CNAE. Some cada categoria. Compare. Se uma CNAE representar 80% ou mais do total, seu anexo é aquele correspondente àquela atividade. Caso contrário, você vai precisar calcular o FPR para diluir corretamente a carga tributária entre os anexos. O FPR funciona assim: você pega a alíquota do anexo que se aplicaria se toda a receita fosse daquela atividade, subtrai a alíquota do anexo correto do seu faturamento misto, divide pelo resultado da subtração, e multiplica pela alíquota do anexo original. O número que sobra é o percentual que deve ser aplicado ao imposto. Pode parecer enrolado, mas uma vez que você entende a lógica, vira automático. Uma coisa que ninguém conta é que o cálculo precisa ser refeto todo ano, durante o período de apuração. Se sua receita mudou de perfil em relação ao ano anterior, o anexo pode mudar. Não adianta continuar usando o mesmo enquadramento por inércia. Eu ajustei minha consulta trimestralmente e já economizei mais de R$ 4.000 em um ano apenas corrigindo o anexo que estava errada desde o início do regime.
Erros comuns que custam dinheiro
O erro mais frequente é confundir a atividade econômica principal do CNPJ com a atividade maior por receita. O contrato social pode listar um CNAE como principal, mas se a receita real veio de outro lugar, o enquadramento tributário correto é outro. A Receita leva isso a sério e autua quem se enquadrou errado. Outro erro comum é esquecer de incluir receitas de outras fontes, como vendas pela internet, marketplaces, ou serviços pontuais. Tudo entra na soma dos 12 meses. Se você vendeu por dois canais diferentes e só contabilizou um, o percentual vai ficar distorcido. Existe também a armadilha das microempresas que abrem um segundo estabelecimento com CNAE diferente e acham que vai gerar alíquota menor automaticamente. Não gera. Os dois endereços são somados para fins de Limite Anual do Simples e para o cálculo da atividade maior. A separação física não separa a tributação.
Uma situação bem específica que eu enfrentei: uma cliente tinha uma loja física com receita alta de varejo e um canal online praticamente novo. No primeiro ano, o varejo dominante fazia 90% da receita. No segundo ano, o online cresceu e passou a representar 55%. A mudança de atividade maior alterou completamente o anexo aplicável e a alíquota. Ela estava pagando pelo anexo do comércio quando deveria estar em transição. A correção retroativa demandou uma declaração retificadora e um acordo parcelado, o que poderia ter sido evitado com acompanhamento mensal.
Alternativas quando o Simples não compensa
Se sua mistura de atividades gera complexidade grande demais ou se o FPR eleva a carga além do esperado, vale comparar com o Lucro Presumido. Em alguns cenários, especialmente quando há atividades com alíquotas muito diferentes no Simples, o Lucro Presumido sai mais barato. Eu fiz esse cálculo para um cliente que prestava serviços de tecnologia e vendia equipamentos. No Simples, o FPR elevate a alíquota efetiva para perto de 18%. No Lucro Presumido, com base nos índices legais, o custo caiu para cerca de 11,33%. A diferença foi relevante. Não existe regra universal. Cada caso pede uma simulação concreta com os números reais da empresa. Planilhas prontas da internet geralmente simplificam demais e ignoram particularidades como atividades excluídas do Simples ou limites por faixa de receita.

Quando procurar ajuda profissional
Se você tem mais de uma CNAE, se a receita oscila entre diferentes tipos de atividade, ou se está perto do limite de R$ 4.800.000 ano, recomenda-se revisão trimestral com contador. O custo do profissional geralmente se paga sozinho ao evitar erros de enquadramento e multas. A atividade maior menor é um conceito simples, mas a aplicação prática envolve detalhes que passam despercebidos até alguém que esteja dentro do assunto dia após dia. Para consultar a tabela oficial com os anexos e faixas, acesse o site da Receita Federal. Lá estão os valores atualizados e as alíquotas vigentes para cada ano-calendário. Mantenha tudo em ordem e refaça o cálculo sempre que houver mudança significativa de receita entre as atividades.
Galeria
-

Atividade Maior E Menor 2 Ano - RETOEDU -

atividade-maior-menor (5) - Ler e Aprender -

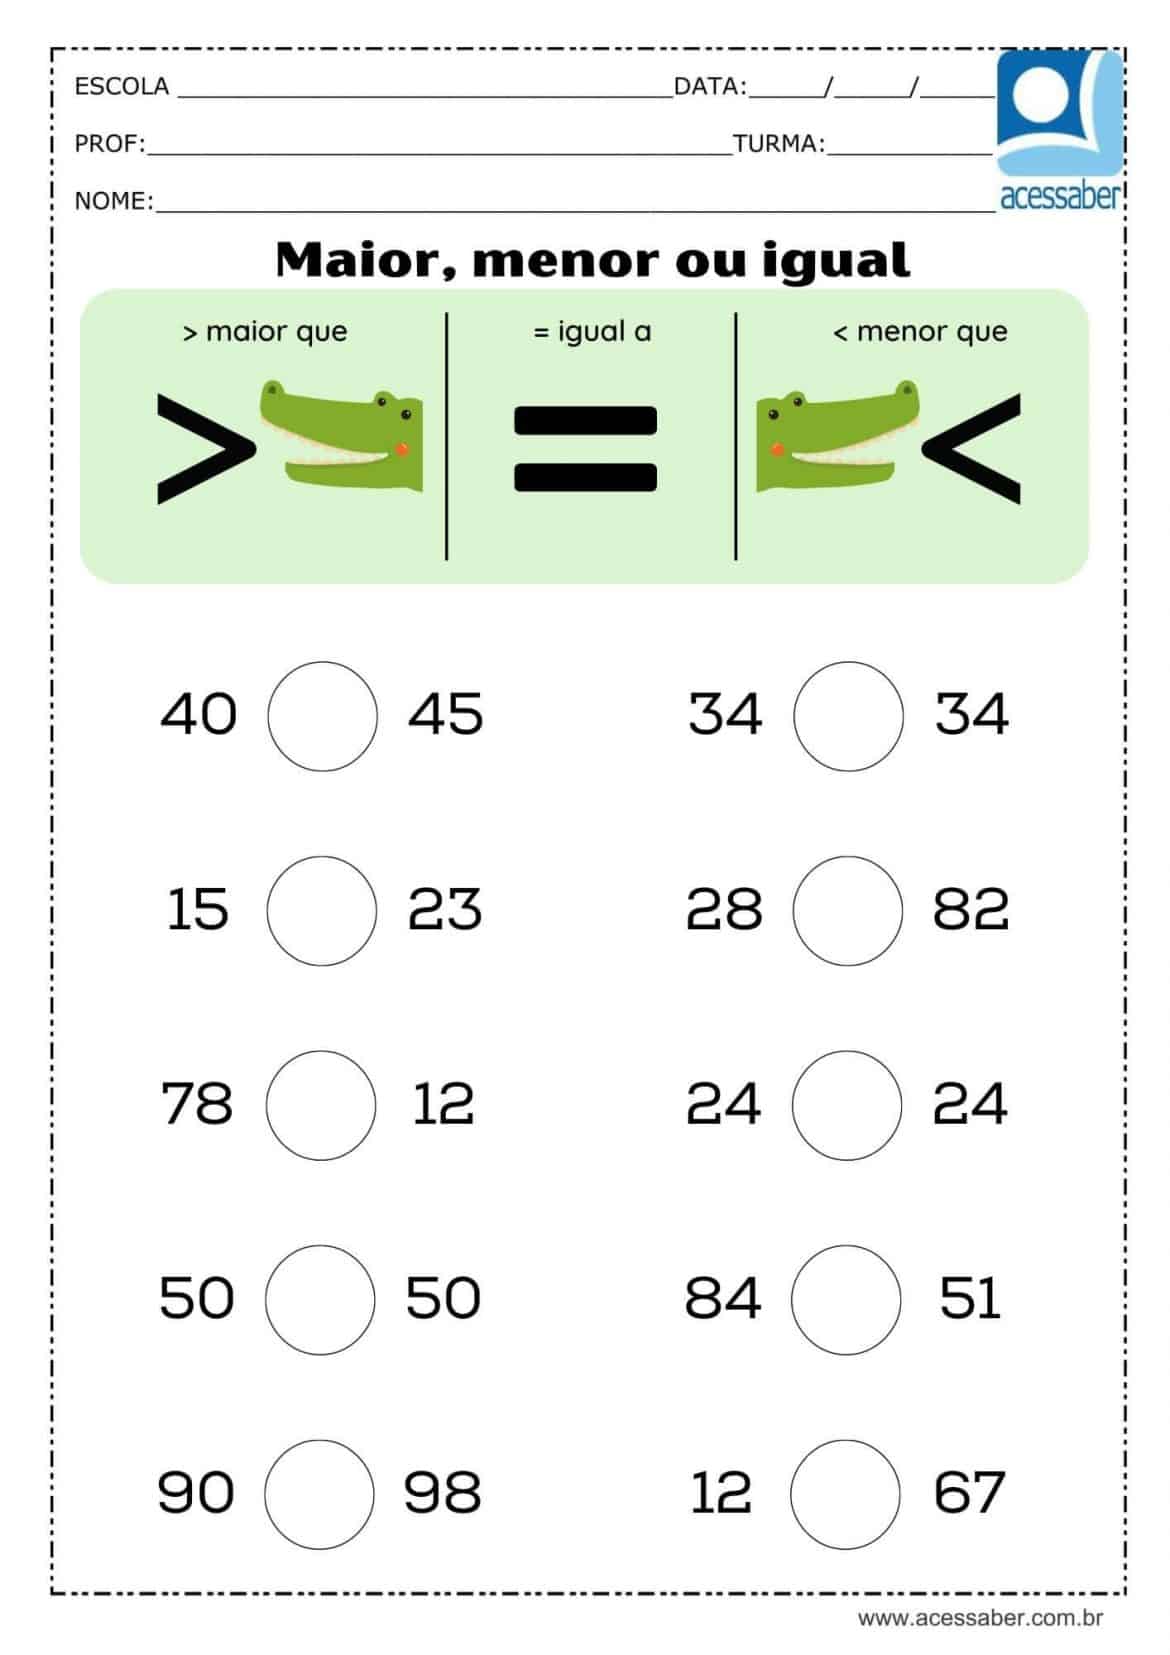
Atividade de matemática: Maior ou menor - Educação Infantil - Acessaber
