Atividade Sistema Monetário

Como funciona a operação real do sistema monetário
A maioria das pessoas acha que o sistema monetário é uma máquina bem lubrificada que imprime dinheiro e distribui para todos. A realidade é bem mais torta. O dinheiro não aparece do nada — ele nasce de dívida, de reservas fracionárias e de decisões tomadas em salas fechadas por bancos centrais que operam com margens apertadas e instrumentos que poucos entendem de verdade. O que eu vejo acontecer todos os dias é isso: bancos comerciais criam moeda ao emprestar. Quando uma instituição aprova um financiamento imobiliário de 300 mil reais, ela não vai ao banco central buscar esses 300 mil. Ela simplesmente registra um passivo (a conta corrente do cliente) e um ativo (o contrato de empréstimo). Dinheiro novo foi criado a partir do nada, limitado apenas pelas reservas que o banco carrega e pela regulamentação do Banco Central. Isso é contraintuitivo para quase todo mundo. As pessoas acreditam que o banco central "imprime" dinheiro e joga na economia. Na verdade, o grosso da massa monetária — cerca de 90% no Brasil — é moeda bancária, criada privateiramente pelos bancos comerciais através da concessão de crédito. O Banco Central controla apenas o custo desse crédito (taxa de juros) e a quantidade de reservas disponíveis, mas não decide diretamente quanto dinheiro estará circulando.
O mecanismo operacional funciona assim: o Banco Central estabelece a meta de inflação e usa a taxa Selic como alavanca principal. Quando sobe a Selic, o custo de captação aumenta, os bancos reduzem a oferta de crédito, a moeda circula menos e a pressão inflacionária diminui. O inverso também é verdadeiro. Entre 2021 e 2023, com a Selic subindo de 2% para 13,75%, o crédito disponível praticamente secou para setores sensíveis como construção civil e varejo. Pessoas ficaram meses tentando conseguir financiamento habitacional e não conseguiam, mesmo com perfil conservador. Não era falta de interesse do banco — era falta de reserva para emitir crédito naquela configuração macro. Um problema real que eu enfrentei envolveu a convergência entre o sistema de liquidação automatizada (SELIC) e o pix. Em um projeto de integração financeira, nossa plataforma processava liquidações em tempo real pelo pix, mas havia um descompasso de aproximadamente 47 segundos entre a confirmação do pix e o registro contábil no sistema interno. Esse gap era suficiente para gerar inconsistências quando dois pagamentos concorrentes eram processados na mesma janela. A solução que funcionou foi implementar uma camada de reconciliação assíncrona que comparava os extratos do Bacen com nossos livros contábeis a cada 30 segundos e ajustava automaticamente qualquer divergência. Levou cerca de duas semanas para ficar estável, mas eliminou erros de saldo que antes apareciam duas ou três vezes por semana. O que poucos mencionam sobre atividade sistema monetário é que o sistema de reservas fracionárias tem um gargalo estrutural que raramente é discutido publicamente: a dependência de confiança. Se os depositantes percebem que os bancos estão emprestando mais do que poderiam reembolsar, ocorre uma corrida bancária. O sistema funciona porque ninguém saca tudo ao mesmo tempo. Isso mudou pouco desde a Grande Depressão — a única diferença é que hoje existem seguros-garantia e circuitos de emergência de liquidez.
Outro ponto que os manuais não destacam: a transmissão da política monetária não é uniforme. Quando o Banco Central eleva a taxa básica, os grandes bancos reduzem o spread para clientes corporativos premium rapidamente, mas o crédito para PMEs e pessoas físicas demora semanas para refletir essa mudança. Já vi editais de crédito com taxas congeladas por 45 dias após cortes de taxa, enquanto a média do mercado já havia se ajustado. Essa assimetria cria janelas de arbitragem que bancos menores exploram para captar volume, mas que geram distorções nos indicadores de crédito. O sistema monetário moderno também convive com uma dualidade que gera atrito constante: por um lado, o pix e os open banks reduziram drasticamente o custo de transação e aumentaram a velocidade de circulação monetária. Por outro, a regulamentação de proteção ao consumidor e as normas de compliance (como a Resolução CMN 4.893/2021) impõem camadas adicionais de validação que, em picos de demanda, podem atrasar liberações e gerar filas de Processamento que nenhum usuário entende o motivo. Se você precisa entender como esse sistema opera na prática — para tomar decisões de investimento, estruturar uma operação financeira ou simplesmente saber por que seu pedido de crédito foi negado — o caminho mais direto é estudar o balancete do Banco Central e comparar com os relatórios de agregados monetários do M1, M2 e M3. Os números revelam coisas que a narrativa pública omite: quantas reservas efetivas existem, qual o nível de endividamento interbancário e quão sensível o sistema está a choques de liquidez.
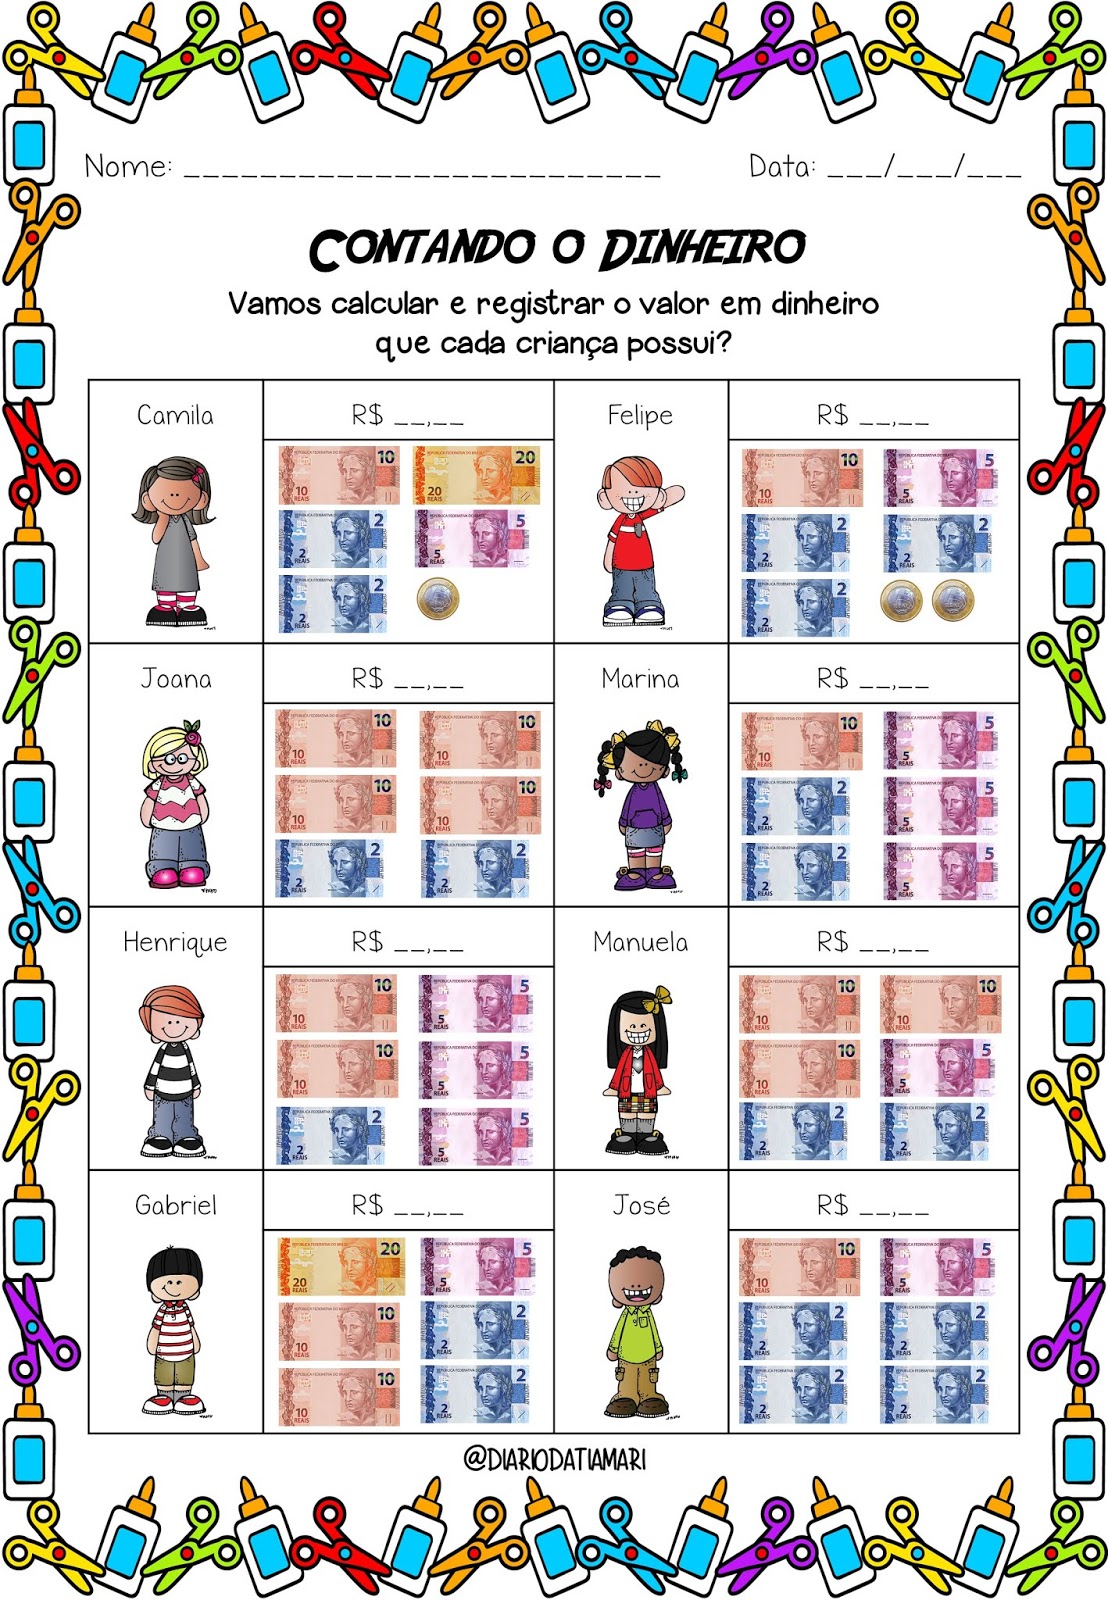
O que eu recomendo de forma concreta: baixe o Sistema de Controle de Atividade do Sistema Monetário disponível no portal do Banco Central e comece a cruzar dados trimestrais de emissão monetária com variação do crédito concedido. Em cerca de uma hora você identifica padrões que a mídia financeira ignora completamente. O arquivo está em formato CSV e pode ser importado diretamente para planilhas ou ferramentas de análise.
Galeria
-
Atividade Sistema Monetário Brasileiro 5º Ano | PDF | Moeda | Negócios ... -

Atividade Pronta - Sistema Monetário - A Arte de Ensinar e Aprender ... -

Atividade Sistema Monetário 4 Ano - NAZAEDU -

Atividades Do Sistema Monetário - RETOEDU

