Atividade Tabela Simples 1 Ano
Como funciona a tabela do Simples Nacional para empresas no primeiro ano
A tabela do Simples Nacional muda todo ano e muita gente ainda usa planilha desatualizada. O problema é que os percentuais do Anexo I ao V mudam conforme a receita bruta anual, e para empresas na sua primeira década de atividades existe uma particularidade que causa erro constante no cálculo do DAS. Quando uma empresa abre e entra no Simples Nacional, ela é enquadrada em um dos cinco anexos dependendo da atividade econômica (CNAE). No primeiro ano de attivitàs, o faturamento de referência para definir o anexo é estimado, mas a partir do segundo ano a Receita usa a receita bruta dos últimos doze meses para recalcular a alíquota. Isso significa que a tabela que você consulta em janeiro do ano de abertura pode não ser a mesma que valerá em julho, dependendo de quanto a empresa efetivamente faturar. O meu caso foi com um cliente que tinha CNAE de consultoria em administração, enquadrado no Anexo III. Na abertura, estimei faturamento anual de R$ 180 mil, o que colocava a empresa na faixa de 7% de alíquota efetiva. No terceiro mês, revisei a projeção para R$ 360 mil porque o cliente fechou contratos maiores que o previsto. A alíquota saltava para 10,5%. O erro é comum: muita gente pensa que o enquadramento é fixo no ato da abertura e só se ajusta no ano seguinte, mas a legislação permite e recomenda o re-enquadramento a qualquer momento se houver mudança significativa de receita.
O que eu fazia era simples. Pegava a planilha oficial da Receita Federal do Brasil, aquela que tem as tabelas por anexo e faixa de receita, e cruzava com o faturamento projetado do cliente. Se houvesse divergência entre a projeção inicial e a realidade, ajustava o enquadramento pelo portal do Simples Nacional antes do vencimento do DAS do mês seguinte. Isso evita multa e pagamento a maior. Tem um detalhe que quase ninguém menciona: o faturamento considerado para a tabela é a receita bruta acumulada nos doze meses, e não a projeção. Ou seja, se a empresa faturou R$ 200 mil nos primeiros oito meses, a tabela aplicada será a correspondente a essa faixa, e não à projeção anual. Isso gera surpresas no meio do ano, porque a alíquota pode subir sem aviso prévio quando a soma dos meses ultrapassa o limiar da próxima faixa. Outro ponto que causa confusão é o diferimento. Alguns itens da nota fiscal, como serviços de terceirizados e compras de mercadorias para revenda, não entram na base de cálculo do Simples. Se você não separar direito o que é receita tributável do que não é, a alíquota calculada pela tabela vai ficar errada. Já vi empresário pagando DAS sobre o valor total da nota, quando parte daquele valor era serviço de subcontratação que deveria ter sido excluído da base. O resultado era um pagamento a maior que só se recuperava no ajuste anual do Lucro Real ou Presumido — se a empresa estivesse nesse regime. No Simples, não tem recuperação fácil.
Para quem está começando, o caminho mais seguro é:

- Consultar a tabela atualizada no site da Receita Federal, preferencialmente a versão do ano vigente.
- Manter o controle mensal da receita bruta acumulada, somando todos os documentos fiscais emitidas.
- Separar desde o início o que é receita isenta ou não tributável do Simples, como serviços de terceirização e certain operacoes interestaduais.
- Ajustar o enquadramento pelo portal sempre que a receita acumuladaapproach a fronteira de uma nova faixa.
O risco de não fazer isso é pagar alíquota a maior todo mês, o que pode significar centenas de reais por ano dependendo do faturamento. E o pior: muitas vezes o erro só aparece na declaração anual do Simples Nacional, quando já é tarde para corrigir o mensal. Se a sua atividade é comércio, a tabela é o Anexo I. Se é prestação de serviços, depende do tipo de serviço e pode cair no Anexo II, III ou IV. Indústria vai para o Anexo V. Não tente adivinhar o anexo pelo palpite — consulte a Tabela de CNAE oficial e verifique no site da Receita se o seu código está corretamente classificado. Um erro aqui altera toda a tabela de alíquotas. A planilha oficial da Receita Federal está disponível gratuitamente no portal deles, dividida por anexo e com colunas para a alíquota nominal e a alíquota efetiva. A alíquota efetiva é a que realmente importa para o cálculo do DAS, porque ela já considera o efeito da faixa de receita. Usar a alíquota nominal no lugar da efetiva é outro erro frequente que genera pagamento errado.
Se quiser economizar tempo, existem geradores de DAS online que puxam os dados da tabela oficial e calculam o valor devido automaticamente. O problema é que nem todos estão atualizados no mesmo ritmo que a Receita, então é preciso comparar o resultado com a tabela impressa antes de confirmar o pagamento. Eu faço essa conferência manual sempre, leva dois minutos e evita surpresas.
Galeria
-

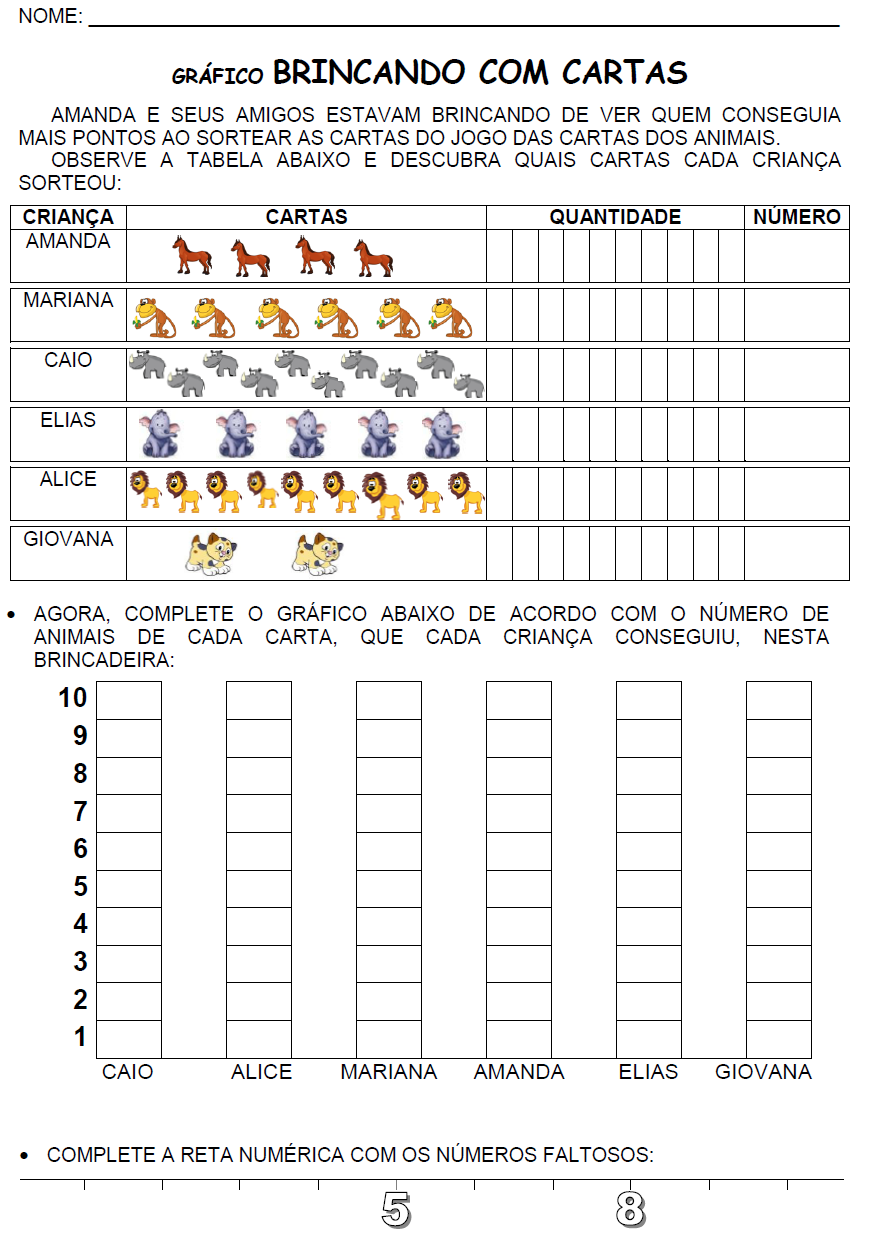
Grafico E Tabela 1 Ano - FDPLEARN -

Atividade Grafico 1 Ano - RETOEDU -
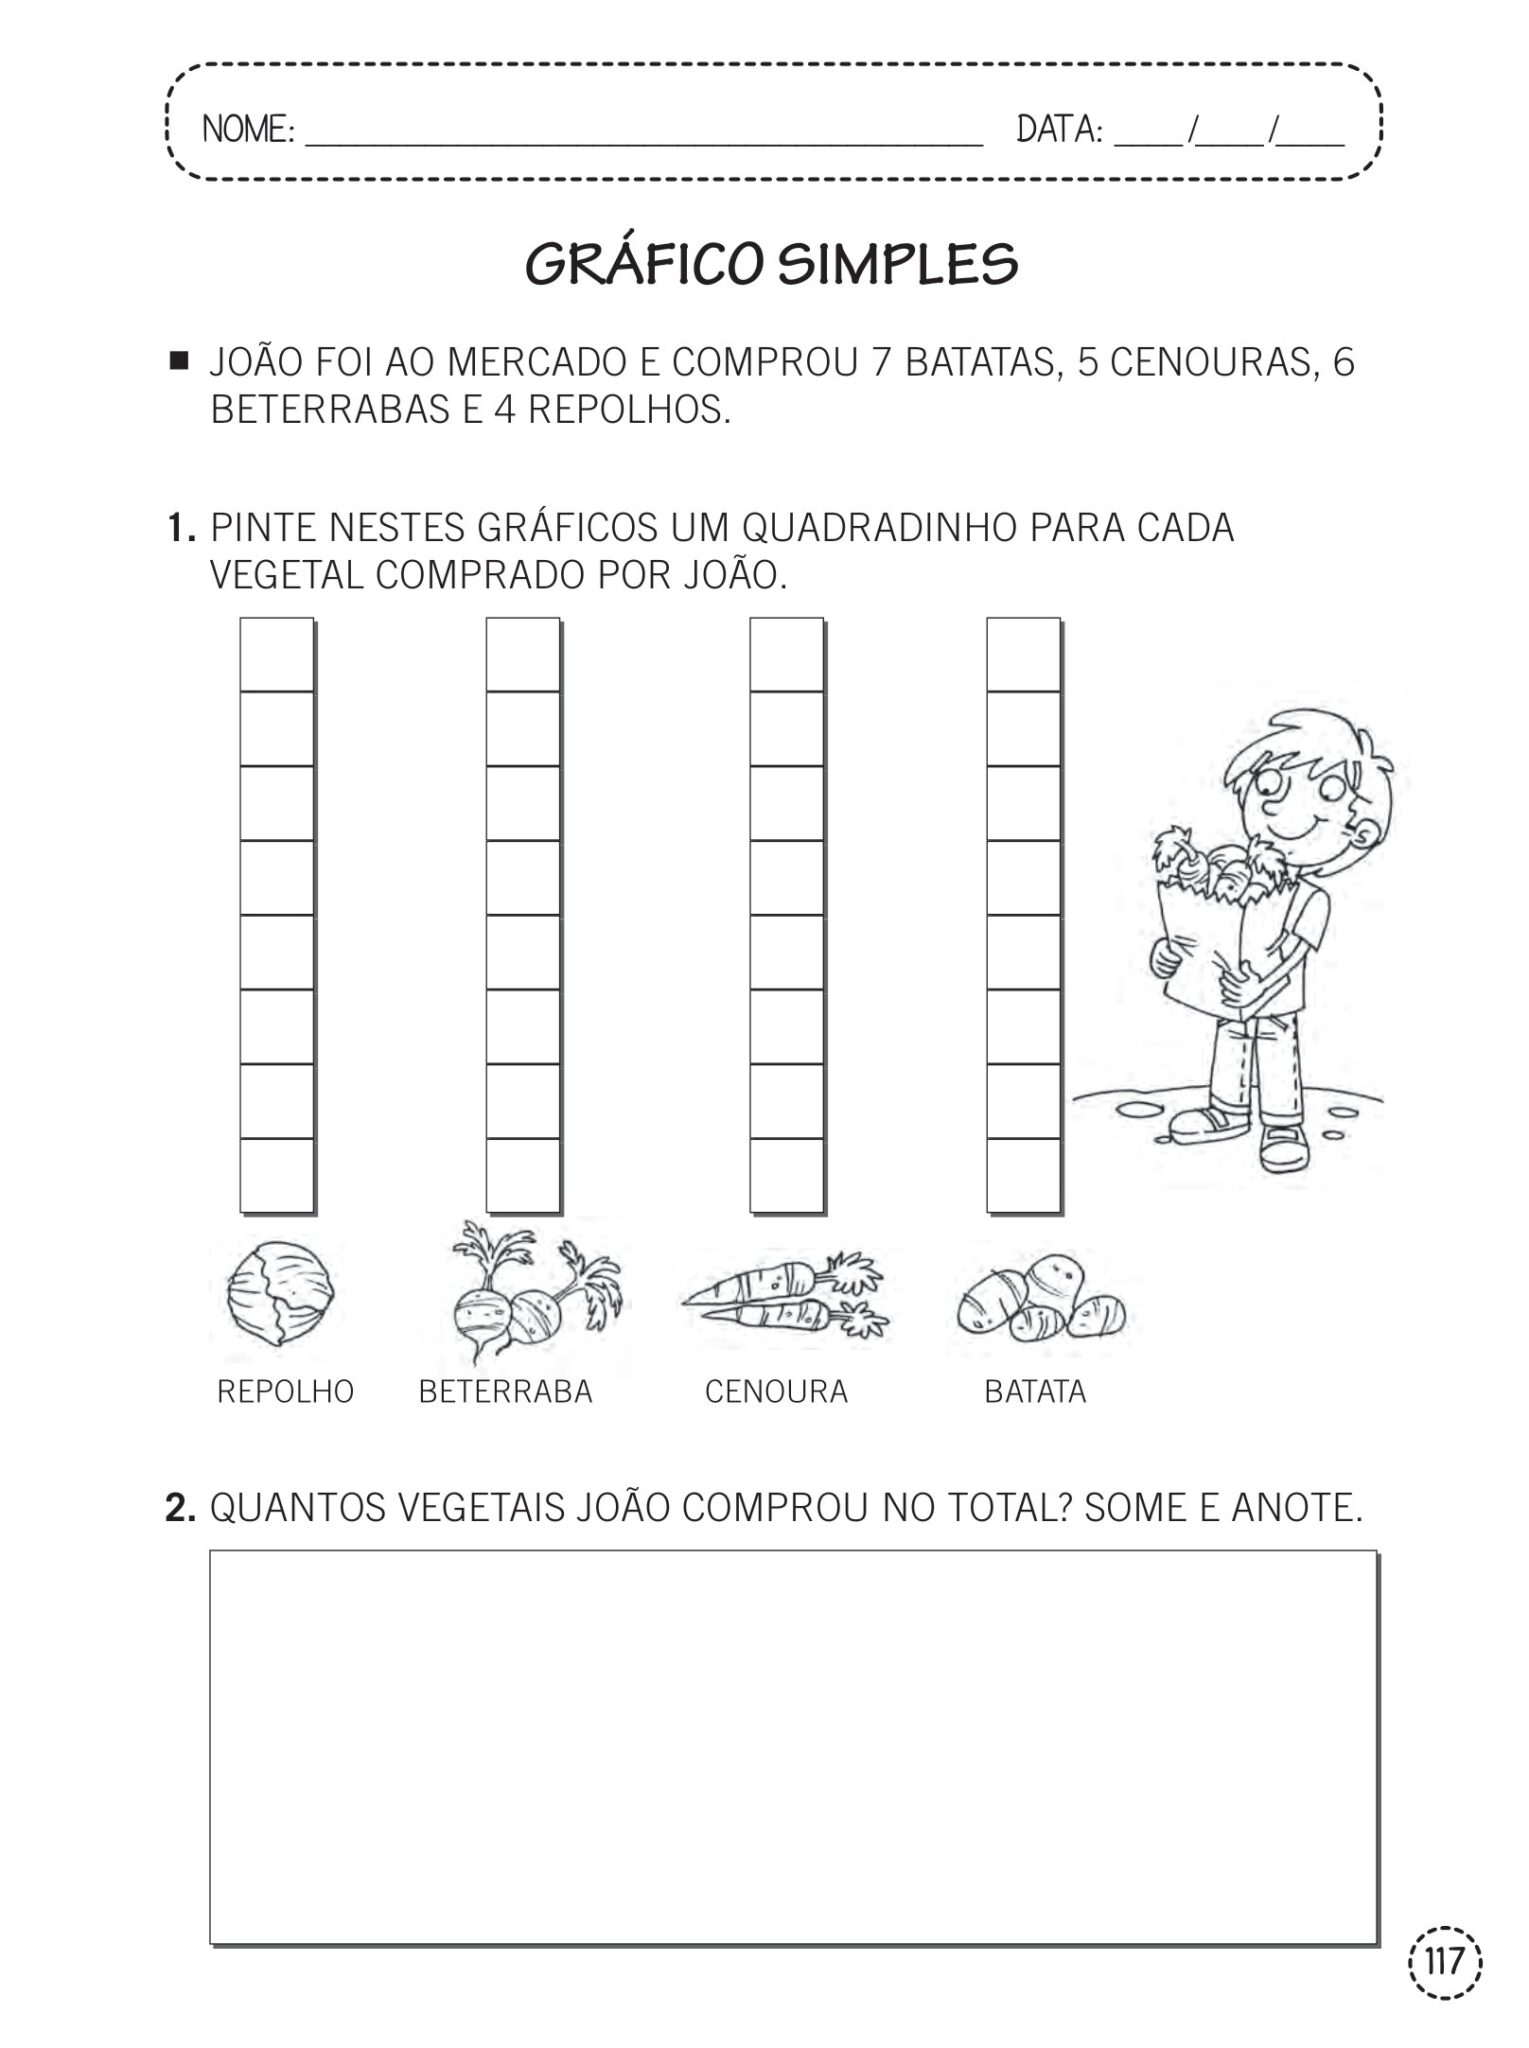
1º ano - Atividades de matemática - gráficos simples e tabelas - Cuca ... -

1º ano - Atividades de matemática - tabelas e gráficos - Cuca Super ...
