Atividades Sobre Juro Simples
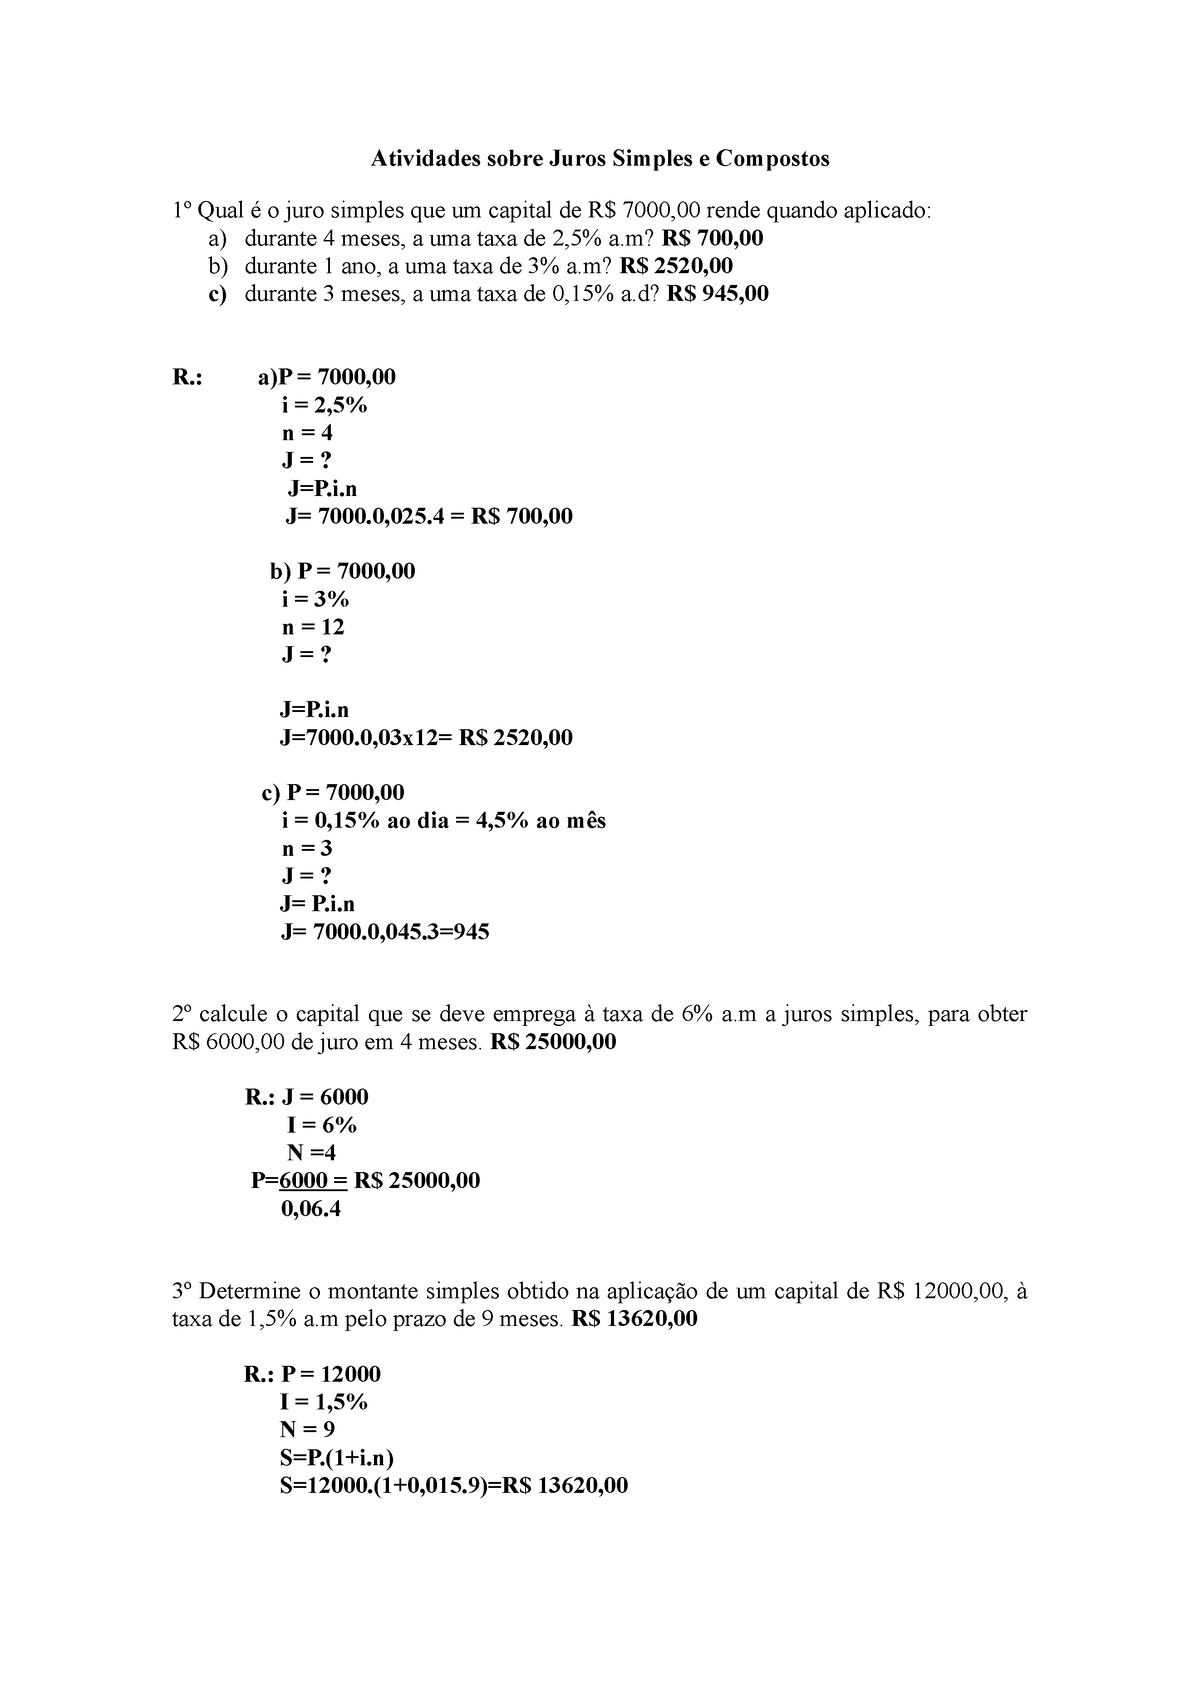
Entendendo juros simples antes de fazer os exercícios
O modelo de juros simples é o primeiro que aparece em qualquer curso de matemática financeira e também o que mais gera confusão na prática. A lógica é direta: o juros é calculado sempre sobre o capital inicial, sem acumular sobre juros anteriores. Isso significa que, em períodos longos ou com taxas altas, o resultado diverge bastante da realidade. O investimento ou empréstimo nunca acontece assim no mundo real, mas a fórmula continua sendo exigida em provas, concursos e no ensino médio. A fórmula base é J = C × i × t, onde J é o juros total, C é o capital inicial, i é a taxa por período e t é o tempo na mesma unidade da taxa. O montante final se obtém somando J ao C. Muita gente erra porque não converte as unidades antes de substituir na fórmula. Taxa mensal com tempo em anos, ou taxa anual com tempo em dias, gera resposta errada em quase todas as sessões de correção que já vi. Sempre converta primeiro. Também é importante lembrar que juros simples são lineares. Se você dobrar o tempo, o juros dobra. Se triplicar o capital, o juros triplica. Nada se acumula. Isso simplifica os cálculos, mas limita drasticamente a aplicação do modelo. Para prazos maiores que dois ou três anos, o erro de usar juros simples sobre juros compostos costuma passar de dez por cento, dependendo da taxa.
exercícios fundamentais de juros simples
As atividades sobre juro simples ficam mais claras quando o aluno enfrenta problemas que exigem isolar cada variável, e não apenas calcular o juros final. Aqui vai um exemplo prático com número real. Suponha um capital de R$ 2.500,00 aplicado por 8 meses a uma taxa de 1,5% ao mês. O juros é 2.500 × 0,015 × 8, que dá R$ 300,00. O montante final é R$ 2.800,00. A conta é simples, mas o erro comum aqui é usar a taxa em porcentagem direta, digitando 1,5 no lugar de 0,015. O resultado sai vinte vezes maior e ninguém percebe na primeira olhada. Agora inverta a questão. Qual capital rende R$ 420,00 de juros em 6 meses a 2% ao mês? Aqui você isola C na fórmula: C = J / (i × t), então C = 420 / (0,02 × 6), que resulta em R$ 3.500,00. Isolar variáveis é o que realmente separa quem entende do quem decora. Na prova, a pergunta pode pedir o tempo, a taxa ou o capital, não apenas o juros. Saber rearranjar a equação economiza tempo e reduz erro.
Outro exercício clássico pede para converter taxa mensal em taxa anual equivalente em juros simples. Nesse regime, a equivalência é multiplicativa: 1,5% ao mês vira 18% ao ano. Em juros compostos, seria diferente, mas aqui a regra é direta. Confundir equivalência de taxas entre regimes simples e compostos é o erro mais frequente que vejo em listas de exercícios. Um problema mais útil que aparece raramente nas listas básicas envolve desconto simples rational e comercial. No desconto rational, o desconto é calculado sobre o valor atual, não sobre o valor nominal. A diferença entre os dois modelos pode custar pontos em questões de concurso. A fórmula do desconto commercial é D = N × i × t, aplicada sobre o valor de face. Já o desconto rational usa D = N × i × t / (1 + i × t). A diferença parece pequena, mas em valores altos muda o resultado final.

onde os exercícios costumampegar o aluno
A maior armadilha nas atividades sobre juro simples não está na fórmula em si, mas nas conversões de tempo e taxa. Vou dar um caso concreto que eu vi acontecer várias vezes em correções de listas. Um aluno recebeu um problema com prazo de 720 dias e taxa de 9% ao ano. Ele deveria converter dias para anos dividindo por 360 ou 365, dependendo da convenção do exercício. Alguns usam o ano comercial de 360 dias, outros o ano civil. Se a questão não especificar, o valor muda ligeiramente. Eu costumo usar 360 dias por conveniência acadêmica, mas em contextos bancários brasileiros a convenção pode variar, e isso gera diferença real no resultado final. Outro ponto que os livros tratam de forma superficial é a questão do fluxo de caixa com múltiplos pagamentos parciais. Em juros simples, se o devedor faz um pagamento parcial antes do vencimento, o juros deve ser recalculado sobre o saldo restante proporcionalmente ao tempo. Isso não é tão trivial quanto parece. A fórmula básica não lida com isso automaticamente, e muitos alunos tentam aplicar J = C × i × t no valor original ignorando o que já foi pago. O método correto usa o sistema francês de amortização apenas como referência conceitual, mas na prática você divide o período em intervalos e recalcula o juros de cada trecho. Existe ainda o problema da taxa efetiva versus taxa nominal. Em muitos exercícios, a taxa é dada como nominal ao ano com capitalização mensal, mas a questão pede o cálculo em juros simples mensal. Nesse caso, a taxa mensal é simplesmente a nominal dividida pelo número de períodos. Parece óbvio, mas em questões de prova essa distinção é usada para confundir. Se a taxa for efetiva, o procedimento muda completamente e a atividade deixa de ser simples.
Outra pegadinha recorrente envolve períodos fracionários. Digamos que o capital fique aplicado por 4 meses e 15 dias. Você pode tratar como 4,5 meses se a taxa for mensal, ou calcular metade do juros do quinto mês. Ambos os procedimentos estão corretos em juros simples, mas só se a taxa for proporcional. Em juros compostos, isso não funcionaria. A consistência conceitual importa aqui.
como estruturar uma lista de exercícios eficiente
Se você está montando atividades sobre juro simples, a progressão deve ir da identificação de variáveis até a resolução de problemas com dados incompletos. Comece com cálculos diretos de juros e montante, depois inverta para encontrar capital, taxa e tempo individualmente. Em seguida, inclua problemas de desconto simples e equivalência de taxas. Finalize com situações que misturam pagamentos parciais e conversão de unidades de tempo. Cada exercício deve testar uma habilidade específica. Não repita o mesmo tipo de cálculo três vezes com números diferentes. Alunos precisam ver a mesma fórmula aplicada de ângulos distintos para desenvolver flexibilidade. Uma boa atividade pede o tempo quando o juros e o capital são conhecidos, outra pede a taxa quando o montante e o prazo são dados. A variação é o que fixa o aprendizado. Também vale incluir um exercício com dado faltante. Por exemplo, apresentar o capital e o montante final, mas não o tempo, e pedir que o aluno deduza o período. Isso força o uso inverso da fórmula e mostra que o modelo funciona em ambos os sentidos. Na prática profissional, essas situações são comuns. Planilhas financeiras frequentemente exigem que você isole a variável desconhecida.

limitações que ninguém destaca nos materiais didáticos
Juros simples funciona bem para prazos curtos, geralmente abaixo de doze meses. Acima disso, o desvio em relação ao regime composto cresce de forma previsível. Em taxas de 12% ao ano, após doze meses a diferença é pequena, mas em vinte e quatro meses o erro já passa de dois por cento do montante esperado. Em taxas mais altas, como 24% ao ano, o erro se concentra rapidamente. Nenhum material didático séria esconde isso, mas também não enfatiza o suficiente: o modelo é uma aproximação, não uma representação fiel de operações de longo prazo. Outra limitação prática é que bancos e instituições financeiras raramente usam juros simples para operações de crédito de longo prazo. O modelo aparece em cheque especial em alguns casos, em operações de desconto de duplicatas e em financiamentos de curto prazo. Para qualquer coisa que se aproxime de um investimento recorrente, o regime composto é a norma. Saber disso evita que o aluno aplique a fórmula onde não faz sentido. Existe ainda o problema da inflação. Juros simples não corrige automaticamente o poder de compra. Se a taxa real é baixa e a inflação é alta, o retorno pode ser negativo em termos reais. Atividades didáticas raramente abordam essa camada, mas em contextos profissionais a correção monetária é parte obrigatória do cálculo. Ignorar isso leva a decisões financeiras erradas.
Para quem precisa de precisão em prazos maiores, o caminho natural é migrar para juros compostos ou usar simulação passo a passo com fluxos de caixa definidos. Planilhas com colunas de período, saldo inicial, juros do período e saldo final resolvem o problema de forma mais robusta do que qualquer fórmula isolada. O tempo de montagem de uma planilha bem estruturada varia entre quinze e trinta minutos, mas depois ela processa qualquer cenário em segundos.
Galeria
-
ATIVIDADE Juro Simples | PDF | Juros | Empréstimos -

Exercícios Sobre Juros Simples 8 Ano – WSTTC -
6 - Atividade Sobre Juros Simples | PDF


