Atividades Sobre Juros Compostos
A matemática financeira que ninguém ensina direito
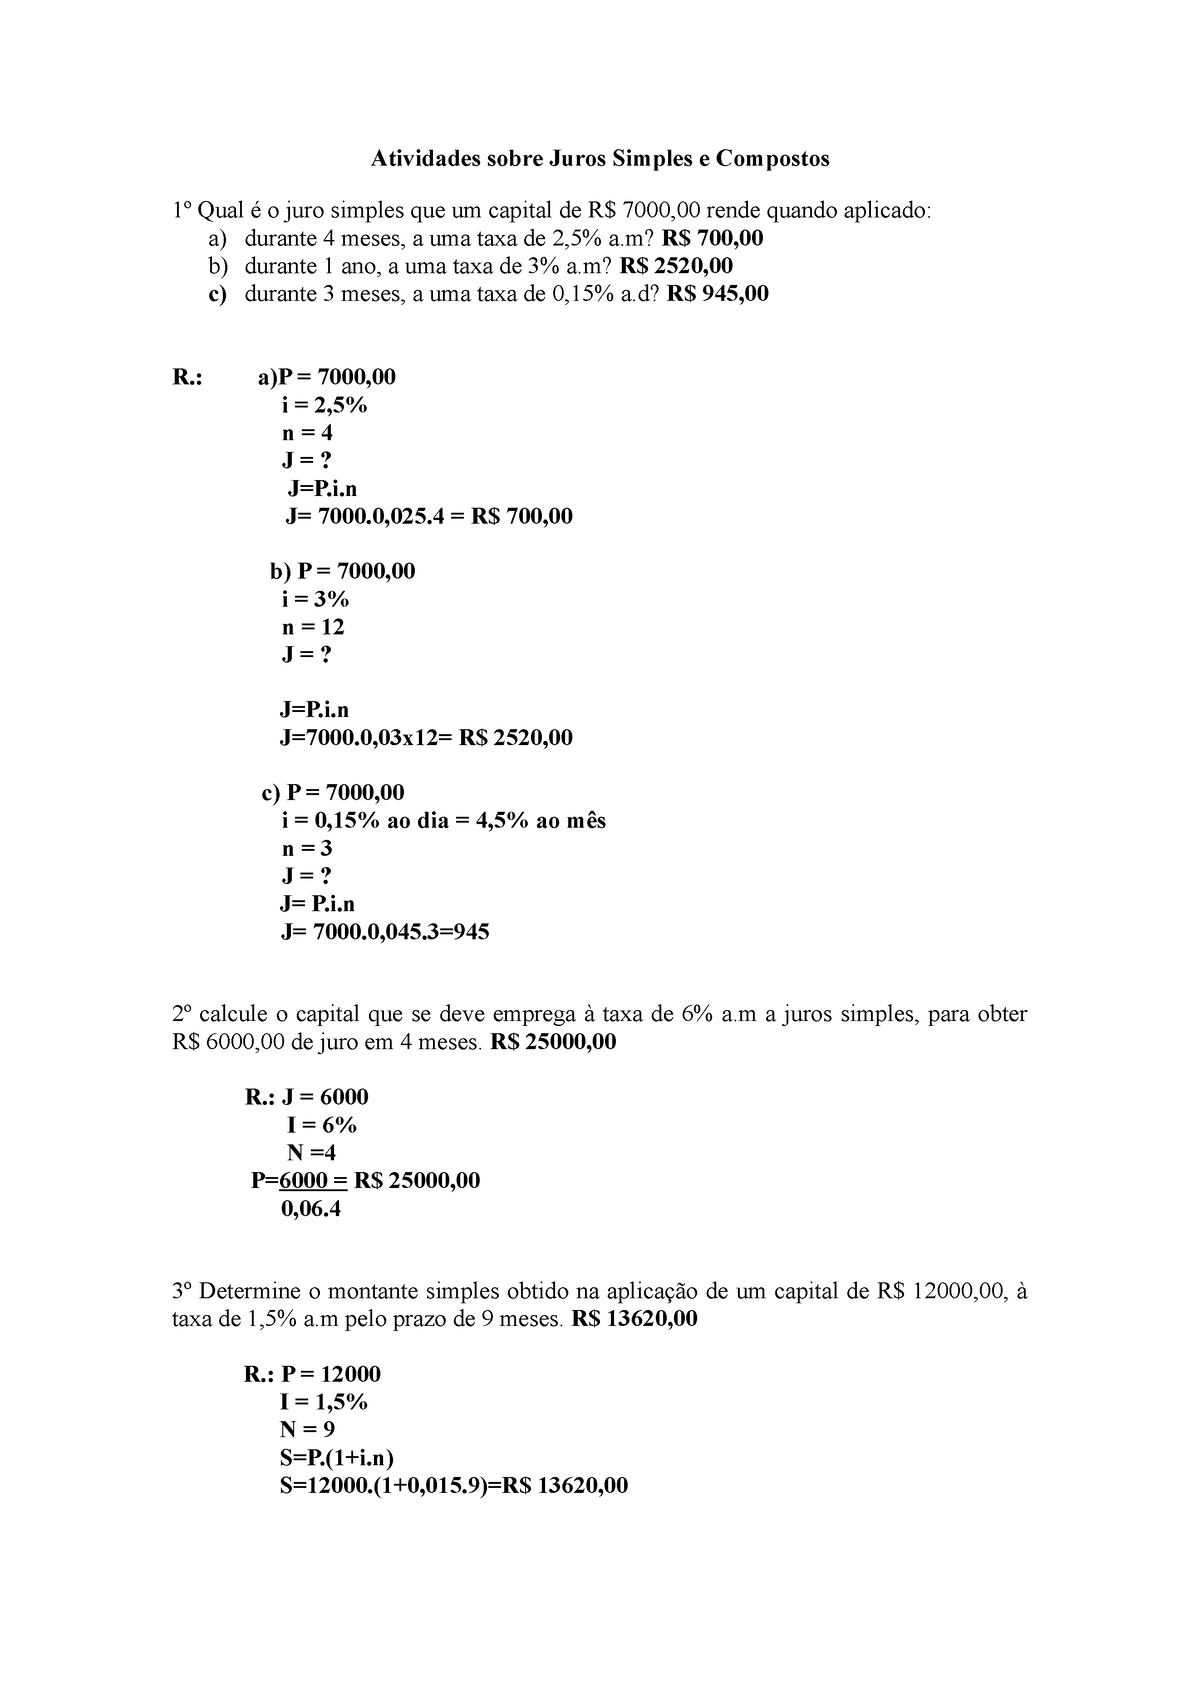
A maioria dos materiais que você encontra sobre juros compostos é genérica demais. Exercícios padronizados que não refletem como as coisas funcionam na prática. Já vi material educacional que usava taxas mensais com casas decimais que nunca aparecem no mercado real, e isso gera uma desconexão total quando o aluno tenta aplicar na vida. A fórmula básica, M = C × (1 + i)^t, parece simples até você se deparar com um problema de taxa equivalente versus taxa proporcional. Aí começa o sofrimento. Não adianta apenas resolver exercícios. O ideal é encontrar materiais que cubram situações reais: diferenças entre sistema Price e SAC em amortizações, conversão de taxas nominais para efetivas, e o famoso problema da inflação corroendo o rendimento. Quando eu estava ajudando estudantes de engenharia financeira num curso gratuito, percebi que os problemas mais difíceis e interessantes eram justamente aqueles que misturavam meses com dias inteiros, exigindo interpolação linear entre períodos não inteiros. A maioria dos livros didáticos ignora completamente esse caso. Um detalhe que pouca gente menciona: a diferença entre usar o expoente fracionário diretamente na calculadora versus fazer a interpolação manual. O resultado pode variar em centavos em valores pequenos, mas em operações de alto volume isso significa discrepâncias relevantes. Eu sempre recomendo calcular pelas duas formas e comparar. Se a diferença for maior que 0,5%, algo está errado na configuração da taxa ou no período.
Como construir suas próprias atividades practiceiras
A melhor forma de dominar o assunto é criar os próprios problemas. Pegue uma taxa real do mercado — digamos, a CDI atual, algo em torno de 10,5% ao ano — e construa cenários progressivos. Comece com um aporte único, depois repete com aportes mensais, e então introduz a variação cambial se quiser complicar de verdade. Um exemplo concreto que sempre funcionou bem: simular a comparação entre uma poupança e um CDB de liquidez diária usando dados reais de cada dia útil do ano. Isso expõe o aluno para situações que o exercício genérico nunca mostra. O problema clássico que trava muita gente é quando a taxa é anual mas os aportes são mensais. Não existe uma solução fechada bonita pro caso. O que eu faço nesse cenário é converter a taxa anual para mensal equivalente usando (1 + i_anual)^(1/12) - 1, nunca dividir por 12. Dividir por 12 é taxa proporcional, não equivalente, e a confusão entre os dois conceitos é a causa número um de erro em provas e na prática profissional. Eu já perdi horas corrigindo planilha de cliente por causa disso. Uma vez, um analista Júnior aplicou taxa proporcional onde deveria ser equivalente e o desfecho financeiro da operação ficou errado em 2,3%. O cliente não percebeu, mas o risco regulatório era enorme.
Recursos práticos para estudo
Para quem quer atividades sobre juros compostos com gabarito e variação de dificuldade, existem alguns repositórios gratuitos online. O Instituto Nacional de Matemática Pura e Aplicada (IMPA) tem materiais acessíveis. Além disso, plataformas como o Khan Academy em português cobrem o básico, mas para algo mais avançado, procure por apostilas de concursos de analista financeiro — elas costumam ter exercícios bem elaborados com níveis crescente de complexidade. Outra opção são fóruns como o Clube do Hardware, na seção de economia e finanças, onde há discussões técnicas com problemas propostos pela comunidade. Se você quer um arquivo pronto para imprimir ou editar, recomendo montar uma planilha no Google Sheets. Configure colunas para período, taxa, aporte, rendimento acumulado e saldo final. Use a função =PGBL() ou construa a função exponencial manualmente. Assim você consegue variar parâmetros em tempo real e ver o impacto gráfico em segundos. Leva cerca de 20 minutos para montar e depois você pode reutilizar indefinidamente.

Erros frequentes que precisam ser evitados
O erro mais comum é tratar juros compostos como se a taxa fosse sempre constante. No mundo real, taxas variam. Operações de longo prazo frequentemente enfrentam mudanças de regime monetário. Quando a taxa muda no meio do período, você precisa recalculcar o montante acumulado até a data da alteração e a partir dali aplicar a nova taxa. Muitos materiais didáticos simplesmente não abordam isso e os alunos ficam travados na primeira questão que envolve mudança de taxa. Outro ponto: inflação. Se você está rendendo 12% ao ano mas a inflação foi de 10%, seu rendimento real é muito próximo de 1,8%, não 2%. A conta correta é (1,12 / 1,10) - 1. Essa lógica de juros reais versus nominais é essencial e geralmente aparece como pergunta discursiva em avaliações mais sérias. Sem entender esse conceito, qualquer análise de rentabilidade fica distorcida. Também vale mencionar a pegadinha do prazo. Em alguns produtos financeiros, o prazo não é exato — pode ser 35 dias, 73 dias. O expoente fracionário na fórmula exige cuidado na implementação. Se você estiver usando calculadora simples, arredondar o expoente pode gerar erro percentual significativo. A melhor saída é usar Excel ou Python com a função power, que lida com frações de expoente com precisão de ponto flutuante padrão IEEE 754.
Se você estiver estudando para concurso ou quer aprofundar mesmo, o caminho mais eficiente é resolver ao menos 50 exercícios variados, começando pelos mais simples e avançando para cenários com taxa variável, aporte recorrente e conversão de períodos. Isso leva em média 30 horas bem distribuídas e garante domínio consistente. Passar 5 horas revisando apenas a teoria é muito menos produtivo.
Galeria
-
Exercícios Propostos e Resolvidos Sobre Juros Compostos | Interesse ... -
Exercícios Sobre Juros Compostos | PDF -
Exercícios de Juros Compostos | PDF | Interesse | Dinheiro -
Exercícios de Juros Compostos | PDF


