Ativo Passivo E Relativo

O que você precisa saber sobre classificação contábil na prática
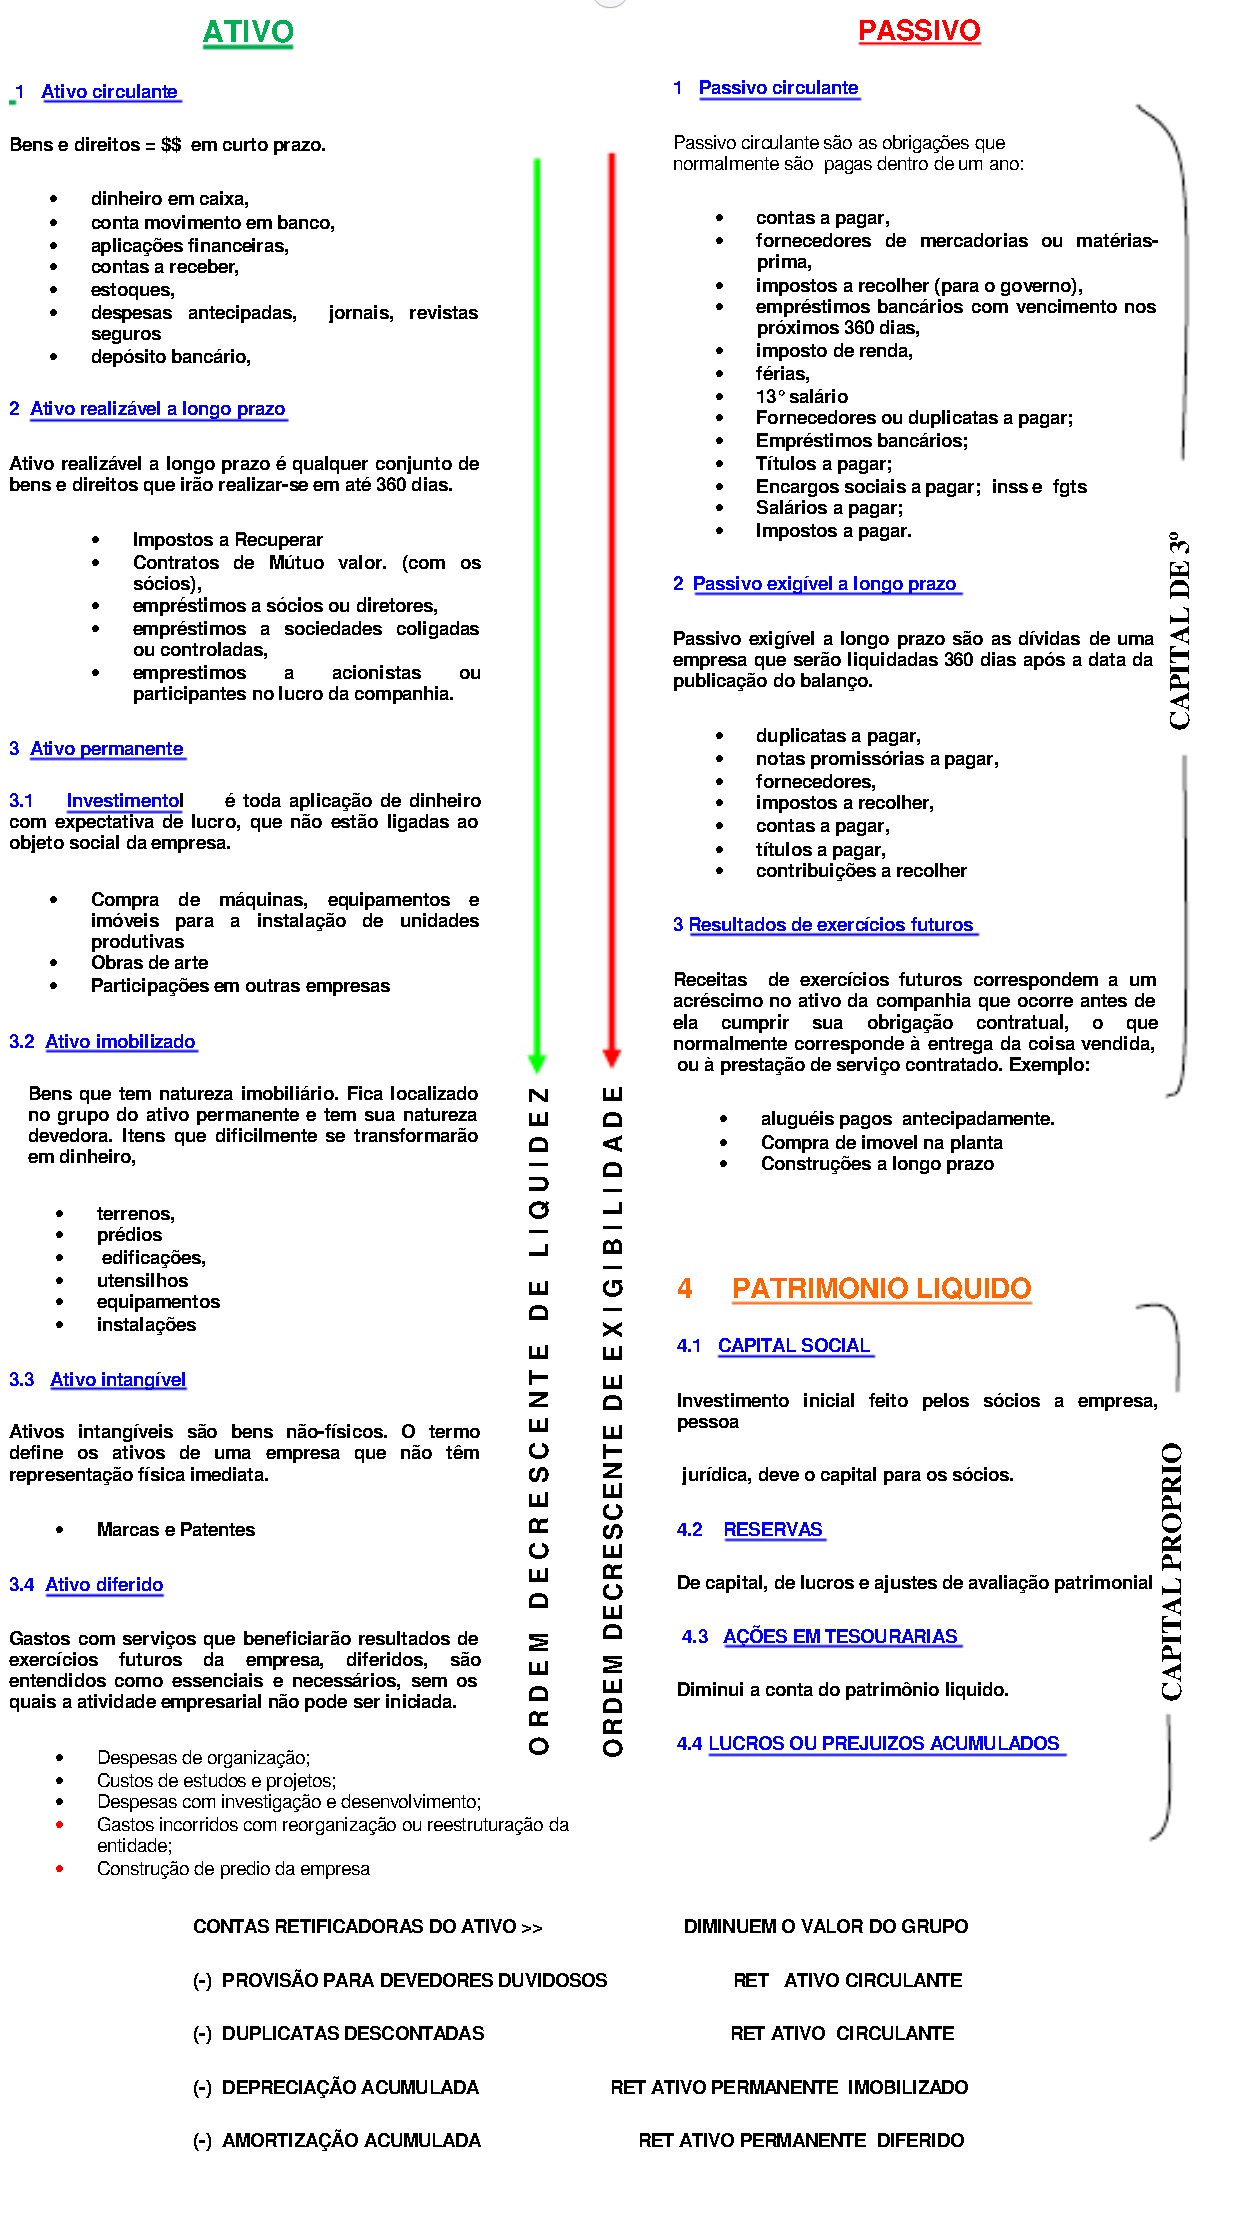
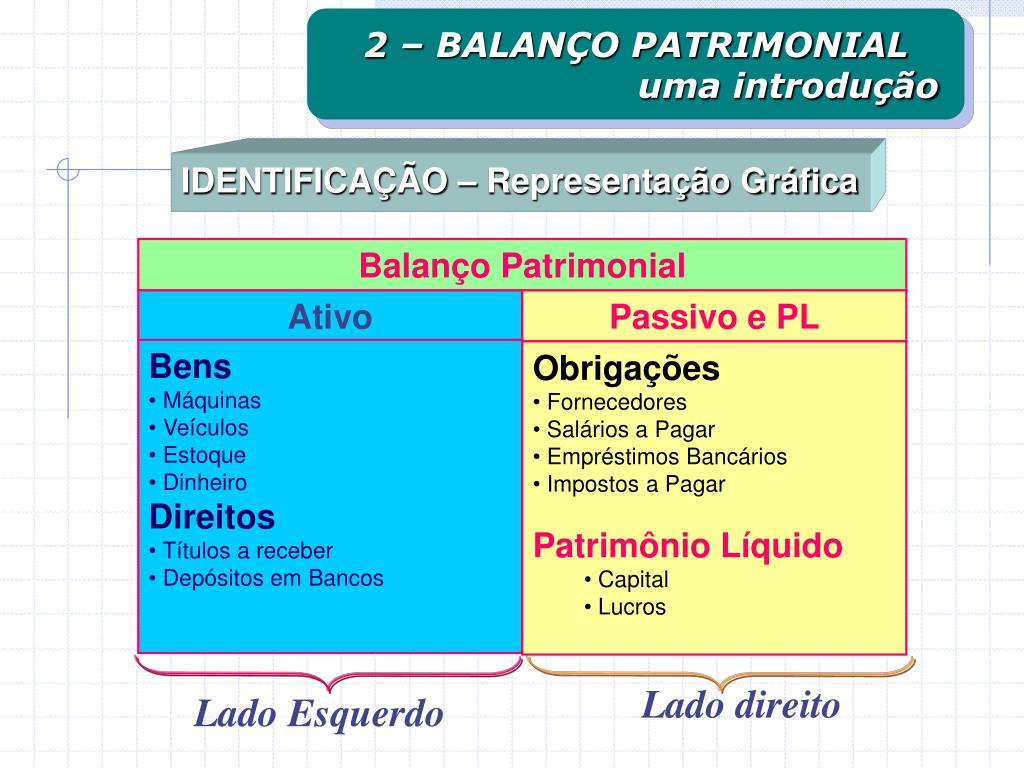
O assunto parece básico demais para causar dor de cabeça, mas eu já vi conta fechada errada por causa de confusão entre ativo, passivo e contas relativas em empresas que tinham décadas funcionando. A classificação correta depende de entender o que cada conceito significa de verdade, não só a definição do manual. Ativo é tudo que a empresa controla e espera gerar benefício econômico futuro. Passivo é obrigação presente decorrida de evento passado, que exige liquidação futura. Relativo, ou conta de compensação, é aquilo que serve de contrapartida para ajustar, classificar ou transparentar operações sem alterar o patrimônio líquido diretamente. A diferença prática aparece quando você precisa decidir onde registrar algo duvidoso no momento da escrituração. O erro mais comum é tratar conta relativa como se fosse ativo ou passivo puro. Contas relativas como "Duplicatas a Faturar", "Imobilizado em Montagem" ou "Prejuízos Acumulados" têm natureza que varia conforme o contexto. Elas existem para fazer ponte entre movimentos, não para representar riqueza ou dívida propriamente ditas.
Método prático de classificação
Antes de qualquer coisa, você responde três perguntas em ordem. Primeiro, a empresa tem controle sobre o bem ou direito? Segundo, existe obrigação presente de transferir recurso? Terceiro, o registro serve apenas para compensação temporária entre contas, sem impacto direto no resultado? Se a resposta para a primeira for sim e para a segunda for não, trata-se de ativo. Se a primeira for não e a segunda sim, é passivo. Se ambas forem não, provavelmente estamos lidando com uma conta relativa de compensação. A ordem importa porque muita gente inverte e acaba classificando adiantos de clientes como passivo só porque o dinheiro entrou antes da prestação do serviço. No Diaco do Sistema contábil, costumo fazer a seguinte verificação rápida: cruzo a natureza da conta com o saldo médio dos últimos três meses. Saldo credor em conta que deveria ser devedora é sinal de classificação errada, não de anomalia. Isso me poupa cerca de quarenta minutos por encerramento que, se deixado para o final, vira dor de cabeça nas fechaduras anteriores.
Um problema real que enfrentei e como resolvi
Em 2019, auditamos uma indústria de médio porte e descobrimos que elas mantinham R$ 2,3 milhões em "Custos a Apurar" classificados como ativo circulante, quando na verdade parte considerável era referente a impostos sobre compras que ainda não haviam gerado evento tributário. A conta relativa estava sendo usada como gaveta. A correção demandou refazer a movimentação dos doze meses anteriores e reclassificar aproximadamente R$ 890 mil para passivo circulante, especificamente para "Impostos a Recolher". O que ajudou foi um script simples em Python que extraiu todas as lançamentos com história superior a noventa dias naquela conta e gerou um relatório por fornecedor. Levou onze minutos rodando, e o comparativo mostrou exatamente onde estava a desproporção. Sem o script, levaria talvez duas horas só para separar os dados relevantes.

Pegadinhas que ninguém conta nos manuais
Uma coisa que quem está começando na contabilidade muitas vezes ignora é que conta relativa pode mudar de natureza conforme o evento se materializa. "Adiantamentos de Clientes" começa como passivo, mas no momento da faturamento migra para redução de receita ou ajuste de ativo, dependendo do regime. Tratar isso como permanente é armadilha certa. Outro ponto: a Lei 6.404/76 não usa exatamente o termo "conta relativa" de forma explícita como categoria autônoma. Ela fala de contas de ajuste, de compensação e de resultado. Quando a prática contábil chama algo de "relativa", muitas vezes está empurrando com a barriga uma nuance que deveria estar resolvida na política contábil da empresa. Você pode terminar com duas sociedades idênticas classificando a mesma operação de jeitos diferentes só porque uma segue a terminologia tradicional e a outra segue a nomenclatura do plano de contas interno.
Quando esse método falha e o que fazer
A classificação puramente conceitual esbarra em operações estruturadas complexas, especialmente quando há contingências sobre transferências de risco. Contratos de arrendamento mercantil, por exemplo, misturam características de ativo, passivo e conta relativa dependendo do modelo contábil adotado. Nesse cenário, a pergunta das três questões perde poder discriminativo rápido. Nesses casos, a alternativa mais segura é consultar a NBC TG correspondente antes de registrar, e documentar o critério adotado em nota explicativa. Não adianta confiar na intuição ou em padrão do mercado sem respaldo normativo. Eu já vi empresa que manteve a classificação errada por três exercícios seguidos porque "todo mundo fazia assim". No fim, o problema não era a prática de mercado, era a ausência de política formal. Se você precisar de referências técnicas, o plano de contas padrão do Bacen e os manuais da Receita Federal servem como ponto de partida razoável, mas a versão mais atualizada e estruturada para consultoria interna costuma ser a disponível no portal do COFIM. Não há.download único que resolva tudo, mas a tabela de classificação com exemplos ajuda muito na velocidade de decisão no dia a dia.
O essencial é saber que ativo, passivo e relativo não são rótulos fixos, e sim classificações que respondem a eventos econômicos. Quando o evento muda, a conta deve mudar junto, e a documentação do motivo é o que separa uma escrituração limpa de uma auditoria longa.
Galeria
-

Dia Do Ativo E Passivo - NAZAEDU -
PPT - 2.1 – Introdução; 2.2 – Representação gráfica . Ativo; Passivo e ... -
Ativo vs Passivo

