Ativos São Recursos Economicos Controlados Por Uma Organização
Aslam·
Entendendo o que realmente compõe o ativo contábil
O que são ativos são recursos economicos controlados por uma organizacao
O conceito de ativo na prática é muito mais bagunçado do que a definição dos livros de contabilidade deixam transparecer. Quando você olha para um balanço e vê ativos no valor de 10 milhões de reais, isso não significa que a empresa tem 10 milhões em dinheiro pronto para usar. O conceito formal estabelece que ativos são recursos economicos controlados por uma organização como resultado de eventos passados, com expectativa de benefícios econômicos futuros. Mas na prática contábil, isso se traduz em coisas muito específicas e nem sempre óbvias.
O controle é onde tudo fica interessante. Eu trabalhei em uma análise de due diligence onde uma empresa de tecnologia tinha registrado como ativo intangível um conjunto de 47 patentes de software. Quando a equipe jurídica foi atrás dos contratos de licença, percebeu que 12 dessas patentes tinham sido licenciadas de forma não exclusiva para concorrentes. Ou seja, não havia controle efetivo sobre o uso — elas já tinham sido "descontroladas" por contratos assinados anos antes. A empresa corrigiu e reduziu o ativo em 8,2 milhões de reais no trimestre seguinte. Isso é um exemplo típico do que acontece quando você para de confiar no número do balanço e começa a verificar a origem.
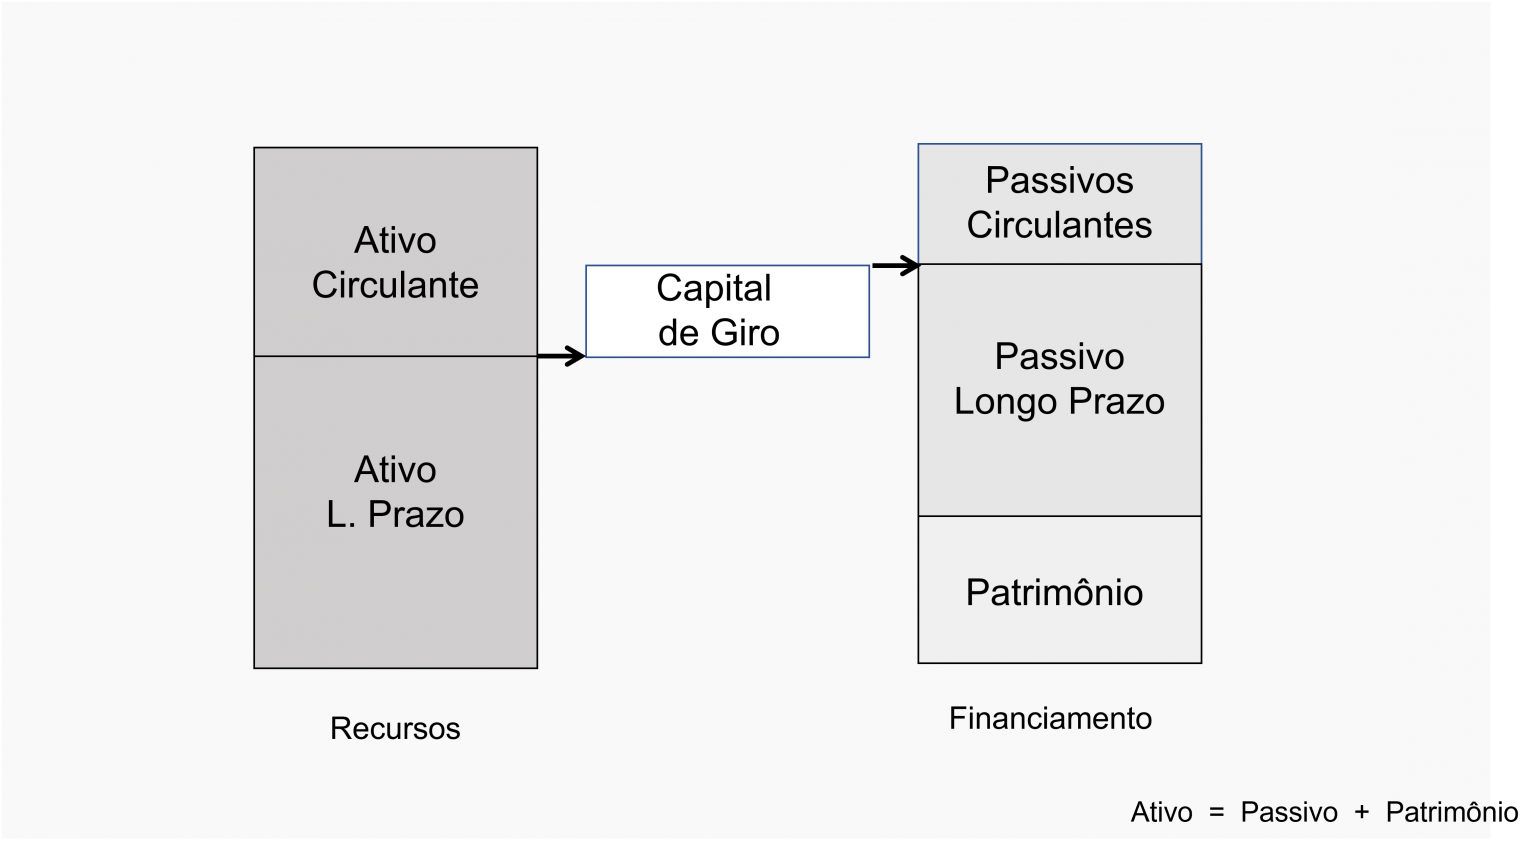
Na prática, os ativos se dividem em circulantes e não circulantes. Os circulantes incluem caixa, aplicações financeiras de liquidez diária, estoques a depender do setor, contas a receber de clientes e impostos recuperáveis. O não circulante abrange realizações de longo prazo, imóveis e equipamentos, veículos, intangíveis como softwares, marcas e goodwill, e participações societárias.
O problema é que muitos desses itens têm nuances que raramente aparecem nos manuais. O estoque, por exemplo, costuma ser subestimado em sua complexidade. Existe uma diferença enorme entre estoque bruto e estoque líquido após provisão para deterioração, e empresas industriais geralmente precisam fazer essas provisões trimestralmente. Eu vi uma indústria moveleira que não atualizava a provisão para estoques obsoletos há três anos consecutivos. Quando fizemos o levantamento físico, 34% do estoque estava parado ou desatualizado. O ajuste reduziu o ativo circulante em 1,8 milhão e tornou o passivo circulante visivelmente mais alto do que aparentava.
Contas a receber também exigem atenção constante. Muitos empresários confundem o valor nominal das duplicatas com o valor real recuperável. A conta de provisão para créditos de liquidação duvidosa deve ser construída com base no histórico real de inadimplência, não em achismo. Eu conheci um caso de uma transportadora com faturamento de R$15 milhões que tinha R$2,3 milhões em duplicatas a receber, mas o contador havia constituído apenas R$50 mil de provisão. O histórico da empresa mostrava inadimplência real de 8,4%. O ajuste necessário foi de aproximadamente R$143 mil, o que alterou significativamente o resultado líquido do trimestre.
Goodwill merece um tópico separado porque é onde mais se encontra manipulação contábil. Quando uma empresa é adquirida acima do valor patrimonial dos ativos líquidos, o excedente é registrado como goodwill. O problema é que o goodwill precisa ser testado anualmente para impairment, e muitos contadores tratam isso como uma formalidade de fim de ano sem a profundidade necessária. Eu vi duas situações em que o impairment deveria ter sido reconhecido e não foi. Em uma, uma rede de franquias reduziu suas lojas em 30% mas manteve o goodwill intacto por dois anos seguidos. Na outra, o cálculo do VPL assumia fluxos de caixa com crescimento de 12% ao ano em um setor que estava estagnado há cinco anos.
Ativos imobilizados geram outro conjunto de problemas comuns. A depreciação linear é o método mais usado, mas em setores como o de logística, onde veículos enfrentam desgaste intenso nos primeiros anos, o método de tabelas aceleradas é mais realista. Eu precisei ajustar a depreciação de uma frota de 82 caminhões que estavam sendo depreciados linearmente em 10 anos, quando a vida útil econômica real era de 7 anos com maior desgaste nos primeiros quatro. O ajuste aumentou a despesa do período em R$312 mil e corrigiu a subvalorização do ativo imobilizado no balanço.
Imóveis registrados pelo custo original há décadas também merecem atenção. Um galpão industrial comprado em 1998 por R$400 mil pode estar valendo R$2 milhões em 2026 dependendo da localização, mas o balanço continua mostrando o valor de custo menos depreciação acumulada. Isso cria uma distorção permanente que só é corrigida em casos excepcionais de reavaliação. O IFRS permite a reavaliação como modelo subsequente, mas a maioria das empresas brasileiras não adota porque exige perito avaliador qualificado e gera impacto direto no resultado.
Outro ponto frequentemente negligenciado são os ativos sob locação. Antes da adoção do IFRS 16, contratos de locação de veículos e imóveis eram tratados como despesas operacionais e não apareciam no ativo. Hoje, toda locação com prazo superior a 12 meses deve ser reconhecida como ativo de direito de uso, com uma respectiva obrigação financeira. Empresas que ainda não adotaram a norma têm ativos subdeclarados e subestimam seu endividamento real. Eu fiz uma análise comparativa entre duas empresas do mesmo setor, uma que adotara o IFRS 16 e outra que não. A diferença no rácio endividamento foi de 23 pontos percentuais, mudando completamente a classificação de risco de crédito.
Existem ainda categorias que geram discussão frequente: direitos creditórios decorrentes de operações de factoring com e sem recurso, contratos de longo prazo que geram receitas antecipadas mas também direitos a receber de clientes, e dados ou bases de clientes que só podem ser capitalizados quando adquiridos em combinação com a aquisição de uma empresa, não quando desenvolvidos internamente.
O ponto central é que ativos não são números estáticos. Eles representam direitos e controles que existem no mundo real, e qualquer discrepância entre o que está no papel e o que efetivamente existe pode representar um risco material. A verificação prática exige ir além do balanço. Você precisa confrontar cada item com documentos, contratos, avaliações de mercado e, quando possível, com a realidade operacional da empresa. Isso é particularmente verdadeiro para ativos intangíveis, onde o valor depende de suposições sobre o futuro que nem sempre se materializam.
Galeria
Gestão Estratégica de Ativos para Sustentabilidade e Crescimento ...
AVALIAÇÃO DE ATIVOS Teoria da Contabilidade. Introdução Representa o ...
Saiba como a Gestão de Ativos pode potencializar sua empresa! | Alisson ...