O que realmente faz um auditor da Receita Federal no dia a dia
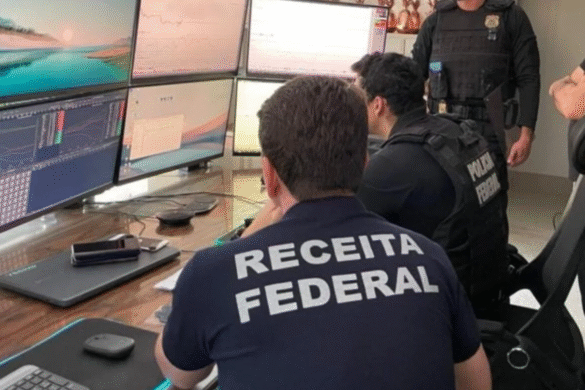
O cargo é mais operacional do que muitos imaginam. A ideia generalizada é de alguém que entra numa empresa, mexe em tudo e multa no mesmo dia. A realidade é bem diferente e depende muito da lotação. Tem auditor que passa anos analisando declarações, outro que vai campo, tem o que fica em comissão de processo e quem integra a inteligência tributária. O trabalho muda conforme a unidade e a especialidade atribuída.
Auditor receita federal o que faz na prática
A base é a fiscalização. Isso significa validar se o contribuinte está pagando o que a lei exige, quando deve pagar e se as obrigações acessórias estão em conformidade. O dia a dia costuma envolver análise de declarações como a ECD, ECF, SPED Fiscal, importação, transferências internacionais de preços e operações com países privilegiados. Também há a execução de diligências, pedidos de informação a terceiros, lavratura de autos de infração e participação em julgamentos administrativos. O filtro inicial quase sempre é o risco computacional. O sistema dispara alertas baseados em parâmetros definidos pela RFB, e o auditor analisa se o sinal justifica uma ação mais profunda ou se é ruído estatístico.
Eu já passei por casos em que o autuaçao foi quase gerada automaticamente por inconsistência entre o FISCO e a ECD em uma indústria de médio porte. A diferença estava num ajuste de inventário que a empresa considerava despesa e a Receita entendia como provisão. O que resolveu foi cruzar o lançamento contábil com a nota fiscal de entrada, verificar a data de competência e usar o art. 156 do CTN para afastar a incorreção material, já que o documento comprobatório mostrava que o crédito tributário havia sido constituído corretamente no trimestre seguinte. Perdemos dois dias conferindo o módulo de apuração do ICMS-St, mas o processo foi suspenso sem multa quando apresentamos o demonstrativo de cálculo assinado. Isso é rotina. Não é heróico, só exige método.
Competências técnicas que realmente importam
Contabilidade não é diferencial, é pré-requisito. Quem entra na carreira sem domínio de partidas dobradas, CPCs relevantes e legislação setorial gasta o triplo do tempo para entender o que deveria estar claro na primeira olhada. Direito tributário também entra como ferramenta diária. Interpretação de lei, princípio da legalidade, prescrição, decadência e carga probatória aparecem o tempo todo, especialmente na defesa do lançamento. Ferramentas digitais são parte do trabalho. SPED, e-CAC, SICOOB fiscal, bases abertas da RFB, consultores de legislação e planilhas de cruzamento são coisas que eu uso todo dia. Automatizar a coleta de dados reduz o tempo de apuração bruta de cerca de três horas para algo entre quarenta minutos e uma hora, dependendo da complexidade do contribuinte.
O que poucos começam a entender de verdade é que auditoria não é sobre encontrar erro, é sobre construir fundamento. Auto de infração mal fundamentado cai no CARF com facilidade. Já uma autuação bem amarrada, com cópia dos documentos, cálculo passo a passo e citação precisa da norma, fica em pé mesmo sob recurso. Eu já vi autos serem anulados por falta de individualização do fato gerador e outros mantidos com margem de atuação estreita porque o contribuinte reconheceu o débito antes do julgamento. O timing importa mais do que o volume de informação.
Caminhos comuns de atuação
Análise de declarações e cruzamento de dados
Muitos auditores passam a carreira inteira nesse eixo. O fluxo é receber o lote, classificar pelo risco, revisar os campos sensíveis, solicitar complementação se necessário e emitir parecer ou auto. A chave é saber ler os índices de consistência. Divergência entre faturamento declarado e imposto devido, margem bruta abaixo da média setorial, importação com preço muito abaixo da tabela de referência, despesas com pessoa jurídica vinculada sem contrapartida clara. Nenhum desses indicadores, isoladamente, é condenação. Todos juntos, com corroboracao documental, viram argumento sólido.
Diligência de campo
A diligência física ainda é real, embora tenha diminuído em frequência. Quando ocorre, o foco costuma ser verificação de ativos, confirmação de estoque, de funcionários e comparação entre o registro contábil e a movimentação efetiva. O problema mais comum que eu vejo é a desconexão entre o sistema ERP e o SPED. A empresa entrega uma ECD que bate com o livro, mas o movimento real no armazém mostra entradas e saídas não registradas. Isso exige conferência cega, sem olhar primeiro a declaração, para não enviesar a apuração.
Defeso e controle de circulação de mercadorias
Defeso fiscal é outro campo vasto. Envolve análise de contratos, poderes de representação, vínculos societários e movimentação de bens de contribuintes com débitos inscritos. A regra básica é simples, a aplicação em grupos econômicos complexos não é. Sociedades em camadas, holdings sem atividade operacional e transferências entre filiais em jurisdições diferentes exigem mapa de relações atualizado. Eu uso uma planilha de grafos simples com colunas para controladora, subsidiária, diretor responsável e tipo de vínculo para manter o controle. Sem isso, o risco de omitir um agente proibido é alto.
Processo administrativo fiscal
A fase processual consome boa parte do tempo. Autuação, notificação, defesa, réplica, perícia se cabível, julgamento. Prazos são rígidos e erros formais custam caro. Eu já perdi prazo de recurso por confusão entre o modelo eletrônico e oico em um processo antigo. Desde que padronizei o controle em sistema com alertas automáticos e cópia de segurança em nuvem, o índice de erro caiu para perto de zero. Não é questão de competência técnica, é gestão de rotina.
Limitações reais da fiscalização
A Receita Federal não consegue fiscalizar tudo. O universo de contribuintes é enorme e a equipe de auditores é pequena. Isso significa que a seleção por risco é obrigatória, não opcional. Operações internacionais sofrem com a assimetria de informação. Países com sigilo bancário robusto e jurisdições opacas dificultam o cruzamento. O contribuinte muitas vezes tem acesso a documentação que a fiscalização não consegue obter sem cooperação internacional, o que leva tempo e nem sempre resolve.
Autuações por obrigação acessória são fáceis, mas o valor tributário real costuma ficar para a análise substantive. E a reversibilidade é baixa quando o erro é puramente formal. Já a incidência de multas por sonegação ou simulação exige prova robusta, porque o padrão probatório é mais alto. Sem documentos internos consistentes, sem testemunhas credíveis, sem perícia que vincule o dolo, oCARF tende a anular. Isso não é falha do sistema, é funcionamento esperado.
Pegadinhas que iniciantes ignoram
Um erro recorrente é tratar a ECF como fonte única de verdade. Ela reflete a contabilidade societária, não necessariamente a apuração real do IRPJ e da CSLL. O ajustamento do lucro fiscal pode esconder partidas que merecem atenção. Outro erro é focar só no imposto de renda e deixar o ICMS, PIS/COFINS e contribuições sociais sem revisão. A interligação entre bases é constante, e uma correção em uma afeta as outras.
Também vejo muita gente confiar demais no resultado automatizado do SPED. O sistema valida formato, não substância. Campos podem ser preenchidos de maneira consistente numericamente e estar juridicamente errados. O cruzamento manual entre o lançamento contábil, a nota e a apuração final continua sendo insubstituível. Leve isso a sério desde o início da análise, antes de delegar para estagiários ou sistemas.
Como começar a atuar nessa área
Estude contabilidade avançada, depois direito tributário, depois legislação específica do imposto que você quer dominar. Não tente abraçar tudo de uma vez. ICMS tem particularidades estaduais que se sobrepõem à norma geral. ISS varia por município. CFOP, NBS, códigos de orientação fiscal — isso tudo aparece todo dia. Pratique com dados reais. Baixe declarações públicas, reconstrua o SPED, faça o cruzamento no Excel ou em ferramenta similar. Quando você consegue reproduzir o cálculo sozinho, entende o que está sendo fiscalizado.
Organize seus arquivos com padrão. Pasta por contribuinte, subpastas para declaração, nota, contrato, correspondência e parecer. Nomeie os arquivos com data e versão. Se um dia precisar voltar atrás, você vai agradecer. Eu gasto cerca de vinte minutos a mais na organização inicial, mas recupero pelo menos três horas quando preciso localizar um documento para réplica ou parecer técnico.
Ferramentas que eu uso com frequência
Além dos sistemas oficiais da RFB, tenho planilhas de controle de prazos, verificadores de consistência SPED, consultores de legislação como o Jusbrasil e o site da Receita, e softwares de extração de dados de arquivos XML. Para análise de grandes volumes, uso scripts Python básicos que leem XMLs, extraem campos-chave e produzem tabelas comparativas. Isso elimina a digitação manual e reduz erro humano. Para auditoria de estoque, prefiro conferência cega e amostragem stratificada em vez de contar tudo. Contar tudo toma tempo que poderia ser usado em análise de risco.
Quem não presta serviço direto ao contribuinte
É importante deixar claro que auditor da Receita Federal não é consultor. Ele não orienta, não regulariza, não dá parecer favorável prévio. O papel é fiscalizar. Qualquer contato que pareça aconselhamento fora do canal oficial é exceção, não regra. Se alguém promete ajuda para "diluir" autuação ou acelerar análise, desconfie. O processo segue fluxo, e fluxo bem feito é lento mas seguro. Rapidez demais geralmente esconde atalho que depois volta como problema.
O que esperar a longo prazo
A carreira tem estabilidade, mas também tem rotina pesada. Metas de produtividade, metas de qualidade, metas de julgamento. O sistema avalia quantidade e fundamentação. Quem não produz pareceres com qualidade técnica cai nas métricas. Quem produz rápido mas com falha forma recurtabilidad. O equilíbrio existe, mas exige disciplina. Eu recomendo especializar-se em uma área, preferencialmente aquela em que há carência de profissionais bem preparados. Importação, transfer pricing, infraestrutura e seguros têm déficits crônicos de expertise. Entrar nesses nichos aumenta sua utilidade e reduz a chance de ser alocado em tarefas repetitivas por anos.
O mercado externo também oferece caminhos. Organizações como a OCDE trabalham com normas de transferência de preços e troca automática de informações. Experiência na Receita Federal é reconhecida lá. Mas isso exige domínio de inglês técnico e costume com padrões internacionais, não apenas com a legislação brasileira.
Resumo sem frescura
Auditor da Receita Federal faz análise, diligência, fundamentação e julgamento. O trabalho diário gira em torno de dados, prazos e prova. Ferramentas ajudam, mas não substituem criterio. Erros de principiante são previsíveis e corrigíveis. Limitações do sistema são reais e precisam ser aceitas. Quem entra nessa área precisa gostar de ler, de conferir e de escrever com clareza. Quem não gosta desses três pilares, provavelmente vai sofrer. O restante é questão de prática e disciplina.
Galeria
Auditor da Receita Federal: o que faz, quanto ganha e requisitos mínimos
O que faz um Auditor da Receita Federal? - YouTube
Auditor Da Receita Federal: O Que Faz, Quanto Ganha E Requisitos ...
O Que Faz Um Auditor Fiscal Da Receita Federal Do Brasil? – ZGURK
Auditor-Fiscal Da Receita Federal: O Que Faz, Salário, Piso Salarial – PSVI